Sức khỏe tài chính hay niềm tin thị trường: vốn xanh đang “kẹt” ở đâu?
Phiên thảo luận đầu tiên tại Hội nghị Phát triển bền vững 2026 tập trung vào những điều kiện để dòng vốn thực sự chảy vào các dự án xanh, từ tiêu chí thẩm định tín dụng, cách thị trường vốn định giá rủi ro đến câu hỏi ai sẽ gánh chịu chi phí khi lợi ích môi trường chưa đi cùng hiệu quả kinh tế.
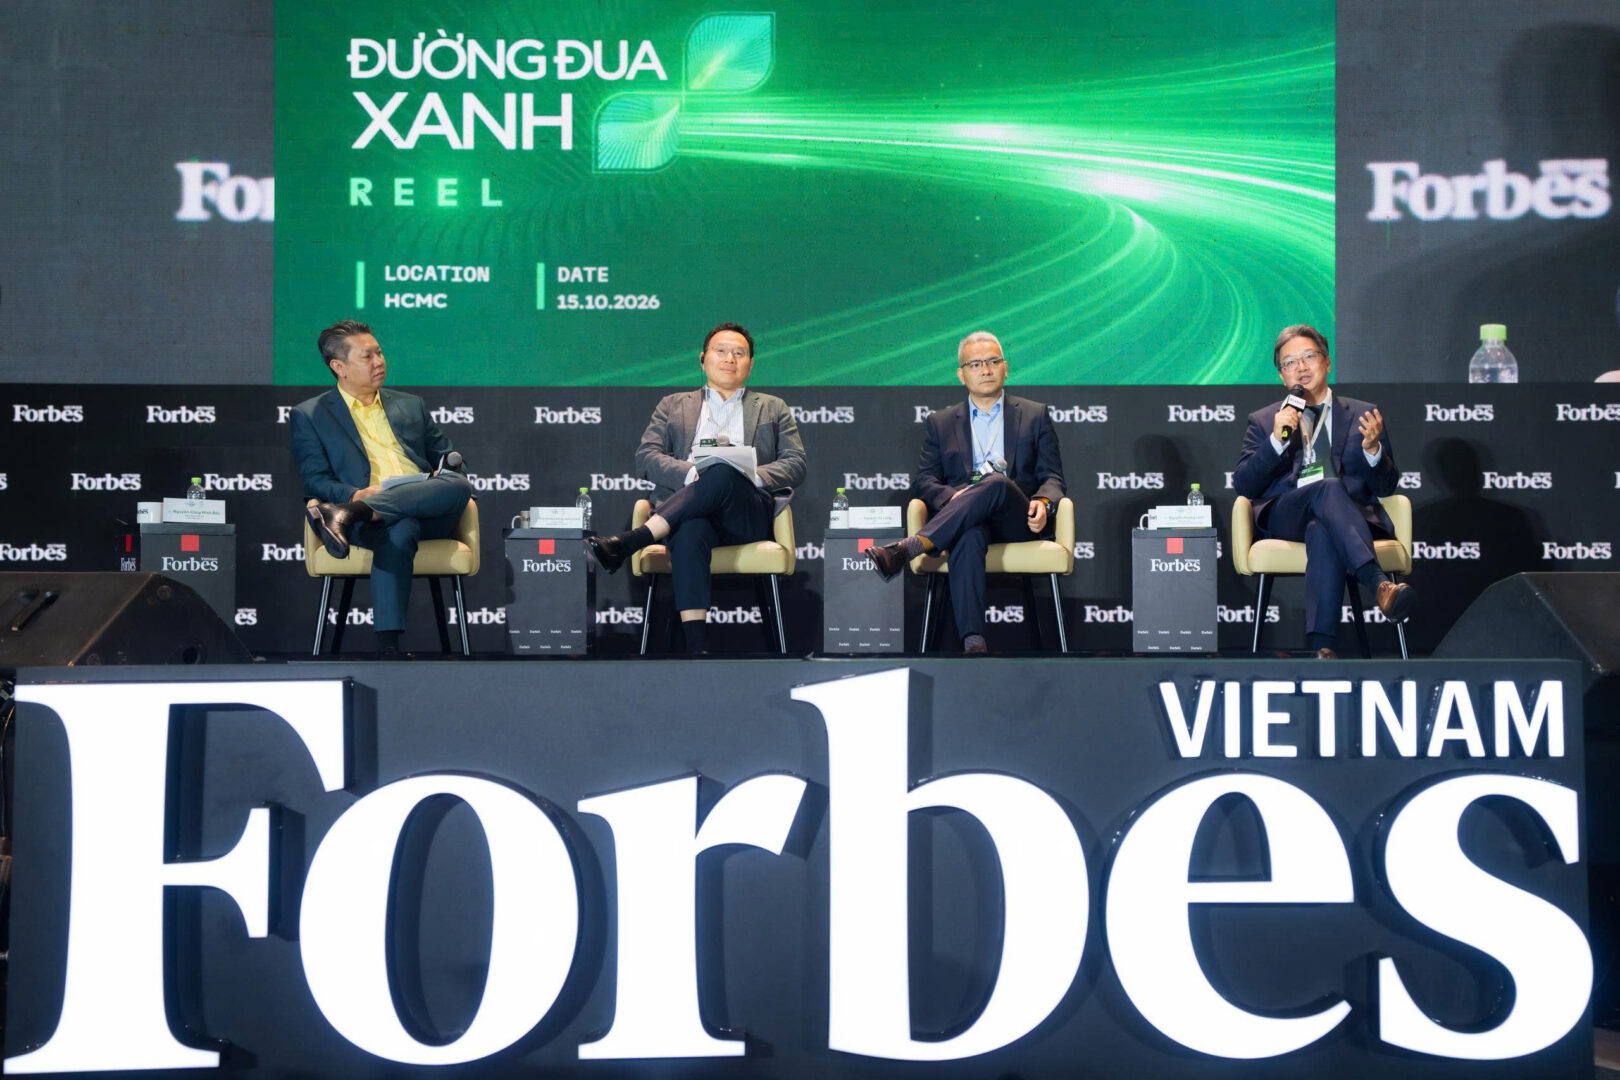
Phiên thảo luận có sự tham gia của ông Tharabodee Serng-Adichaiwit, Phó Chủ tịch cấp cao kiêm Tổng giám đốc Bangkok Bank tại Việt Nam; ông Nguyễn Hoàng Linh, Tổng giám đốc, Thành viên Hội đồng quản trị MSB; ông Nguyễn Vũ Long, Tổng giám đốc Công ty Cổ phần Chứng khoán VNDIRECT. Nội dung thảo luận do ông Nguyễn Công Minh Bảo, Giám đốc Quốc gia GRI Việt Nam, đồng sáng lập kiêm Tổng giám đốc Green Transition, điều phối.
Ông Nguyễn Công Minh Bảo: Thị trường tín dụng xanh tại Việt Nam đã tăng trưởng nhanh trong những năm qua. Tuy nhiên, doanh nghiệp vẫn xem việc tiếp cận nguồn vốn là một trong những trở ngại lớn khi đầu tư xanh. Theo các ông, đâu mới là điểm nghẽn lớn nhất hiện nay: Việt Nam chưa có đủ nguồn vốn cho chuyển đổi xanh, hay chưa có đủ dự án có hiệu quả kinh tế để thu hút dòng vốn đó?
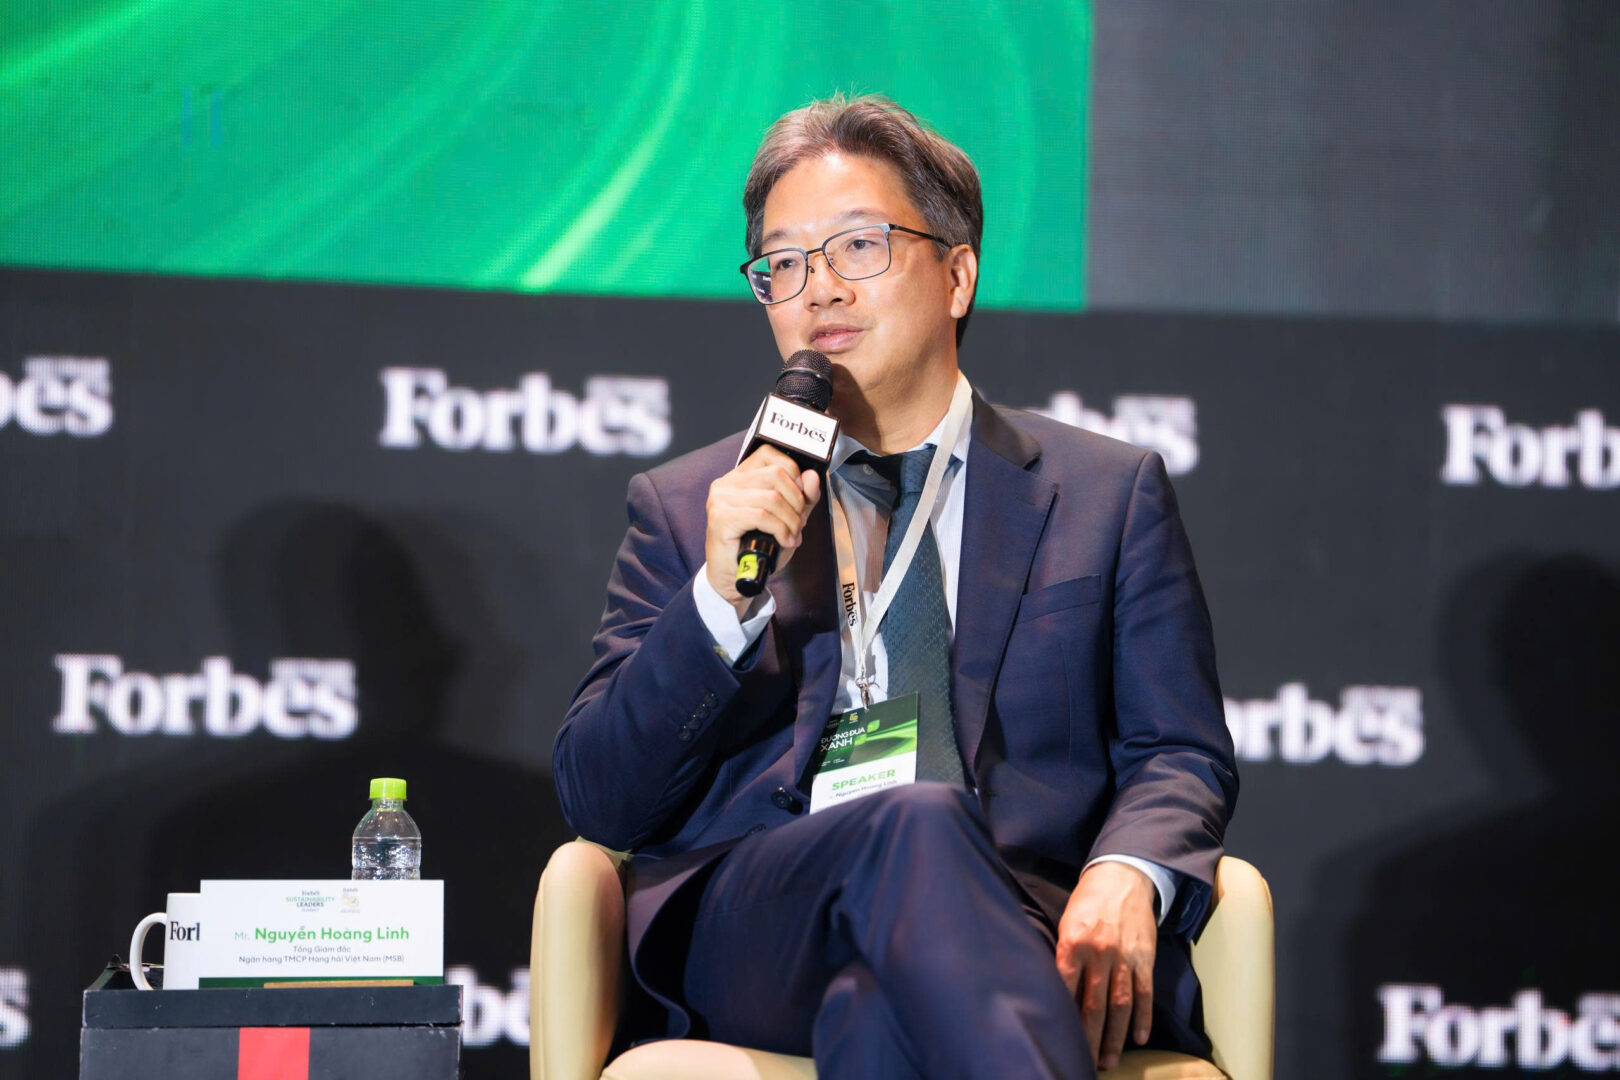
Ông Nguyễn Hoàng Linh:
Với vai trò trực tiếp điều hành hoạt động tài chính, xây dựng mảng tín dụng xanh và khởi đầu chiến lược ESG giai đoạn 2026–2030 tại MSB, tôi nhận thấy thị trường vốn Việt Nam đang chịu áp lực lớn khi lãi suất tăng cao, khiến nhu cầu vốn gia tăng và cạnh tranh nguồn vốn trong nước trở nên gay gắt. Bên cạnh đó, chúng ta cũng cần tìm cách phối hợp các nguồn vốn từ nước ngoài như đại diện IFC đã đề cập. Thực tế, nguồn vốn dành cho các dự án ESG vẫn hiện hữu, chứ không phải không có. Tuy nhiên, trong bối cảnh hiện nay, các dự án xanh phải cạnh tranh với nhiều nhu cầu đầu tư khác của ngân hàng, trong đó có những dự án mang lại hiệu quả kinh tế tốt hơn, cũng như nhu cầu cấp vốn cho các dự án cơ sở hạ tầng và doanh nghiệp nhà nước.
Đây là giai đoạn rất khó khăn đối với các doanh nghiệp ESG. Qua quá trình làm việc với khoảng 5 tổ chức tài chính và các nguồn vốn quốc tế, tôi nhận thấy một nguyên tắc cốt lõi: khi tổ chức tài chính quốc tế cho ngân hàng vay để chuyển vốn đến doanh nghiệp, hay khi ngân hàng trực tiếp cấp tín dụng cho các dự án chuyển đổi xanh, yếu tố đầu tiên được xem xét vẫn là năng lực tài chính của ngân hàng và doanh nghiệp.
Trên thực tế, khoảng 90% các nội dung được xem xét để đi đến quyết định cho vay liên quan đến sức khỏe tài chính; chỉ khoảng 10% còn lại tập trung vào mục đích sử dụng vốn, chẳng hạn dự án có đáp ứng các tiêu chí ESG hay không. Vì vậy, trước khi tính đến mục tiêu xanh, doanh nghiệp cần chứng minh được năng lực tài chính của mình và hiệu quả của dự án. Đây mới là cơ sở quan trọng để thuyết phục các tổ chức tài chính cấp vốn cho hoạt động chuyển đổi xanh.
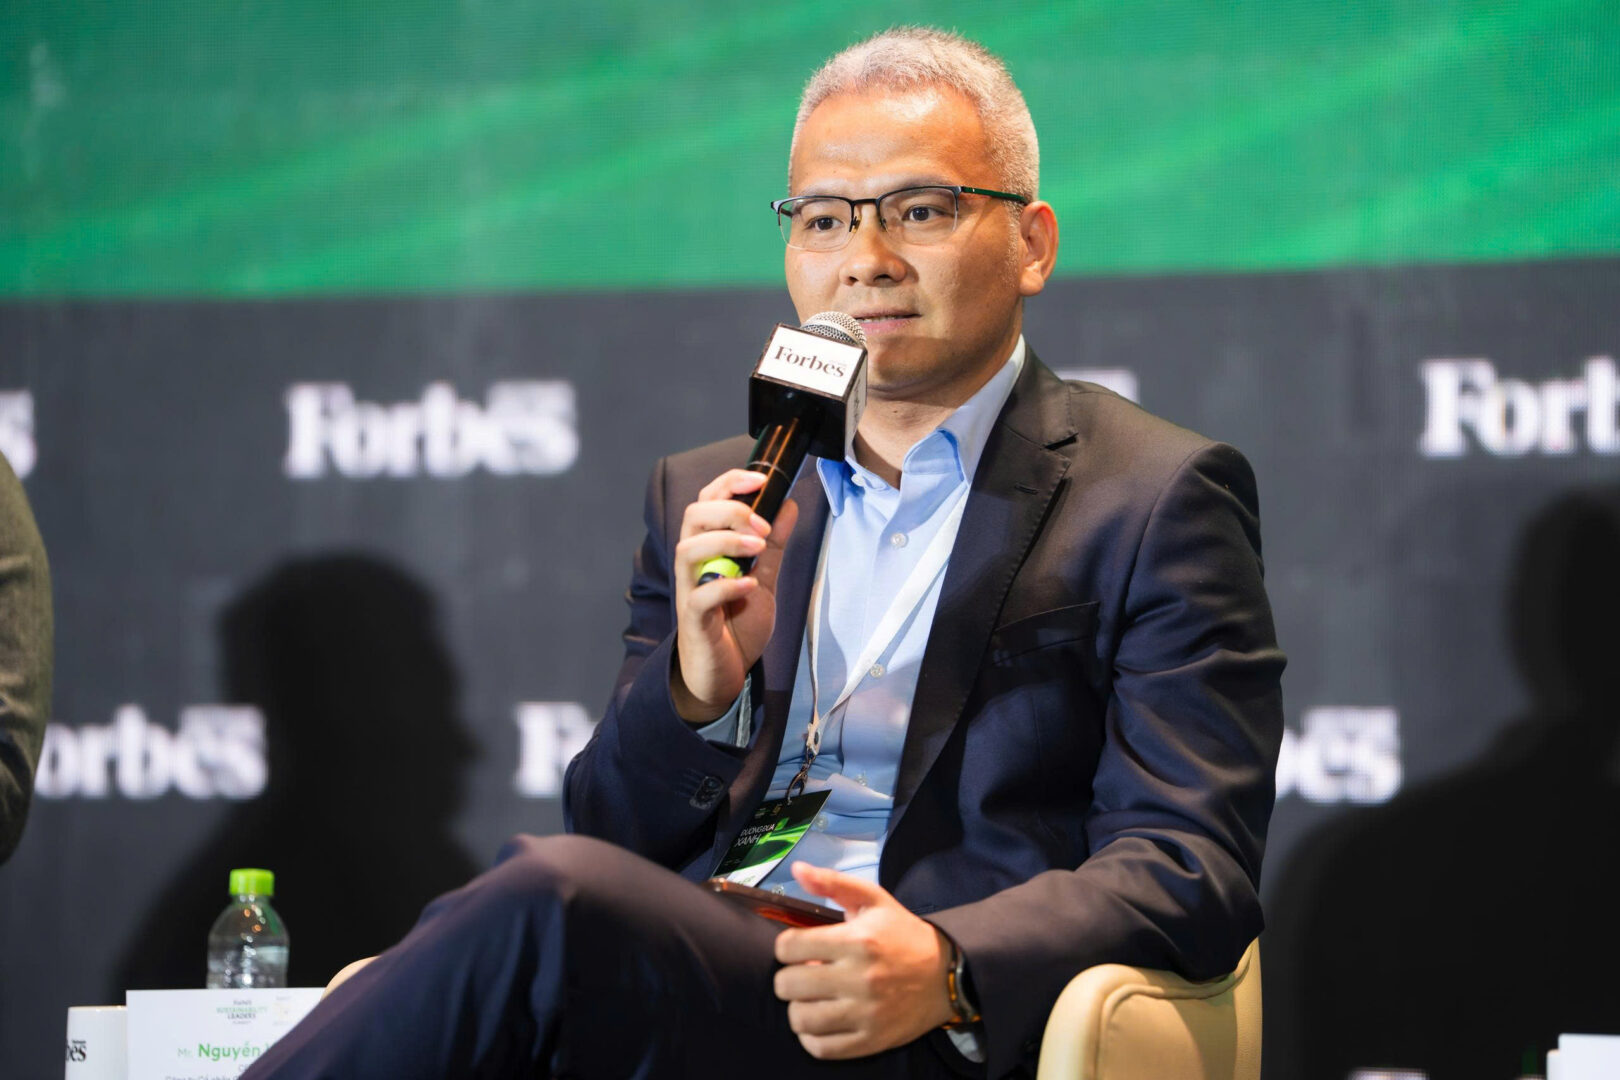
Ông Nguyễn Vũ Long:
Qua 5–6 năm tham gia sâu vào sự phát triển của thị trường vốn Việt Nam, đặc biệt trong lĩnh vực tư vấn tài chính và dịch vụ doanh nghiệp, tôi có cơ hội tiếp xúc với nhiều nhà đầu tư tổ chức nước ngoài. Từ thực tế đó, tôi cho rằng nguồn vốn bên ngoài không hẳn khan hiếm, mà điều Việt Nam còn thiếu là các sản phẩm, dự án đủ tiêu chuẩn để huy động nguồn vốn này. Qua các dự án tư vấn gần đây, chúng tôi nhận thấy số lượng doanh nghiệp có thể phát hành các công cụ tài chính xanh còn rất ít. Theo thống kê của FiinRatings, trái phiếu xanh hiện chỉ chiếm khoảng 2% thị trường, trong khi tín dụng xanh, dù có quy mô lớn hơn 800.000 tỷ đồng, cũng mới chiếm khoảng 4–5% tổng dư nợ toàn quốc.
Như vậy, vấn đề không chỉ nằm ở quy mô nguồn vốn mà còn ở khả năng đáp ứng điều kiện tiếp cận vốn ESG của doanh nghiệp. Nhìn lại hai, ba năm qua, đặc biệt từ những biến động năm 2022, sức khỏe tài chính của nhiều doanh nghiệp Việt Nam đã suy yếu dưới áp lực nợ vay và lãi suất tăng cao. Điều này đặt ra thách thức lớn về cả năng lực tài chính lẫn quản trị doanh nghiệp.
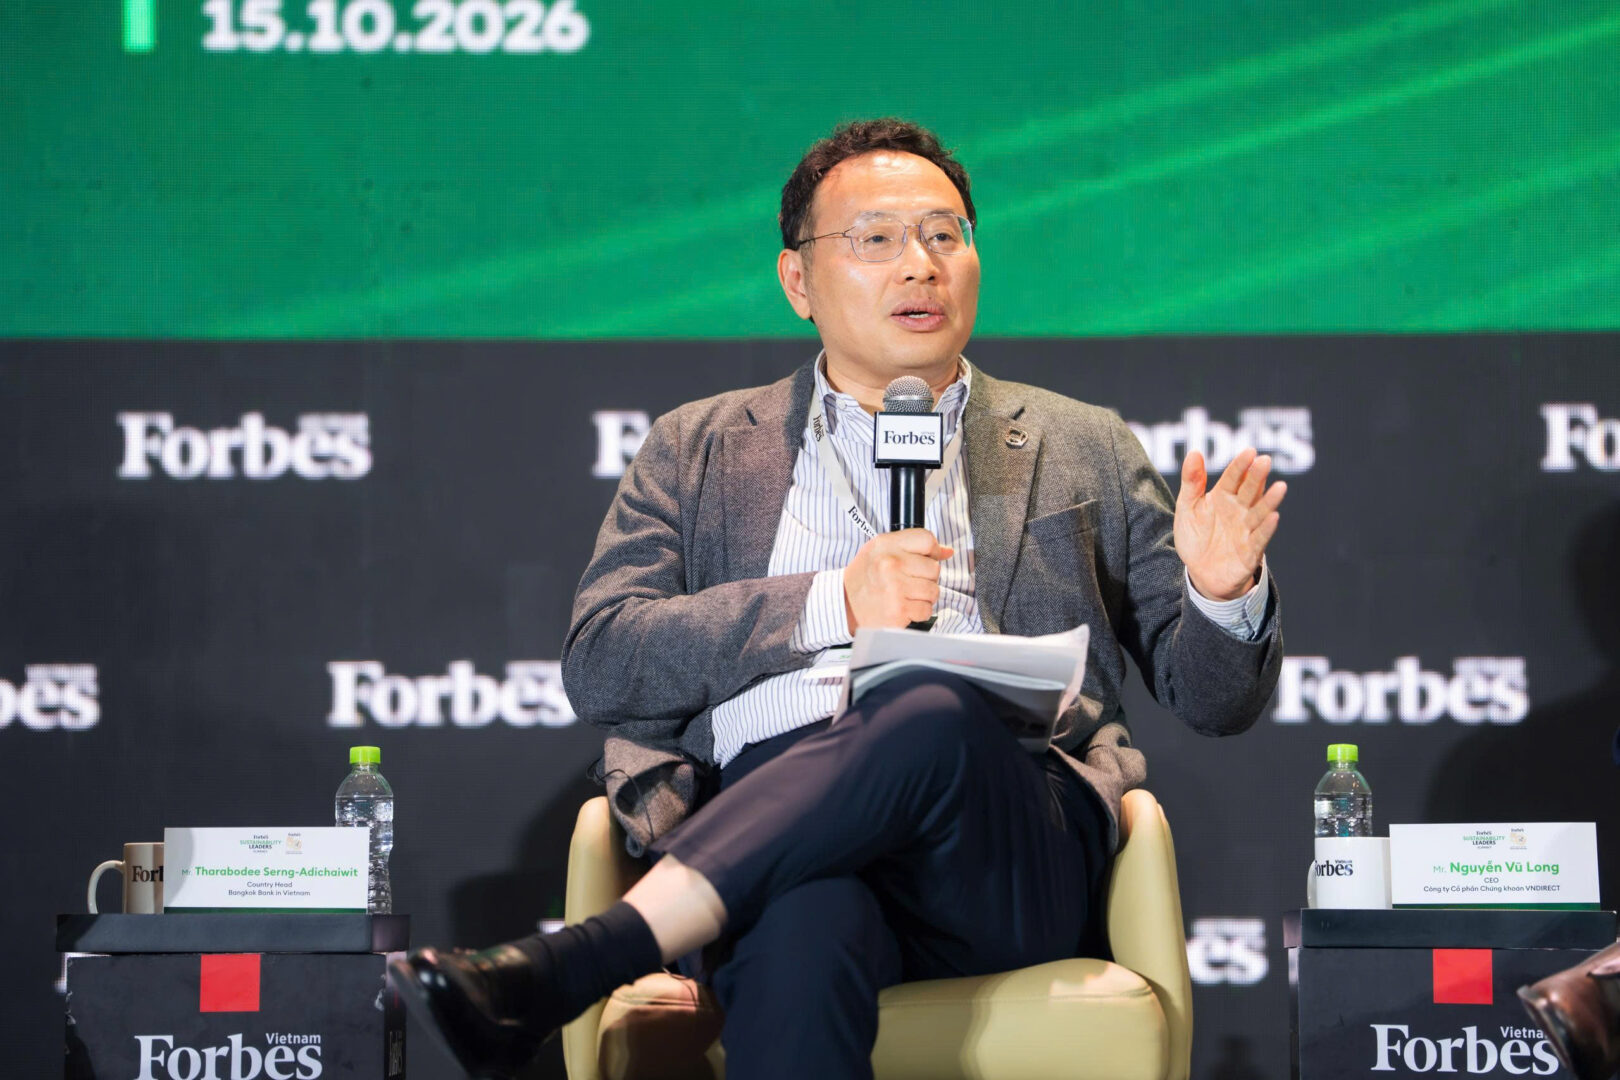
Ông Tharabodee Serng-Adichaiwit:
Khi doanh nghiệp tiếp cận nguồn vốn xanh từ nước ngoài, một trong những yếu tố sống còn là phải kiểm soát tốt rủi ro ngoại hối. Thực tế, có những doanh nghiệp thấy lãi suất vay trong nước ở mức 10%, trong khi lãi suất vay nước ngoài chỉ 5%, nên quyết định vay vốn ngoại mà không lường trước biến động tỷ giá, để rồi rơi vào tình trạng vỡ nợ. Đây là bài học kinh nghiệm rất đáng lưu ý. Trong thời gian tới, chi phí huy động vốn toàn cầu có thể tiếp tục gia tăng do những bất ổn kinh tế và sự bùng nổ của công nghệ AI. Với Việt Nam, áp lực còn đến từ vấn đề cân đối ngoại hối trong bối cảnh nhu cầu nhập khẩu và đầu tư năng lượng lớn. Về phía ngân hàng, chúng tôi không muốn gánh chịu những rủi ro không cần thiết, vì vậy sẽ ưu tiên các doanh nghiệp có khả năng dự báo thị trường tốt và nền tảng tài chính vững mạnh.
Một thách thức khác là chi phí chuyển đổi xanh có thể đẩy giá thành sản phẩm lên cao, khiến thị trường khó chấp nhận. Chẳng hạn, xi măng xanh có giá cao hơn khoảng 15% so với xi măng thông thường, khiến doanh nghiệp gặp khó khăn trong tiêu thụ. Do đó, để ngân hàng có thể cấp vốn, doanh nghiệp cần chứng minh khả năng hoàn trả khoản vay, đồng thời có đầu ra tương đối chắc chắn cho sản phẩm. Điều này đòi hỏi sự hỗ trợ từ cơ chế chính sách và các cam kết thị trường.
Chính phủ cần ban hành những quy định bắt buộc, chẳng hạn yêu cầu cụ thể về tỷ lệ vật liệu tái chế trong sản phẩm may mặc, nhằm tạo động lực và thị trường cho sản phẩm xanh. Với các dự án năng lượng, những đơn vị mua lớn như EVN cũng cần có cam kết thu mua sản lượng rõ ràng. Khi có quy định đủ mạnh và đầu ra được bảo đảm, rủi ro của dự án sẽ giảm, qua đó tạo điều kiện để ngân hàng xem xét các chính sách tín dụng ưu đãi cho doanh nghiệp.
Ông Nguyễn Công Minh Bảo: Tại Việt Nam, chúng ta vừa có Quyết định 46/2026/QĐ-TTg đưa ra bộ tiêu chí rõ ràng để hướng dẫn xác định dự án xanh và khung tiêu chuẩn ESG. Đứng từ góc độ các định chế tài chính quốc tế, liệu bộ tiêu chí này đã đủ chuẩn để doanh nghiệp Việt Nam tiếp cận và hấp thụ dòng vốn ngoại hay chưa? Hay các tổ chức quốc tế vẫn cần thêm những cam kết, quy định cụ thể nào khác về mặt đầu ra của dự án để đảm bảo an toàn cho dòng vốn?
Ông Nguyễn Hoàng Linh : Theo tôi, hiện nay chúng ta đã có khung tiêu chí cho tín dụng xanh. Doanh nghiệp cần xác định mục đích vay phù hợp với khung tiêu chí này, trên cơ sở đó các tổ chức tài chính sẽ kiểm soát việc sử dụng vốn. Tuy nhiên, tôi muốn nhấn mạnh rằng yếu tố cốt lõi vẫn là an toàn tài chính và năng lực quản trị của doanh nghiệp. Một vấn đề được nhiều người quan tâm là khi huy động được vốn, doanh nghiệp sẽ phải chịu mức lãi suất bao nhiêu. Chúng ta cần nhìn thẳng vào thực tế rằng nguồn vốn từ các tổ chức nước ngoài mà ngân hàng Việt Nam huy động để phục vụ tín dụng xanh không hề rẻ.
Với mức lãi suất cơ sở và các chi phí liên quan, chi phí vốn có thể lên khoảng 6,8–7%/năm. Nếu ngân hàng vay bằng USD nhưng cho doanh nghiệp trong nước vay bằng VND, ngân hàng còn phải chịu thêm chi phí phòng ngừa rủi ro tỷ giá, khoảng 3%. Như vậy, tổng chi phí vốn đầu vào đã ở mức khoảng 10%. Khi cho doanh nghiệp vay lại, ngân hàng còn phải tính thêm chi phí hoạt động và tổn thất tín dụng dự kiến, khiến lãi suất cho vay thực tế có thể ở mức gần hoặc trên 12%/năm.
Đây là bài toán doanh nghiệp cần cân nhắc kỹ, bởi các dự án xanh thường phải đối mặt với nhiều thách thức mới, trong khi biên lợi nhuận có thể bị thu hẹp. Câu hỏi đặt ra là doanh nghiệp có đủ khả năng tạo ra hiệu quả kinh tế và chịu đựng mức lãi suất trên 12% hay không trước khi quyết định đầu tư và tiếp cận nguồn vốn. Dù vậy, vẫn có tín hiệu tích cực đối với nhu cầu vốn ngắn hạn. Hiện nay, các tổ chức tài chính trong nước và quốc tế vẫn có những chương trình áp dụng mức lãi suất ưu đãi khoảng 5–6% cho các khoản vay ngắn hạn phục vụ lĩnh vực ESG. Đây có thể là điểm tựa để doanh nghiệp từng bước triển khai quá trình chuyển đổi xanh.
Ông Tharabodee Serng-Adichaiwit:
Đối với các ngân hàng nước ngoài, danh mục phân loại xanh theo Quyết định 46 là chưa đủ để tháo gỡ những khó khăn trong việc tiếp cận nguồn vốn xanh. Vì vậy, cần khuyến khích doanh nghiệp tìm kiếm nguồn vốn xanh từ nước ngoài. Tuy nhiên, như tôi đã chia sẻ, các dự án xanh thường làm tăng chi phí sản xuất, nên câu hỏi đặt ra là khách hàng có sẵn sàng chấp nhận mức giá cao hơn cho sản phẩm hay không. Doanh nghiệp vì thế cần chứng minh khả năng trả nợ và có những cam kết đủ chắc chắn. Chẳng hạn, nếu xi măng xanh có giá cao hơn xi măng thông thường 15%, người mua có thể không chấp nhận mức chênh lệch này, khiến doanh nghiệp gặp khó khăn trong tiêu thụ sản phẩm.
Về phía ngân hàng, chúng tôi ưu tiên những doanh nghiệp có khả năng dự báo thị trường và nền tảng tài chính vững mạnh, bởi không tổ chức tín dụng nào muốn gánh chịu rủi ro không cần thiết. Để tháo gỡ nút thắt này, cần có hai yếu tố quan trọng. Thứ nhất là chính sách của Chính phủ với những quy định mang tính bắt buộc, chẳng hạn yêu cầu tỷ lệ vật liệu tái chế cụ thể trong ngành may mặc. Nếu không có quy định đủ mạnh, sản phẩm xanh sẽ khó có đầu ra ổn định.
Thứ hai là cam kết từ phía người mua. Với các dự án năng lượng, chẳng hạn, nếu doanh nghiệp đầu tư và kỳ vọng EVN mua điện, cần có cam kết rõ ràng về sản lượng thu mua. Khi chưa có những bảo đảm chắc chắn về đầu ra, ngân hàng sẽ khó đưa ra các chính sách ưu đãi về vốn cho doanh nghiệp.
Ông Nguyễn Vũ Long:
Cái thiếu nhất trong môi trường kinh doanh hiện nay mà tất cả doanh nghiệp Việt Nam sẽ phải đối mặt là niềm tin. Chúng ta đang trong một môi trường kinh doanh mà như tôi đã chia sẻ, nó tạo ra sự xung đột rất nhiều giữa tất cả các quốc gia. Niềm tin tại tất cả các nước sụt giảm do chúng ta có tất cả các cuộc chiến, cuộc chiến tranh và xung đột về chính trị xảy ra.
Những biến động này, kết hợp với các thay đổi chính sách nội bộ tại Việt Nam, đã tạo ra một môi trường kinh doanh làm cho các nhà đầu tư đánh mất niềm tin trong cuộc khủng hoảng. Chúng ta chưa nói đến cơ chế chuyển đổi bền vững, nhưng hiện tại rất nhiều doanh nghiệp đang phải đối mặt với câu hỏi: Chúng ta sẽ phải tồn tại như thế nào trong môi trường kinh doanh thực sự này? Tôi nghĩ niềm tin chính là thứ có thể kết nối tất cả doanh nghiệp, chính sách và tổ chức lại với nhau để cùng xây dựng giải pháp vượt qua bối cảnh xung đột này.
Hiện nay, VNDIRECT đang triển khai chiến lược chuyển hóa các hàng hóa xanh thành sản phẩm có thể đầu tư trên thị trường vốn, qua đó tạo thêm kênh huy động vốn cho doanh nghiệp. Tuy nhiên, trước mắt, doanh nghiệp Việt Nam sẽ phải trải qua một chu kỳ khó khăn chung về nguồn vốn. Để vượt qua giai đoạn này, doanh nghiệp cần nâng cao năng lực quản trị, tối ưu hóa hệ thống vận hành và cắt giảm chi phí. Đây là những vấn đề căn bản cần ưu tiên giải quyết. Đồng thời, doanh nghiệp cũng cần nhận diện và chấp nhận những rủi ro khó tránh khỏi trong quá trình chuyển đổi xanh.
Ông Nguyễn Công Minh Bảo: Giả sử một doanh nghiệp xuất khẩu niêm yết quyết định đầu tư một khoản vốn lớn ngay từ hôm nay để chuyển đổi công nghệ và đáp ứng các yêu cầu môi trường, nhằm duy trì khả năng tiếp cận những thị trường xuất khẩu chủ lực trong vòng năm đến bảy năm tới. Tuy nhiên, khoản đầu tư này làm giảm tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) và lợi nhuận của doanh nghiệp trong ba năm trước mắt. Trong tình huống đó, nhà đầu tư cần nhìn thấy những bằng chứng gì để tin rằng khoản chi này đang bảo vệ giá trị dài hạn của doanh nghiệp, thay vì làm suy giảm giá trị đầu tư?
Ông Nguyễn Hoàng Linh :
Một khi ngân hàng đã cân nhắc kỹ các yếu tố để đưa ra quyết định cho vay, ngân hàng sẽ giữ nguyên và không thay đổi quyết định của mình. Kể cả khi doanh nghiệp chấp nhận giảm lợi nhuận trong ba năm đầu và đang trong quá trình chuyển đổi, chưa hoàn thiện ESG, ngân hàng vẫn sẽ đồng hành chứ không rút vốn hay thay đổi quyết định. Đây là cơ sở để nhà đầu tư yên tâm rằng doanh nghiệp có sự đồng hành dài hạn từ nguồn vốn ngân hàng.
Ông Nguyễn Vũ Long :
Thực tế trên thị trường hiện nay, tôi chưa thấy bằng chứng rõ ràng cho thấy việc phát hành trái phiếu xanh hay gắn nhãn xanh sẽ giúp doanh nghiệp có được chi phí vốn thấp hơn so với trái phiếu thông thường. Vì vậy, việc lợi nhuận và tỷ suất sinh lời trên vốn chủ sở hữu (ROE) suy giảm trong ngắn hạn khi doanh nghiệp đầu tư chuyển đổi xanh là thực tế cần nhìn nhận. Để thuyết phục nhà đầu tư rằng khoản đầu tư này đang bảo vệ giá trị dài hạn chứ không làm suy giảm giá trị doanh nghiệp, yếu tố cốt lõi phải là năng lực quản trị. Nhà đầu tư dài hạn không chỉ nhìn vào nhãn xanh mà quan tâm đến nguồn lực và chiến lược quản trị của doanh nghiệp, từ đó đánh giá liệu doanh nghiệp có đủ khả năng biến khoản đầu tư thành những dự án khả thi, tạo ra giá trị và hấp thụ hiệu quả dòng vốn hay không.
Dòng tiền trên thị trường thường có xu hướng ngắn hạn, trong khi những câu chuyện như nâng hạng thị trường cũng chủ yếu tạo tác động trong một khoảng thời gian nhất định. Vì vậy, bằng chứng quan trọng nhất là doanh nghiệp phải xây dựng được một hệ sinh thái đủ hấp dẫn, với nền tảng quản trị và chiến lược kinh doanh thuyết phục, để duy trì niềm tin và giữ chân dòng vốn dài hạn ngay cả khi ROE suy giảm trong những năm đầu chuyển đổi.
Ông Tharabodee Serng-Adichaiwit:
Cần nhìn nhận thực tế rằng đầu tư xanh có thể làm tăng chi phí sản xuất. Chẳng hạn, xi măng xanh có giá cao hơn xi măng thông thường khoảng 15%. Vì vậy, câu hỏi mà nhà đầu tư sẽ đặt ra là ai sẽ chi trả cho phần chi phí chênh lệch này khi lợi nhuận doanh nghiệp suy giảm? Khách hàng có sẵn sàng chấp nhận mức giá cao hơn hay không? Nếu chưa có câu trả lời rõ ràng, khoản đầu tư xanh có thể trở thành một rủi ro lớn.
Để tạo niềm tin cho nhà đầu tư và ngân hàng, doanh nghiệp cần có những cơ sở bảo đảm về đầu ra. Thứ nhất là các quy định bắt buộc từ Chính phủ hoặc thị trường xuất khẩu, chẳng hạn yêu cầu tỷ lệ vật liệu tái chế trong sản phẩm may mặc. Khi những tiêu chuẩn này trở thành yêu cầu bắt buộc, doanh nghiệp chủ động chuyển đổi sớm sẽ có lợi thế trước những đơn vị chưa đáp ứng được quy định. Thứ hai là cam kết thu mua dài hạn từ những khách hàng lớn.
Với các dự án năng lượng, chẳng hạn, doanh nghiệp cần có cam kết rõ ràng về sản lượng thu mua từ EVN hoặc đơn vị đầu ra liên quan. Khi có cơ sở pháp lý và cam kết đầu ra đủ chắc chắn, ngân hàng mới có thể cân nhắc các chính sách ưu đãi về vốn, còn nhà đầu tư mới có thêm cơ sở để tin rằng khoản đầu tư xanh sẽ tạo ra giá trị dài hạn. Dù rủi ro chính sách vẫn còn, nếu những điều kiện này được bảo đảm, đầu tư xanh có thể giúp doanh nghiệp xây dựng lợi thế cạnh tranh bền vững.
Xem thêm
5 năm trước
Các công ty chứng khoán báo lãi kỷ lục

2 năm trước
10 tháng trước

2 năm trước