Chuyển đổi xanh đòi hỏi nguồn vốn lớn, nhưng chính sách tham vọng chưa đủ để thuyết phục nhà đầu tư. Theo đại diện IFC, khả năng sinh lời, chất lượng dự án và cách phân bổ rủi ro mới là những yếu tố quyết định dòng vốn có được khơi thông hay không.
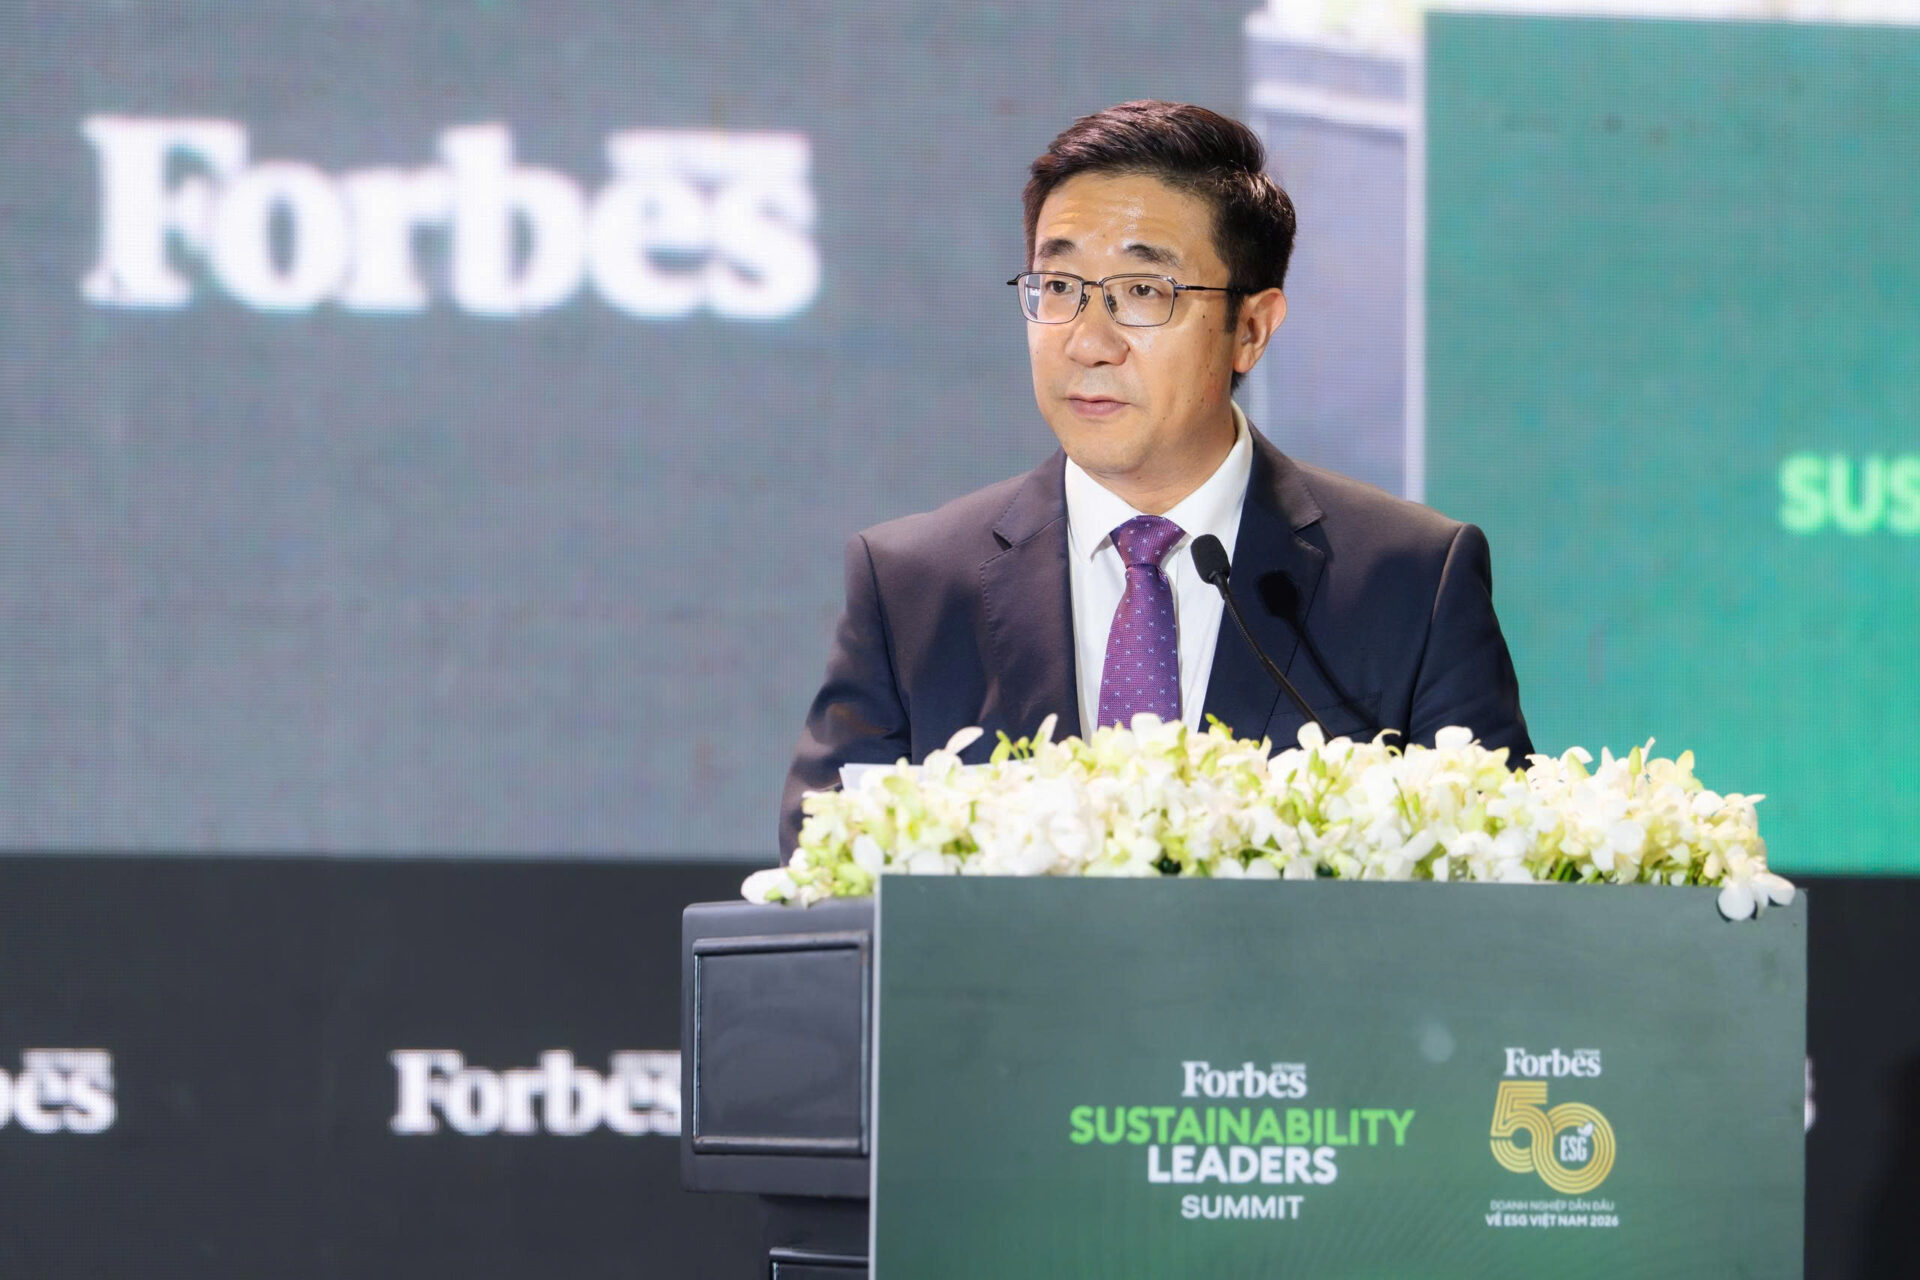
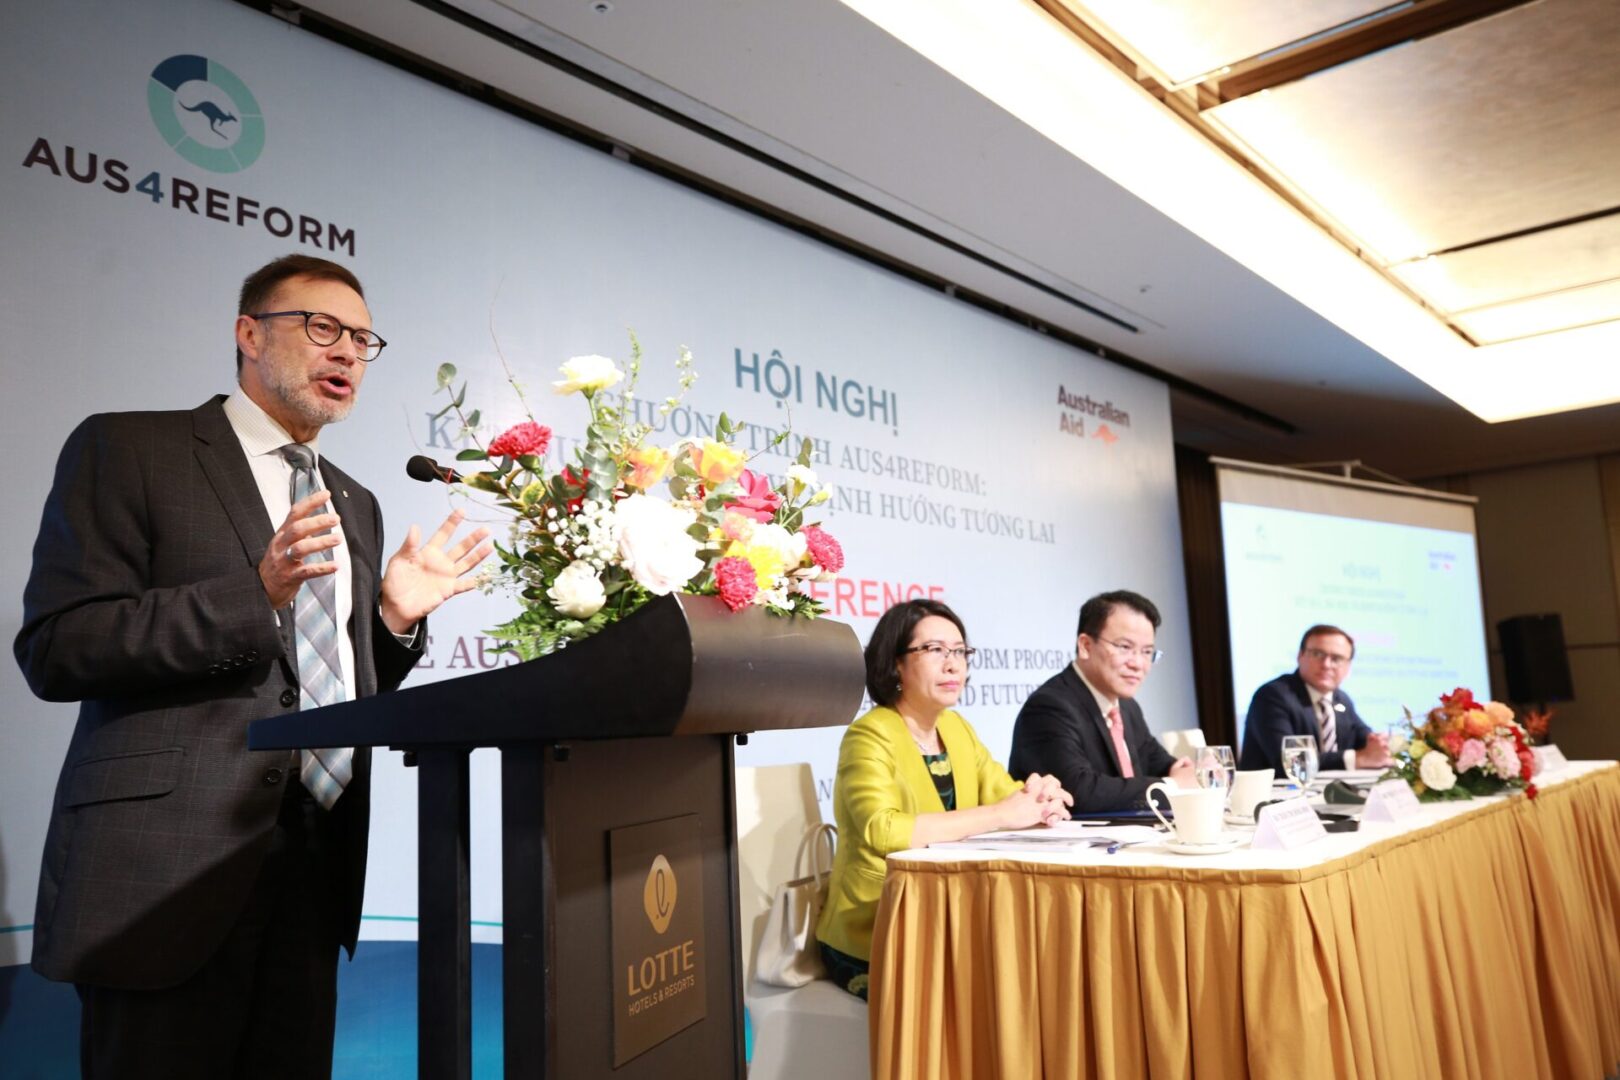
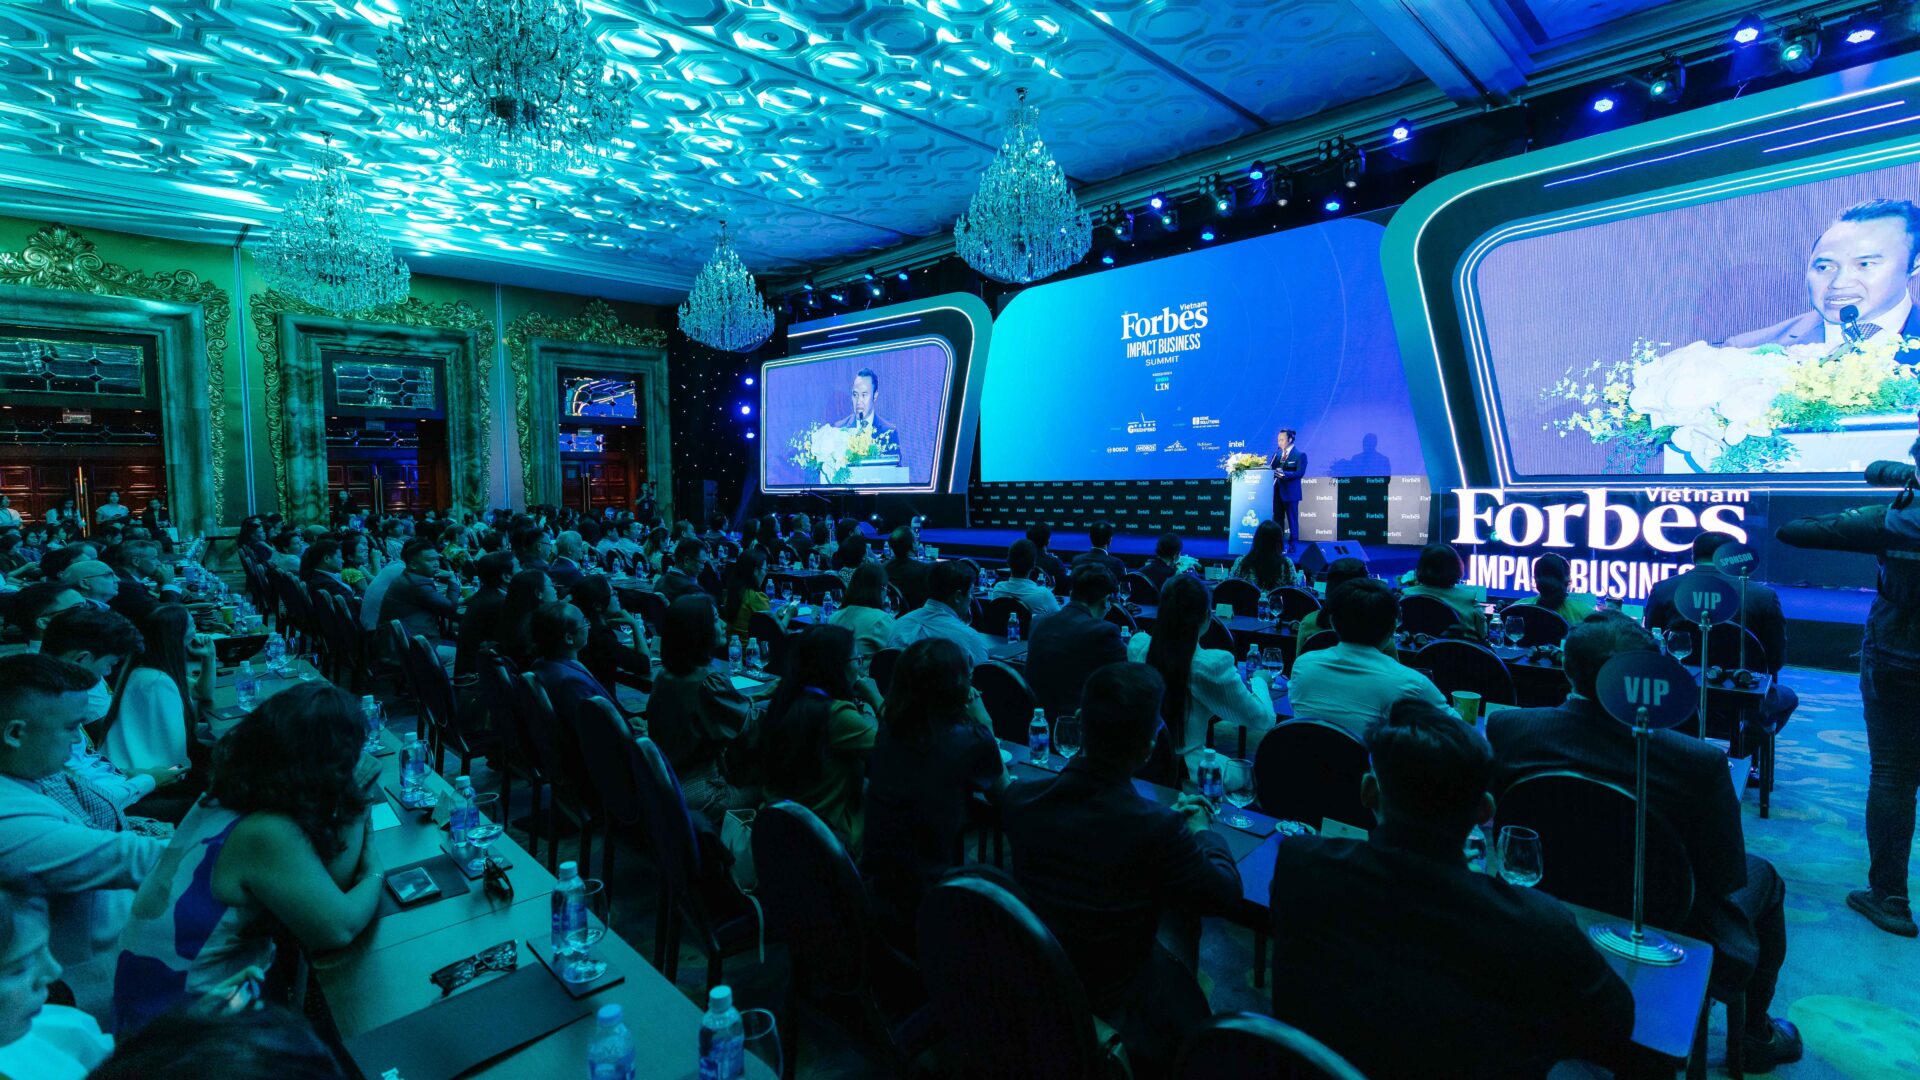
Tại Hội nghị Phát triển Bền vững 2026 do Forbes Việt Nam tổ chức ở TP.HCM ngày 15.10, ông Weichuan Xu, Giám đốc Khối Các Định chế Tài chính khu vực Mekong, Tổ chức Tài chính Quốc tế (IFC), nhấn mạnh ba điều kiện để huy động vốn cho chuyển đổi xanh: chính sách phải được thực thi nhất quán, dự án phải có khả năng tiếp cận tài chính và khu vực công, các định chế phát triển cùng nhà đầu tư tư nhân phải phối hợp để huy động vốn ở quy mô lớn.
Theo Quy hoạch điện VIII điều chỉnh, Việt Nam cần khoảng 136,3 tỉ USD đầu tư phát triển nguồn và lưới điện truyền tải trong giai đoạn 2026–2030. Quy mô này đặt ra yêu cầu huy động mạnh mẽ nguồn lực tư nhân, trong khi khả năng tiếp cận vốn vẫn phụ thuộc vào mức độ sẵn sàng và hiệu quả tài chính của từng dự án.
Chính sách tham vọng chưa đủ để giảm chi phí vốn
Việt Nam đã xây dựng nền tảng chính sách cho chuyển đổi xanh, từ cam kết phát thải ròng bằng 0 tại COP26, Chiến lược quốc gia về biến đổi khí hậu đến thỏa thuận Đối tác chuyển đổi năng lượng công bằng (JETP), với cam kết huy động ban đầu 15,5 tỉ USD.
Những cơ chế như mua bán điện trực tiếp (DPPA), định hướng phát triển thị trường carbon và tài chính xanh đang từng bước tạo điều kiện để các mục tiêu khí hậu chuyển thành hoạt động đầu tư.
Chuyên gia tài chính đến từ IFC cũng đặc biệt nhấn mạnh DPPA, cơ chế cho phép những khách hàng sử dụng điện lớn đủ điều kiện mua điện trực tiếp từ các đơn vị phát điện tái tạo. Điều này có ý nghĩa đối với các nhà sản xuất tại Việt Nam, khi nhu cầu sử dụng nguồn điện sạch, ổn định ngày càng gắn với khả năng cạnh tranh trong chuỗi cung ứng toàn cầu.
Ông cũng nhắc đến Nghị quyết 68-NQ/TW về phát triển kinh tế tư nhân, với mục tiêu đưa khu vực này đóng góp khoảng 55–58% GDP vào năm 2030.
Tuy nhiên, theo ông Xu, tham vọng chính sách không tự động làm giảm chi phí vốn. Nhà đầu tư còn cần những thủ tục rõ ràng, quy định ổn định và lộ trình thực thi minh bạch.
“Việc thực thi chính sách có thể dự đoán được sẽ tạo dựng niềm tin. Chính niềm tin đó quyết định liệu doanh nghiệp có sẵn sàng cam kết đầu tư trong 10 năm, 20 năm, thậm chí lâu hơn hay không,” ông nói.
Với những dự án có thời gian thu hồi vốn kéo dài, tính nhất quán của chính sách trở thành một yếu tố quan trọng để đánh giá rủi ro trước khi ra quyết định đầu tư.
Dự án xanh vẫn phải vượt qua phép thử thương mại
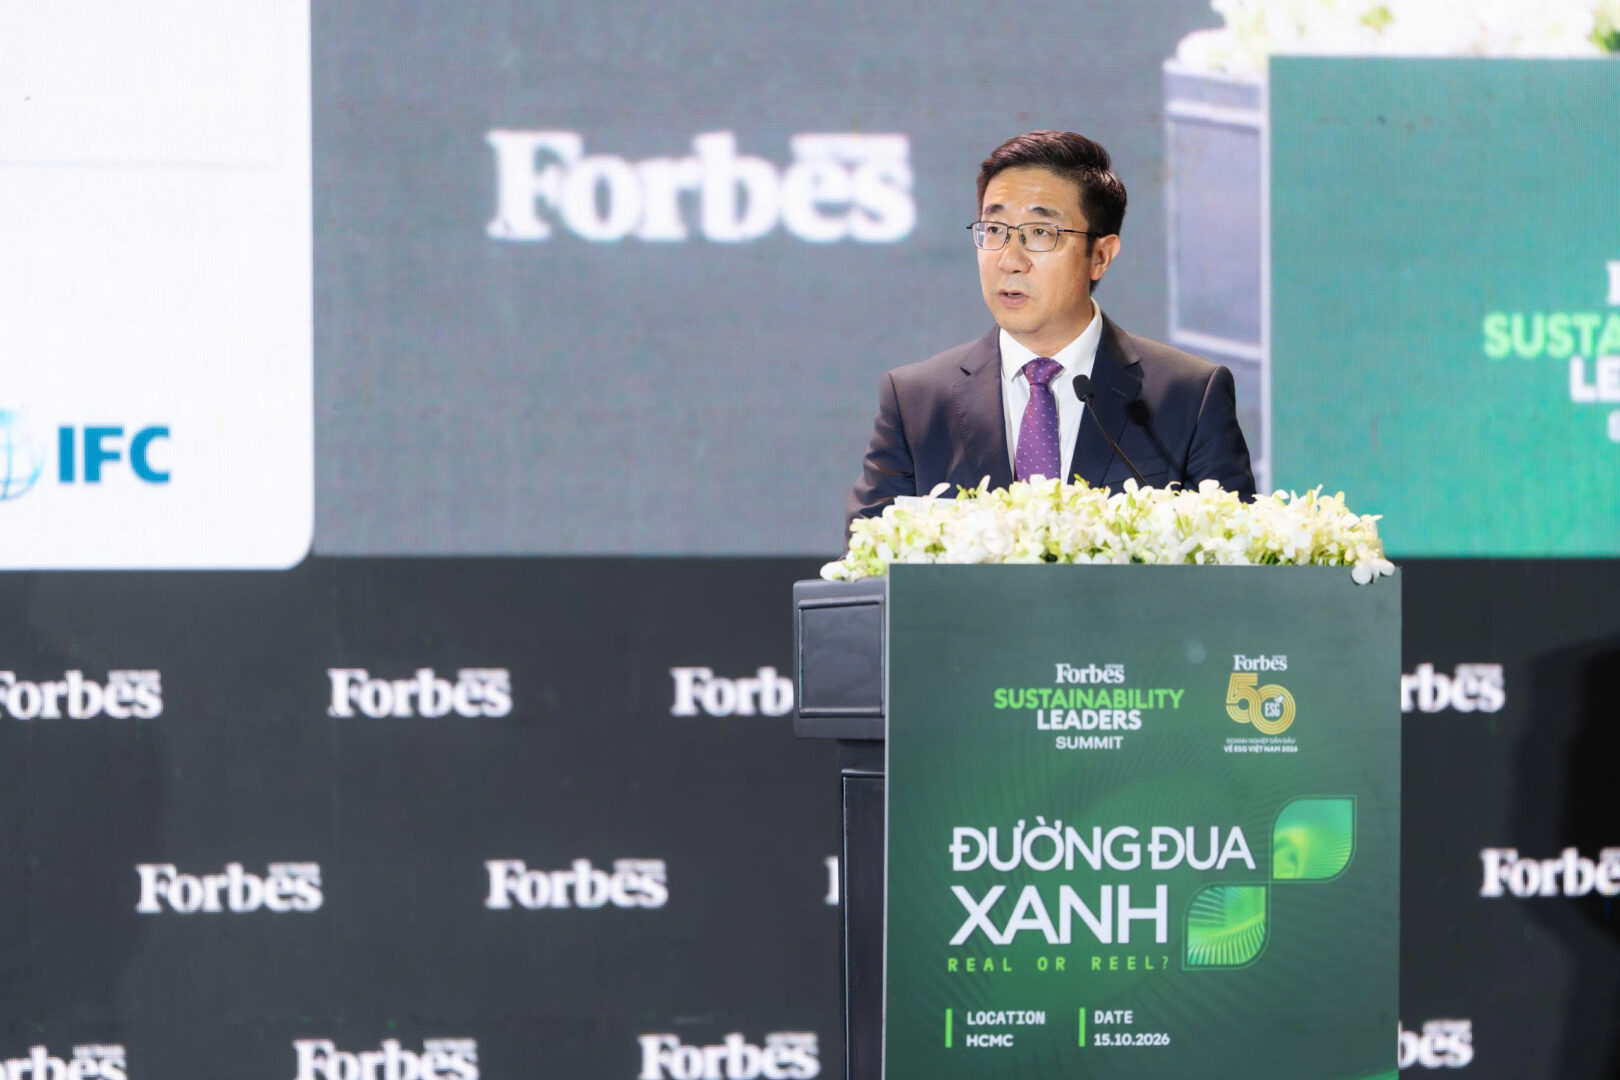
Theo ông Xu, tham vọng chính sách không tự động làm giảm chi phí vốn.
Từ góc nhìn của một tổ chức tài chính phát triển, ông Xu cho rằng yếu tố xanh không mặc nhiên khiến một dự án trở nên hấp dẫn đối với nhà đầu tư. Dự án còn phải chứng minh được tính khả thi về kinh tế và tài chính.
Ông Xu đưa ra năm tiêu chí đánh giá.
Thứ nhất là hiệu quả kinh tế, thể hiện qua phương án kinh doanh đáng tin cậy, khả năng hòa vốn và tạo lợi nhuận.
Thứ hai là cấu trúc tài chính, khi nguồn thu hoặc khoản tiết kiệm dự kiến phải phù hợp với thời hạn và chi phí của nguồn vốn huy động.
Thứ ba là năng lực triển khai, bao gồm công nghệ, nhà thầu, nhà cung cấp, khách hàng và hệ thống quản trị để bảo đảm dự án hoàn thành đúng tiến độ, trong phạm vi ngân sách.
Thứ tư là kết quả có thể đo lường, từ giảm phát thải, tiết kiệm năng lượng, tăng khả năng chống chịu trước biến đổi khí hậu đến tạo việc làm chất lượng.
Cuối cùng là phân bổ rủi ro. Những rủi ro liên quan đến xây dựng, biến động tỷ giá, khả năng thanh toán của bên mua sản phẩm hoặc thay đổi quy định phải được xác định rõ trách nhiệm.
“Mục tiêu không phải loại bỏ mọi rủi ro, mà là phân bổ từng loại rủi ro cho những bên có khả năng quản lý chúng tốt nhất,” ông Xu nhấn mạnh.
Theo cách tiếp cận này, nguồn vốn phát triển phát huy hiệu quả khi giúp giải quyết những trở ngại cụ thể, qua đó tạo điều kiện để nhà đầu tư thương mại có thể tham gia. Một dự án mang lại lợi ích môi trường nhưng thiếu phương án kinh doanh khả thi, thông tin đầy đủ hoặc cơ chế kiểm soát rủi ro vẫn khó huy động vốn dài hạn.
Dùng vốn phát triển để thu hút vốn tư nhân
Theo số liệu được IFC trình bày, Nhóm Ngân hàng Thế giới đã huy động 112 tỉ USD vốn tư nhân trong năm tài chính 2026, tăng hơn ba lần so với mức 35 tỉ USD của năm tài chính 2022. Riêng IFC huy động 73,6 tỉ USD từ các nhà đầu tư khác trong năm tài chính 2026.
Những kết quả này phản ánh vai trò ngày càng lớn của các định chế phát triển trong việc kết nối nguồn vốn, chia sẻ rủi ro và tạo điều kiện cho đầu tư tư nhân.
Tại Việt Nam, ông Xu dẫn một số giao dịch thể hiện sự kết hợp giữa mục tiêu phát triển với hiệu quả kinh doanh.
Năm 2025, IFC đầu tư 200 triệu USD vào đợt phát hành trái phiếu bền vững trị giá 300 triệu USD của VPBank. Nguồn vốn nhằm mở rộng cho vay đối với doanh nghiệp nhỏ và vừa, đặc biệt là doanh nghiệp do phụ nữ làm chủ, đồng thời tài trợ các dự án khí hậu. Hoạt động cho vay mở rộng từ nguồn vốn này dự kiến góp phần tạo khoảng 38.000 việc làm trong năm năm.
Một trường hợp khác là khoản vay 200 triệu USD gắn với mục tiêu bền vững dành cho LG Innotek Việt Nam Hải Phòng. Giao dịch hỗ trợ mở rộng năng lực sản xuất mô-đun camera điện thoại, đồng thời gắn với mục tiêu cắt giảm phát thải khí nhà kính.
Theo ông Xu, các trường hợp này cho thấy chính sách công, công cụ tài chính và đầu tư tư nhân có thể bổ trợ lẫn nhau. Mục tiêu cuối cùng không dừng ở giá trị vốn cam kết, mà còn là năng lực sản xuất, sức chống chịu của doanh nghiệp và việc làm được tạo ra.
Đưa dòng vốn đến cả doanh nghiệp nhỏ
Từ những kinh nghiệm thực tiễn, đại diện IFC xác định năm ưu tiên để Việt Nam huy động nguồn vốn cho chuyển đổi xanh.
Trước hết là bảo đảm tính ổn định trong thực thi chính sách điện, thị trường carbon và tài chính xanh.
Tiếp đó là nâng chất lượng chuẩn bị dự án, từ nghiên cứu khả thi, giấy phép, thiết kế kỹ thuật đến đánh giá tác động môi trường, xã hội và phân định trách nhiệm triển khai.
Ông Xu đặt câu hỏi liệu những dự án lớn đã được công bố có đủ thông tin để nhà đầu tư xem xét, thẩm định hay chưa. Đây là vấn đề quan trọng bởi quy mô đầu tư lớn không đồng nghĩa với việc dự án đã sẵn sàng tiếp nhận vốn.
Ưu tiên thứ ba là sử dụng những công cụ chia sẻ rủi ro có mục tiêu, như bảo lãnh, tài chính hỗn hợp và giải pháp tài trợ bằng đồng nội tệ. Theo ông, các công cụ này không nhằm thay thế tài chính thương mại, mà giúp xử lý những rủi ro thị trường chưa thể tự gánh chịu, qua đó thu hút thêm vốn tư nhân.
Hai ưu tiên còn lại là cải thiện độ tin cậy của dữ liệu về khí hậu, phát thải và ESG, đồng thời nâng cao năng lực của các ngân hàng, doanh nghiệp, cơ quan quản lý và đơn vị phát triển dự án trong nước.
Ông đặc biệt nhấn mạnh vai trò của năng lực thực thi tại địa phương. Khi các tổ chức và doanh nghiệp trong nước có đủ khả năng xây dựng, thẩm định và giám sát dự án, dòng vốn quốc tế mới có điều kiện đi xa hơn những dự án quy mô lớn, tiếp cận cả doanh nghiệp nhỏ, nhà cung cấp và cộng đồng.
Kết thúc bài trình bày, ông Xu trở lại câu hỏi về chi phí chuyển đổi và trách nhiệm gánh chịu chi phí ấy.
“Chuyển đổi có chi phí, nhưng trì hoãn cũng có chi phí,” ông nói.
Theo ông, điều quan trọng là phân bổ nguồn vốn và rủi ro sao cho quá trình chuyển đổi đồng thời củng cố năng lực cạnh tranh và mở rộng cơ hội phát triển. Huy động vốn tư nhân và tạo việc làm không phải hai mục tiêu tách biệt, mà cần được giải quyết cùng nhau thông qua những dự án vừa khả thi về thương mại, vừa mang lại kết quả môi trường và xã hội đáng tin cậy.
Xem thêm
3 năm trước
Niềm tin là yếu tố mấu chốt cho năm 2023
4 năm trước