Từ fintech Singapore đến tham vọng quản lý tài sản toàn cầu
Lim Chung Chun định hình lại đầu tư bán lẻ ở Singapore với iFAST, sau đó xây dựng thành công ty dẫn đầu về công nghệ tài chính (fintech) trong khu vực. Giờ đây, ông đánh cược ngân hàng kỹ thuật số sẽ đưa công ty vươn ra toàn cầu.
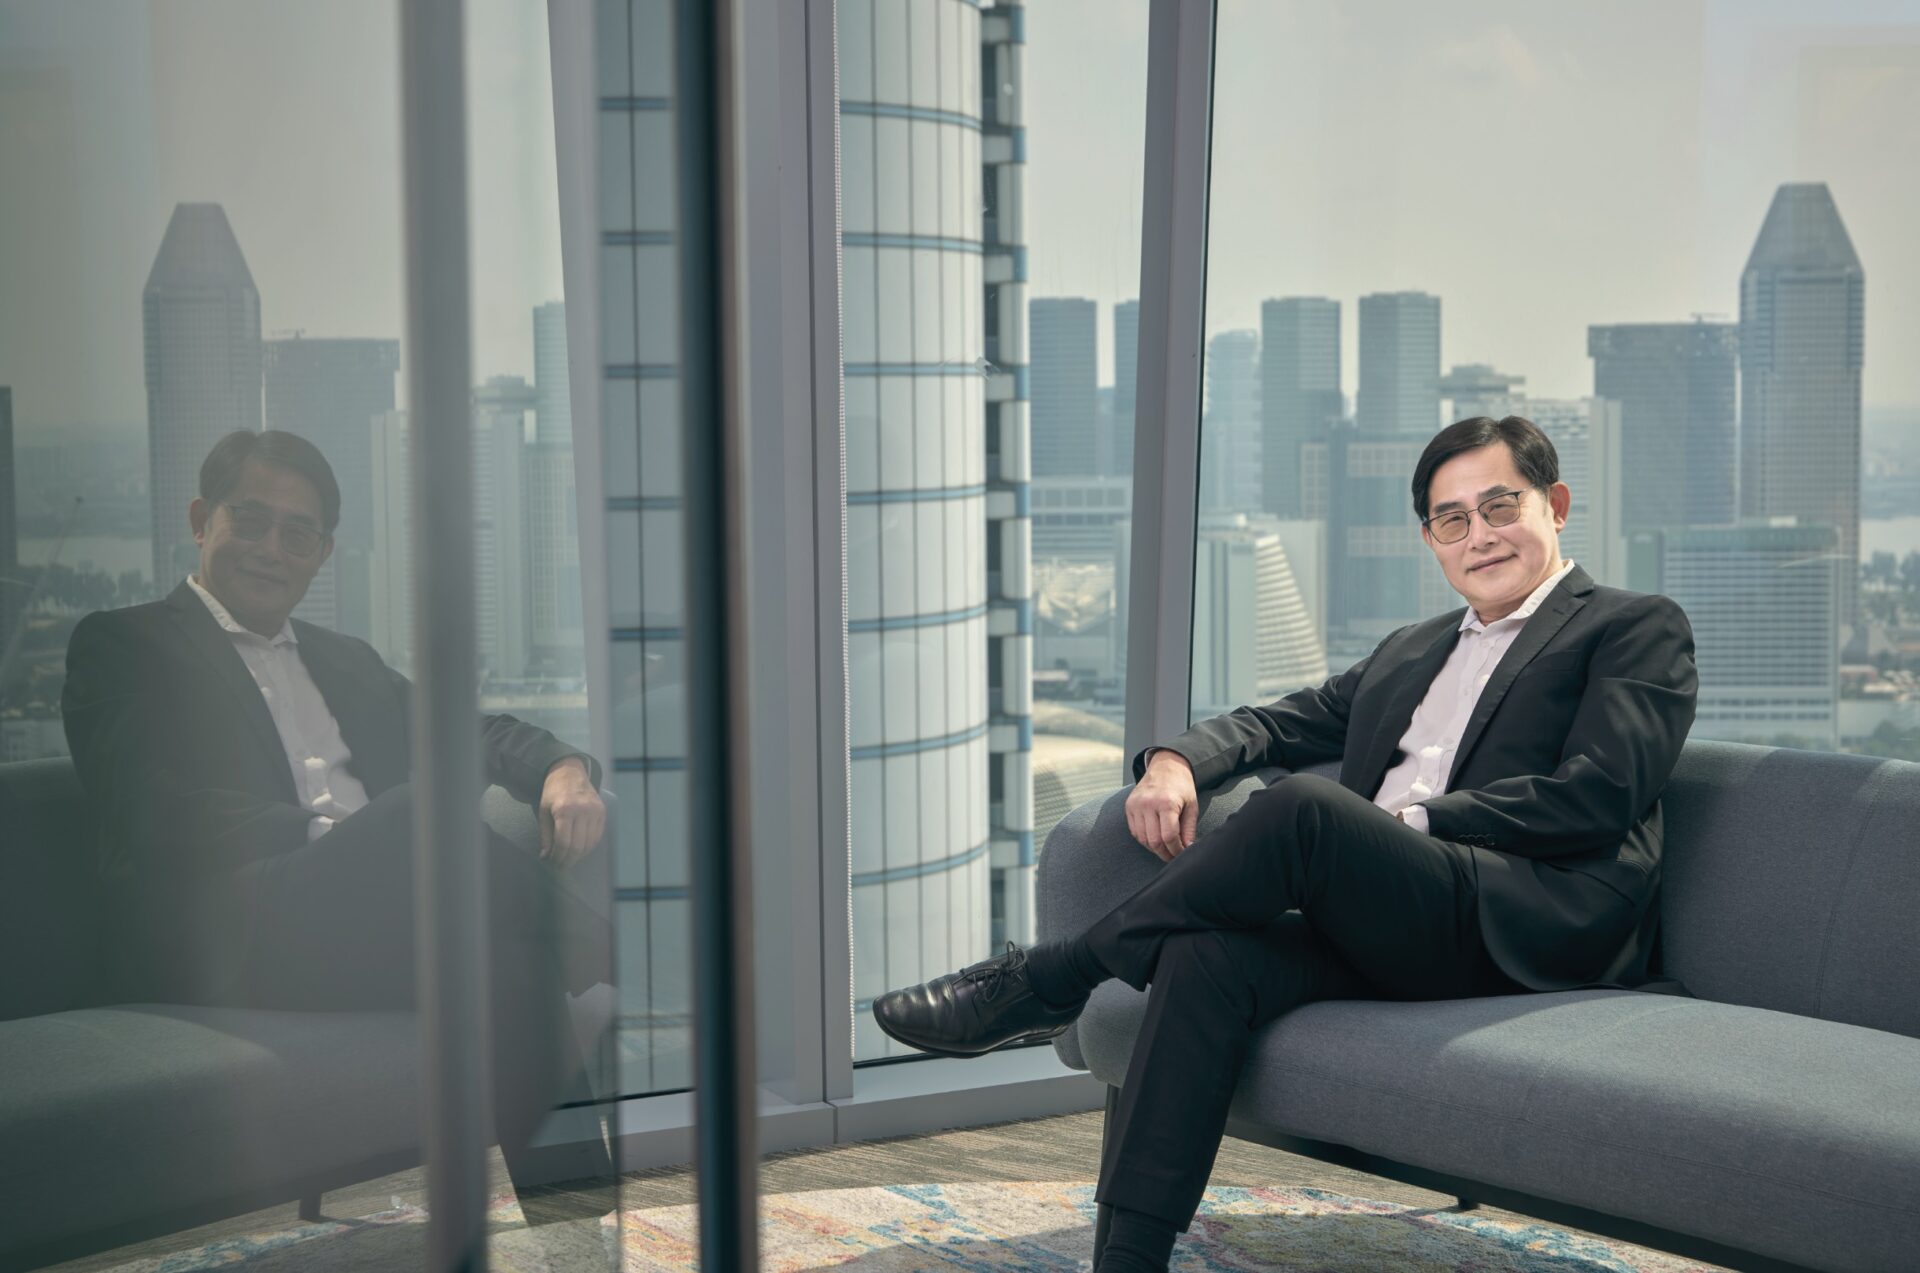
Rất lâu trước khi fintech trở thành từ khóa, Lim Chung Chun đã đưa nhà đầu tư bán lẻ tại singapore lên môi trường trực tuyến. Năm 1998, giai đoạn bùng nổ dotcom, ông rời công việc trưởng bộ phận nghiên cứu cổ phiếu tại ING Barings Securities. Hai năm sau ông ra mắt Fundsupermart.com, cung cấp khả năng tiếp cận trực tuyến dễ dàng với chi phí thấp cho nhiều quỹ tương hỗ. Công ty fintech khác sau đó chỉ tập trung vào đầu tư hoặc ngân hàng, nhưng Lim xây dựng theo cả hai, đến 2003 đặt tên là iFAST.
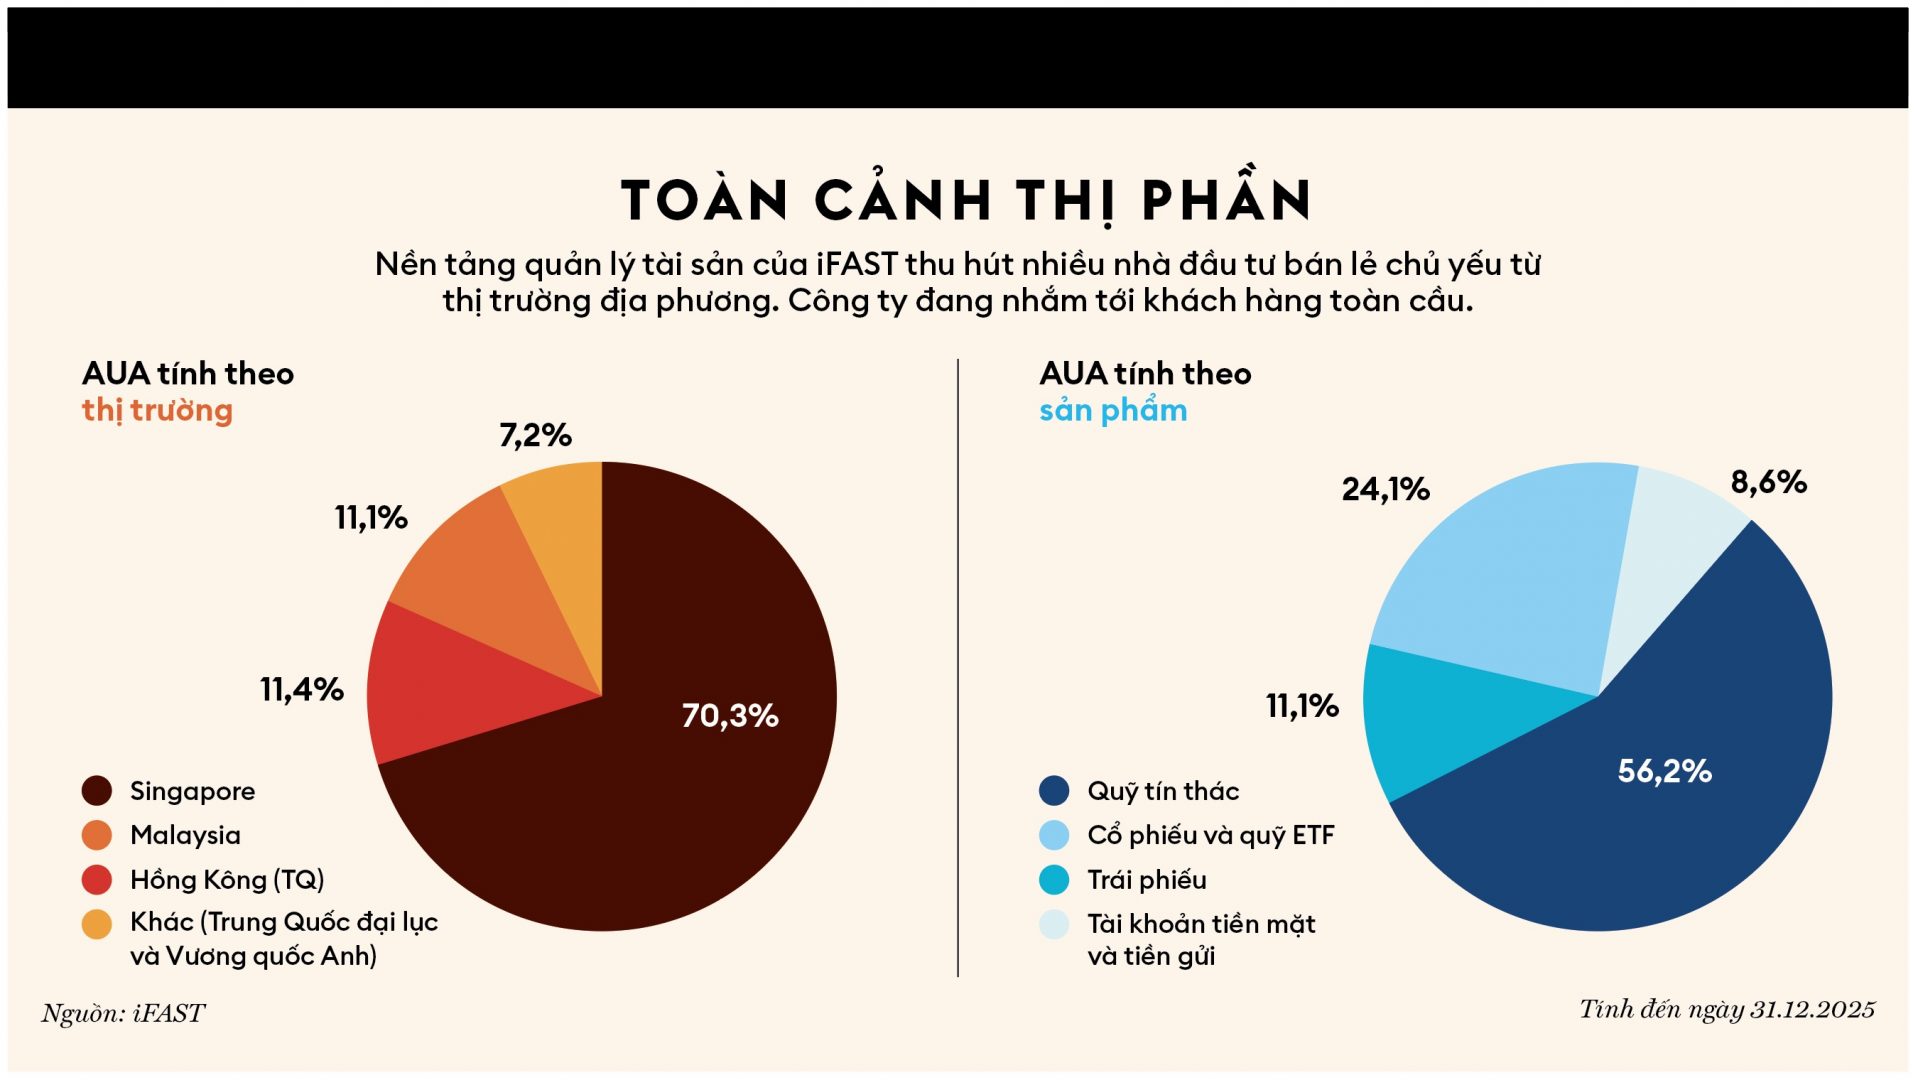
Ngày nay, nền tảng B2C (doanh nghiệp – người tiêu dùng) của ông (gọi là FSM Global) là một trong những trang web toàn diện nhất về quản lý tài sản ở Đông Nam Á với 1,2 triệu tài khoản khách hàng, cung cấp 29.000 sản phẩm đầu tư, gồm hơn 16.800 quỹ từ hơn 350 công ty quản lý quỹ. Trang web đã mở rộng từ quỹ tương hỗ sang trái phiếu, cổ phiếu, chứng khoán chính phủ và quỹ hoán đổi danh mục tại thị trường ngoài trụ sở chính, như Malaysia, Hồng Kông (TQ), Trung Quốc đại lục, Vương quốc Anh và Hoa Kỳ. Đồng thời, Lim cũng xây dựng một nền tảng với doanh nghiệp chiếm hơn 2/3 trong số 25 tỷ USD tài sản đang được quản lý tính đến ngày 31.3.2026, nghĩa là các tài sản không được quản lý chủ động, phục vụ 14.700 cố vấn tài sản tại 850 ngân hàng và tổ chức tài chính.
Hiện nay ông Lim, 58 tuổi, đang tận dụng bề dày kinh nghiệm đó với kế hoạch lớn của iFAST: kết nối iFAST Global Bank (iGB), một ngân hàng kỹ thuật số mà công ty sở hữu tại Vương quốc Anh, vào nền tảng đầu tư của mình để mở rộng tệp khách hàng. Ông nhắm tới phân khúc mình am hiểu, là tầng lớp trung lưu khá giả (mass affluent), những người có thể đầu tư lên tới 1 triệu USD. “Ngân hàng tư nhân phục vụ khách hàng khắp nơi trên thế giới, nhưng tập trung vào cá nhân có tài sản ròng cao. Chúng tôi nghĩ cơ hội lớn nằm ở khách hàng trung lưu khá giả,” chủ tịch và CEO của iFAST cho biết trong cuộc phỏng vấn tại văn phòng của ông ở Ocean Financial Centre, nhìn ra trung tâm tài chính Raffles Place của Singapore.
Tháng 2.2026, ông Lim phác thảo kế hoạch nhằm đạt tốc độ tăng trưởng tài sản hằng năm kép trên 25%, để chạm mốc 77 tỷ USD tài sản quản lý (AUA) vào năm 2030. “Quy mô phải như chúng tôi mơ ước. Vị thế của chúng tôi hôm nay, với hơn 20 tỷ USD AUA, chỉ là giọt nước nhỏ trong không gian quản lý tài sản toàn cầu,” Lim nói.
Quá trình đẩy mạnh tăng trưởng gồm đảm bảo thêm giấy phép thanh toán, ngoài một vài giấy phép đã có, nhằm giúp khách hàng chuyển tiền xuyên biên giới liền mạch. iFAST nhận được sự chấp thuận về nguyên tắc cho giấy phép thanh toán tại Malaysia năm 2025, dự kiến ra mắt dịch vụ vào cuối năm 2026. Để tăng cường hơn nữa kết nối thanh toán, iGB vào tháng 4.2026 đã hợp tác với Alipay, cổng ví điện tử của Ant International chi nhánh tại Singapore của gã khổng lồ fintech Ant Group. Điều này giúp khách hàng của iGB dùng ứng dụng ngân hàng để thanh toán cho hơn 150 triệu đối tác bán hàng tại hơn 100 thị trường.
Trụ sở chính tại Singapore nên iFAST có nhiều thuận lợi. Danh tiếng của quốc đảo về quy định chặt chẽ và chế độ thuế thân thiện với nhà đầu tư, đã củng cố vị thế như trung tâm quản lý tài sản toàn cầu, và tiếp tục là thỏi nam châm thu hút vốn, văn phòng quản lý tài sản gia đình cũng như nhà đầu tư di động toàn cầu. Ông Nirguran Tiruchelvam, trưởng bộ phận nghiên cứu người tiêu dùng và internet tại Singapore của công ty tư vấn đầu tư Aletheia Capital, nhận định. Công ty nghiên cứu thị trường Mordor Intelligence có trụ sở tại Hyderabad dự báo, thị trường quản lý tài sản châu Á – Thái Bình Dương sẽ tăng lên 41,8 ngàn tỷ USD vào năm 2031 từ mức 27,6 ngàn tỷ USD năm 2025, nhờ sự mở rộng đô thị, sự giàu có của tầng lớp trung lưu và việc sử dụng rộng rãi các mô hình tư vấn bằng robot (robo-advisory) với giá cả phải chăng, một loại hình cố vấn tài chính tự động.
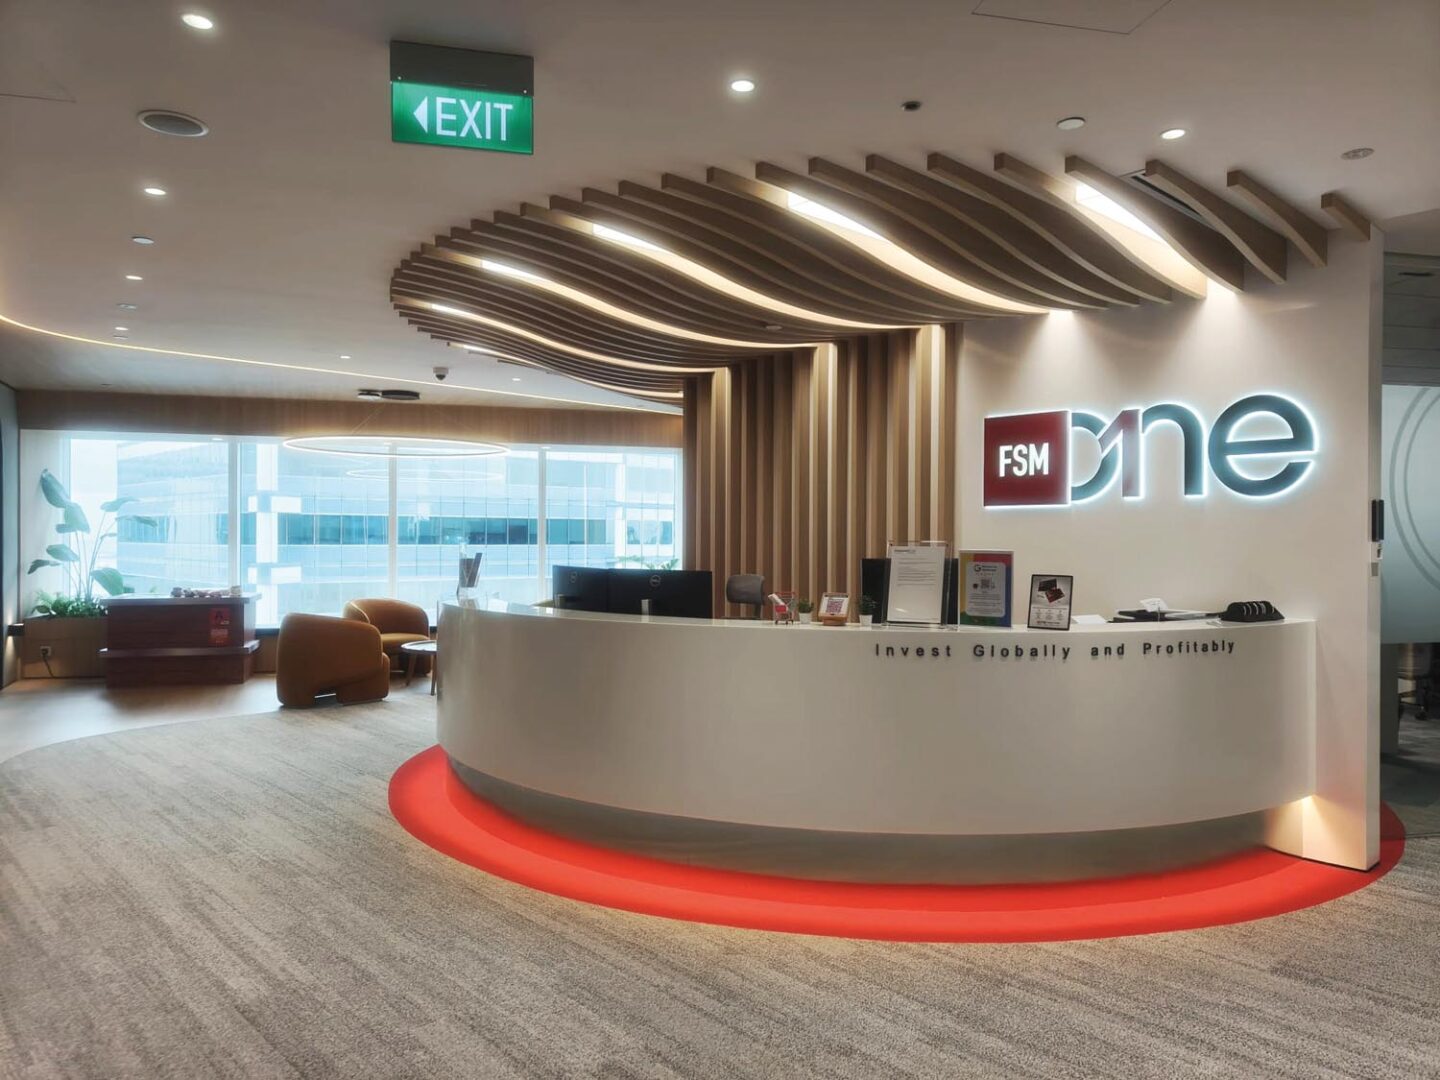
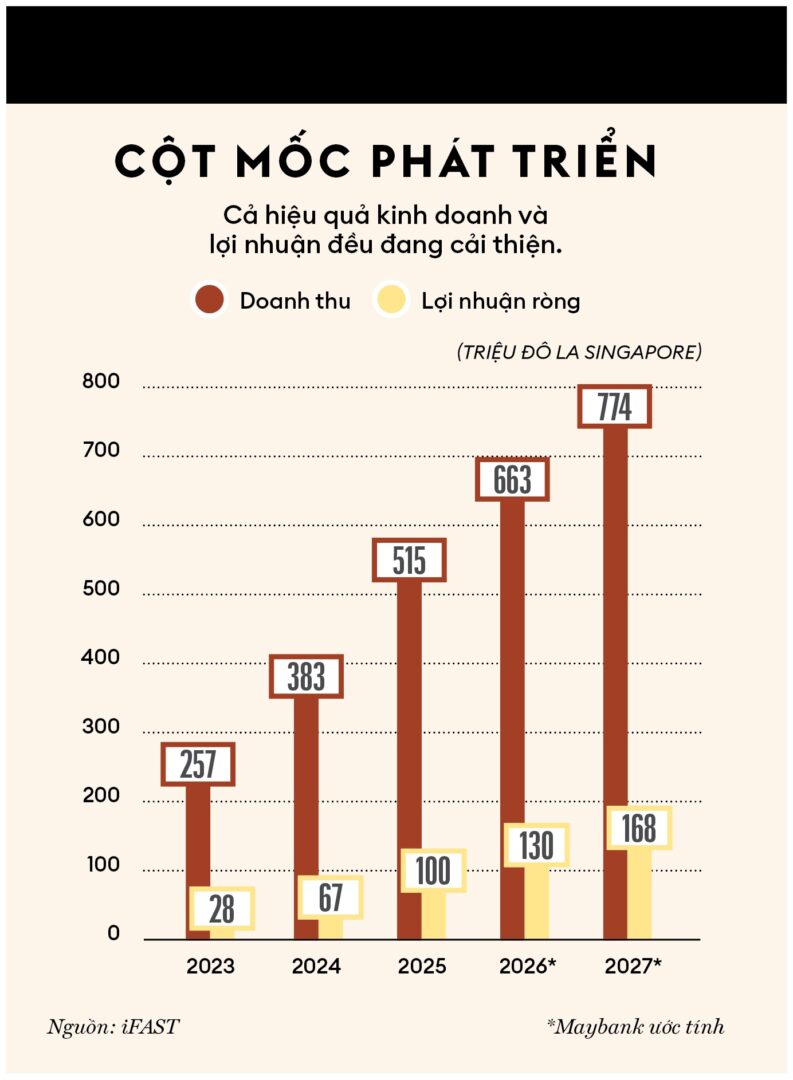
Chiến lược của Lim bắt đầu mang lại kết quả. Lợi nhuận ròng của iFAST tăng hơn gấp đôi lên 50 triệu USD trên mức doanh thu tăng 49% lên 296 triệu USD năm 2024, một quỹ đạo tăng trưởng giúp công ty năm 2025 có vị trí trong danh sách “Best Under A Billion” của Forbes dành cho 200 công ty niêm yết quy mô nhỏ và vừa ở châu Á – Thái Bình Dương. Năm 2025, iFAST vẫn duy trì tốc độ với lợi nhuận ròng vượt mức 77 triệu USD trên doanh thu 397 triệu USD.
Cổ phiếu công ty tăng 33% vào đầu tháng 7.2026 so với một năm trước, nhưng giảm từ mức đỉnh của tháng 1 sau báo cáo thu nhập quý đầu tiên thấp hơn một chút so với kỳ vọng, mặc dù lợi nhuận ròng tăng 48% lên 21 triệu USD trên mức tăng doanh thu 45% lên 119 triệu USD. Các nhà phân tích cho rằng, viễn cảnh tăng trưởng mạnh vẫn còn, nhờ động lực tăng trưởng có khả năng cải thiện. Lim là cổ đông cá nhân lớn nhất của iFAST với gần 20% cổ phần, trị giá 417 triệu USD.
Tăng trưởng không phải lúc nào cũng theo đường thẳng. Giống như nhiều nền tảng đầu tư trực tuyến khác, iFAST nhận cú hích mạnh trong đại dịch Covid-19, khi lệnh phong tỏa giữ mọi người ở nhà và nhà đầu tư bán lẻ đổ xô vào môi trường trực tuyến. Dòng tiền thuần đổ vào đã tăng gần gấp 4 lần lên 3 tỷ USD vào năm 2021 từ mức 753 triệu USD năm 2019. Sự gia tăng này cũng khuếch đại sức mạnh cấu trúc trong mô hình của iFAST: hiệu ứng bánh đà, trong đó danh mục sản phẩm ngày càng đa dạng thu hút nhiều cố vấn, nhà đầu tư và đối tác hơn, từ đó thu hút thêm nhiều nhà cung cấp sản phẩm đầu tư và làm sâu sắc thêm sức hấp dẫn của nền tảng. Động lực đó đã thúc đẩy sự tăng trưởng AUA châu Á vào năm 2025, trong đó Singapore chiếm 70% tổng số.
Chuyên gia Tiruchelvam từ Aletheia Capital lưu ý, cách tiếp cận của CEO Lim giúp iFAST khác biệt trong lĩnh vực ngày càng cạnh tranh. Nhiều đối thủ trong nước như StashAway (cố vấn robot cung cấp danh mục đầu tư quản lý rủi ro tự động) và Chocolate Finance (cung cấp dịch vụ quản lý tiền mặt chi phí thấp), đã xây dựng các sản phẩm đầu tư ngách tiềm năng. iFAST đang cược rằng, khách hàng của họ sẽ ưa chuộng nền tảng dịch vụ trọn gói cho phép giữ tiền mặt, chuyển tiền xuyên biên giới và đầu tư. Tiruchelvam nói thêm: “Lim luôn ở vị trí tiên phong trong tất cả khía cạnh đó.”
“Ông ấy có tầm nhìn và giúp phát triển công ty nhanh chóng từ một nền tảng đầu tư rất nhỏ đến vị thế ngày nay,” David Liau, một nhà đầu tư tại Singapore, khách hàng từ năm 2004 của iFast chia sẻ. “iFAST cung cấp cho nhà đầu tư vô số sản phẩm đầu tư. Đội ngũ cố vấn của họ cung cấp nhiều nghiên cứu sâu sắc,” Liau nói thêm. Liau giao dịch khoảng hơn 700 ngàn USD cổ phiếu mỗi tháng, cho biết ông đánh giá cao khả năng tiếp cận thị trường quốc tế với chi phí rất phải chăng so với đối thủ quốc tế khác của iFAST.
Lim lớn lên tại một thị trấn nhỏ ở bang Johor miền Nam Malaysia. Cha ông điều hành một studio chụp ảnh tại tầng trệt của căn nhà phố truyền thống. Gia đình sống ở tầng trên. Cha mẹ ông hy vọng cậu con trai duy nhất trong 4 người con sẽ trở thành bác sĩ, nên năm 12 tuổi gửi ông đến sống với một người bác ở Singapore để tiếp tục học tập. Sau khi lỡ 1 suất vào trường y, Lim theo đuổi yêu thích toán để học kỹ thuật điện tại Đại học Quốc gia Singapore. Tốt nghiệp năm 1991, ông gia nhập công ty hiện đã giải thể ING Barings Securities, với tư cách 1 nhà phân tích, rồi trở thành trưởng bộ phận nghiên cứu.
“Các ngân hàng tư nhân phục vụ khách từ khắp nơi, nhưng tập trung vào cá nhân có tài sản ròng cao. Chúng tôi nghĩ cơ hội nằm ở khách hàng trung lưu khá giả.”
Ông rời đi năm 1998 để đầu tư tiền của mình vào một quỹ cùng với 1 người bạn tên là Moh Hon Meng, cựu giám đốc marketing của Procter & Gamble. Trong khi nỗ lực khởi động liên doanh, họ gặp một vài chuyên gia tư vấn quản lý, những người gợi ý rằng đầu tư trực tuyến đang bùng nổ ở Hoa Kỳ, sẽ sớm lan sang châu Á. Trong khi các ngân hàng Singapore tại thời điểm đó tính phí gia nhập hoặc hoa hồng 5%, thì thế hệ nền tảng giao dịch trực tuyến mới ở Hoa Kỳ không tính phí bán hàng hoặc phí giao dịch.
Lim và Moh nắm bắt cơ hội để thành lập Fundsupermart.com, bằng cách sử dụng 386.000 USD huy động được từ bạn bè và gia đình, trong đó có 154.000 USD tiền tiết kiệm của Lim. (Các chuyên gia tư vấn đưa ra ý tưởng đã từ chối góp vốn.) Cả 2 nộp đơn xin giấy phép dịch vụ thị trường vốn và ra mắt một trang web giáo dục về đầu tư vào các quỹ tương hỗ, để xây dựng mạng lưới khách hàng sớm ở Singapore. Tháng 12.2000, giấy phép được cấp và nền tảng bắt đầu hoạt động.
Quyết định sớm thường là yếu tố khác biệt quan trọng ở giai đoạn sau. Ban đầu Lim dự định mua một nền tảng công nghệ của bên thứ ba, nhưng sau nhiều tháng đánh giá các nhà cung cấp, ông hủy bỏ kế hoạch và thuê một nhóm 8 nhà phát triển phần mềm để tự xây dựng riêng. Ông nói: “Tôi nhận ra nếu phụ thuộc vào nhà cung cấp CNTT bên ngoài, theo thời gian chúng tôi sẽ làm việc cho họ. Tốt hơn là giữ cho chi phí tinh gọn, trước mắt xây dựng chức năng cốt lõi trong nội bộ và ưu tiên tăng trưởng bền vững.”
Bằng nhiều cách, một loạt thách thức về quy định đã định hình chiến lược mở rộng toàn cầu của công ty. Trong tài chính, các chính phủ có xu hướng cấp giấy phép cho công ty đã có giấy phép tương tự ở nơi khác. Singapore đặc biệt thận trọng. Lim nói: “Nếu muốn xây dựng sự nghiệp ca hát ở Singapore, bạn cần làm gì? Hãy đến Đài Loan (Trung Quốc) và trở nên nổi tiếng. Khi đó tự nhiên ở Singapore, họ cho rằng bạn giỏi. Chúng tôi thực hiện chiến lược đó với môi giới chứng khoán.”
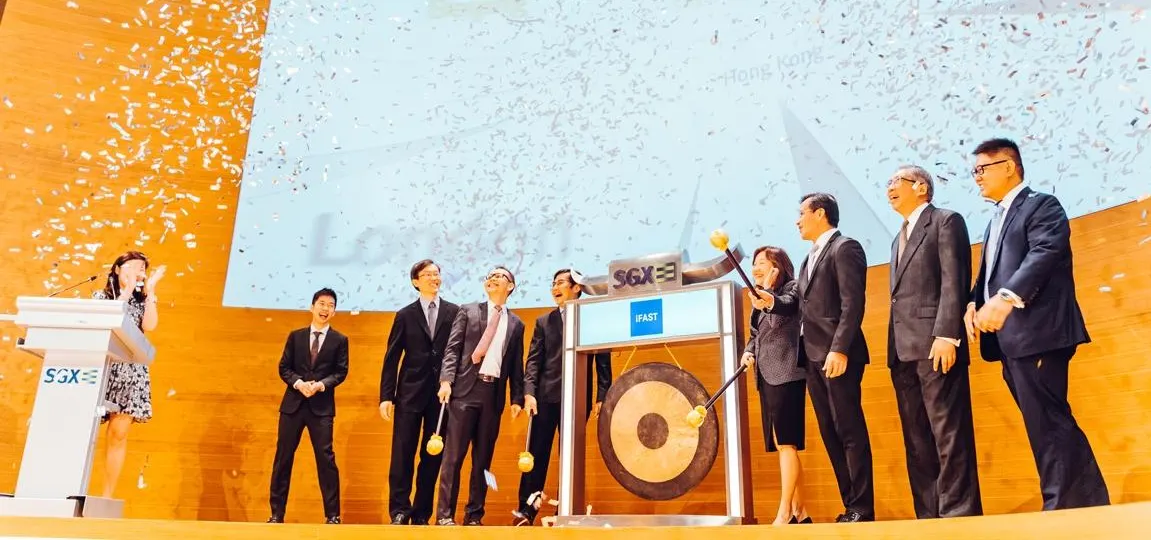
Một năm sau khi IPO ở sàn giao dịch chứng khoán Singapore năm 2014, iFAST mua Winfield Securities, công ty môi giới chứng khoán tại Hồng Kông (Trung Quốc), với giá 1,9 triệu USD. Sau khi hoạt động ở đặc khu này vài năm, công ty xin được giấy phép môi giới chứng khoán tại Singapore. Sự hiện diện của Winfield giúp iFAST giành được hợp đồng phụ kéo dài 7 năm với PCCW Solutions (trụ sở tại Hồng Kông) để xây dựng và quản lý nền tảng lương hưu điện tử (e-pension) của vùng lãnh thổ này vào năm 2021. Hai năm sau, iFAST ra mắt dịch vụ ePension của riêng mình, nền tảng quản trị kỹ thuật số một cửa cho các chủ lao động, sau đó đã mở rộng sang Ma Cao.
CEO Lim từ lâu coi ngân hàng là chìa khóa của hệ sinh thái tài chính và điểm chính để thu hút khách hàng. Vì vậy, khi Singapore mở thêm hai giấy phép ngân hàng bán buôn kỹ thuật số mới vào năm 2019, iFAST đã nộp đơn. Lim nghĩ rằng công ty với tư cách là một trong những đơn vị fintech đầu tiên của Singapore, sẽ có cơ hội. Lúc cơ quan quản lý bỏ qua hồ sơ của iFAST để ưu tiên các công ty Trung Quốc đại lục, Lim vô cùng thất vọng, bởi ông cũng từng thất bại trong việc xin giấy phép ngân hàng kỹ thuật số tại Hồng Kông năm 2018. Lim nói một phần khó khăn là hệ thống. Nhà quản lý có xu hướng ưu tiên ứng viên có kinh nghiệm ngân hàng trước đó, khiến đối thủ mới khó gia nhập.
Thay vì từ bỏ tham vọng, Lim biến bước lùi này thành chiến lược dài hạn vươn tầm xuyên biên giới. Ông chỉ đạo nhóm tìm kiếm mục tiêu mua lại tại Vương quốc Anh, nơi đang tự do hóa lĩnh vực tài chính để khuyến khích ngân hàng kỹ thuật số. Năm 2022, iFAST chi 40 triệu bảng Anh (54 triệu USD) mua 85% cổ phần ngân hàng BFC có trụ sở tại London từ tập đoàn BFC có trụ sở tại Bahrain. Đối tác của họ, Eagles Peak Holding, mua 15% còn lại, và đổi tên thành iFAST Global Bank.
Thu hồi vốn còn xa mới được đảm bảo, vì ngân hàng BFC đang thua lỗ thời điểm đó. Khách hàng chính là những lao động di cư từ vùng Vịnh sử dụng dịch vụ chuyển tiền chứ ngân hàng không cung cấp khoản vay. Ngân hàng này có thu nhập từ phí, bảng cân đối kế toán sạch và quan trọng nhất là giấy phép ngân hàng tại một trong những trung tâm tài chính hàng đầu thế giới. Lim nói đội ngũ của iFAST đã xây dựng cơ sở hạ tầng ngân hàng kỹ thuật số từ con số 0, kết nối vào thị trường quản lý tài sản của mình, và cho phép người dùng di chuyển tiền liền mạch giữa hai nền tảng. Công ty cũng bắt đầu tìm khách hàng bên ngoài Vương quốc Anh, những người muốn mở tài khoản mà không cần cư trú. (Năm 2024, iFAST mua lại cổ phần từ đối tác, biến iGB thành công ty con sở hữu hoàn toàn.)
Lim tiếp tục giới thiệu các tài khoản đa tiền tệ có lãi suất và không mất phí hằng tháng hoặc hằng năm, để thu hút nhiều tiền gửi hơn. Đây là những điều khoản mà đối thủ Revolut hay Monzo có trụ sở tại London không bì kịp. Ông Xuan Hao Toh, nhà phân tích cổ phiếu tại Maybank Securities ở Singapore cho biết: “Tích hợp ngân hàng với nền tảng đầu tư của iFAST cũng tạo ra sức hút lớn với khách hàng bán lẻ. Với những biến động toàn cầu, iFAST có thể thấy sự quan tâm tăng vọt từ nhà đầu tư phương Tây, những người muốn tiếp cận thị trường mới. Singapore được coi là nơi trú ẩn an toàn, và Hồng Kông đang trải qua cơn sốt IPO.”
Đến tháng 3.2026, tiền gửi của iGB ở mức 1,2 tỷ USD, tăng 40% so với cùng kỳ năm ngoái và tăng gấp 13 lần so với năm 2023. Lim nói rằng công nghệ nội bộ của ngân hàng đồng nghĩa với việc chi phí nền tảng của họ thấp hơn khoảng 1/5 so với ngân hàng kỹ thuật số khác. Điều này đẩy nhanh ngân hàng quay lại mức có lãi cuối năm 2024. Tiếp thị truyền miệng cũng hỗ trợ tăng trưởng. Đội ngũ marketing của iGB dựa vào các chương trình giới thiệu, như chương trình khuyến mãi “Tăng sức mạnh cho ngày lương” (Power up your payday) cung cấp 100 bảng Anh cho khách hàng mới tại Vương quốc Anh khi thiết lập tài khoản gửi tiền lương, cộng thêm 100 bảng Anh khác nếu họ mời được 3 người bạn cùng thực hiện.
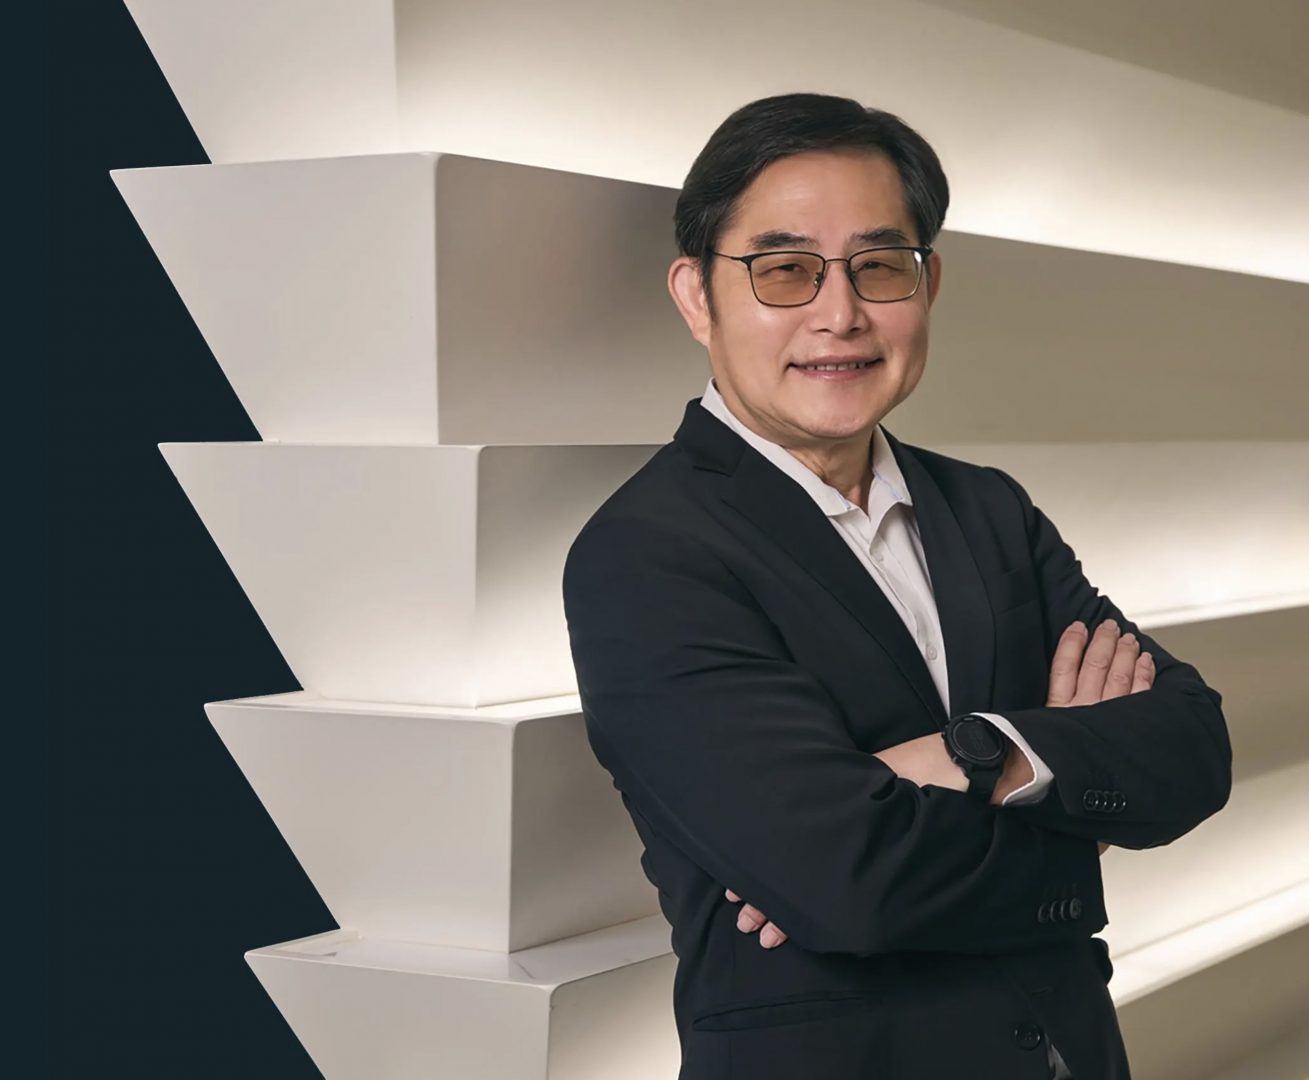
“Tôi nhận ra nếu phụ thuộc vào nhà cung cấp CNTT bên ngoài, theo thời gian chúng tôi sẽ làm việc cho họ.”
Không ít khó khăn xuất hiện trên đường đi. Việc mở rộng sang Ấn Độ được ra mắt năm 2008, hợp tác với Deutsche Asset Management để tạo thành nền tảng trực tuyến cho các nhà đầu tư quỹ tương hỗ, đã gặp nhiều sai lầm trong vận hành. Nhóm ban đầu đã thiết lập 1 tài khoản ngân hàng với 1 ngân hàng bên thứ ba để thu phí, nhưng sau đó nhận ra rằng họ cần giấy phép môi giới chứng khoán. Quá trình này mất 2 năm, trong thời gian đó nhiều đối thủ cạnh tranh xuất hiện.
Trong một bước lùi khác, cam kết minh bạch về phí của nền tảng đã phản tác dụng. Người dùng Ấn Độ nhạy cảm về giá, không biết nhiều về phí và hoa hồng ẩn trong các mô hình trọn gói truyền thống do đối thủ cạnh tranh cung cấp, đã cho rằng phí của iFAST quá cao. Cuối cùng, những thay đổi về quy định vào năm 2022 cấm thu phí từ các tài khoản gộp, đã khiến hoạt động kinh doanh không thể duy trì. iFAST rút khỏi Ấn Độ, nhưng Lim nói rằng kinh nghiệm đó củng cố bài học quan trọng, là xây dựng từ con số 0 ở 1 thị trường phức tạp rất tốn kém lẫn không hiệu quả.
Lim chia sẻ: “Với tôi, ví dụ tốt nhất là Netflix và Spotify. Họ hoạt động từ một hoặc hai quốc gia, nhưng có khách hàng khắp nơi trên thế giới. Lĩnh vực ngân hàng và quản lý tài sản, không có lý do gì điều đó không xảy ra.” Moh, người rời công ty năm 2022, hiện đang làm luận án tiến sĩ, mô tả Lim là người có tư duy dài hạn, có sứ mệnh dẫn dắt, có quyết định bám sát điều đúng đắn cho khách hàng thay vì đuổi theo lợi ích ngắn hạn. Định hướng đặt khách hàng lên đầu đó, dẫn đến việc Lim từ chối một loạt sản phẩm thời thượng, phí cao mà ông cho là quá rủi ro đối với nhà đầu tư thông thường, như các loại sản phẩm có cấu trúc phức tạp dẫn đến khủng hoảng tài chính năm 2008 đến tiền điện tử. Moh nói: “Ông ấy gọi chúng là sản phẩm sòng bạc. Chúng dành cho việc đánh bạc, không phải đầu tư.”
Lim cho rằng, iFAST cần làm nhiều hơn để thu hút khách hàng toàn cầu. Ông lưu ý: “Sức mạnh cốt lõi của chúng tôi, là nhận được tín nhiệm từ cư dân Singapore. Trong thế giới ngày càng không biên giới, không có lý do gì chúng tôi không quăng lưới rộng hơn. Chúng tôi không còn chỉ nhắm tới 6 triệu người nữa, danh sách khách hàng của chúng tôi hướng tới 1 tỷ người.”
Biên dịch: NVP — Nội dung đã được đăng trên Tạp chí Forbes Việt Nam số tháng 8.2026
Xem thêm

10 tháng trước
Tài sản các thành viên gia đình ông Trump “khủng” cỡ nào?
1 năm trước
Nữ tỷ phú muốn “nước Úc vĩ đại trở lại”
7 tháng trước
Việt Nam có 8 tỷ phú trong danh sách Forbes 2026

10 tháng trước
Tốp 10 người giàu nhất Philippines: Một năm đầy biến động


11 tháng trước
Bậc thầy về stablecoin