Thị trường chứng khoán Việt Nam: Bước vào sân chơi mới
FTSE Russell đã xác nhận nâng hạng thị trường chứng khoán Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21.9.2026. Sau nhiều năm cải cách về thể chế, hạ tầng giao dịch và khả năng tiếp cận của nhà đầu tư, Việt Nam đang đứng trước cơ hội đón dòng vốn quốc tế quy mô lớn. Tuy nhiên, nâng hạng mới chỉ là điểm khởi đầu; sức hút thực sự của thị trường sẽ được quyết định bởi chất lượng doanh nghiệp niêm yết, mức độ hấp dẫn đối với nhà đầu tư quốc tế và khả năng duy trì dòng vốn dài hạn.
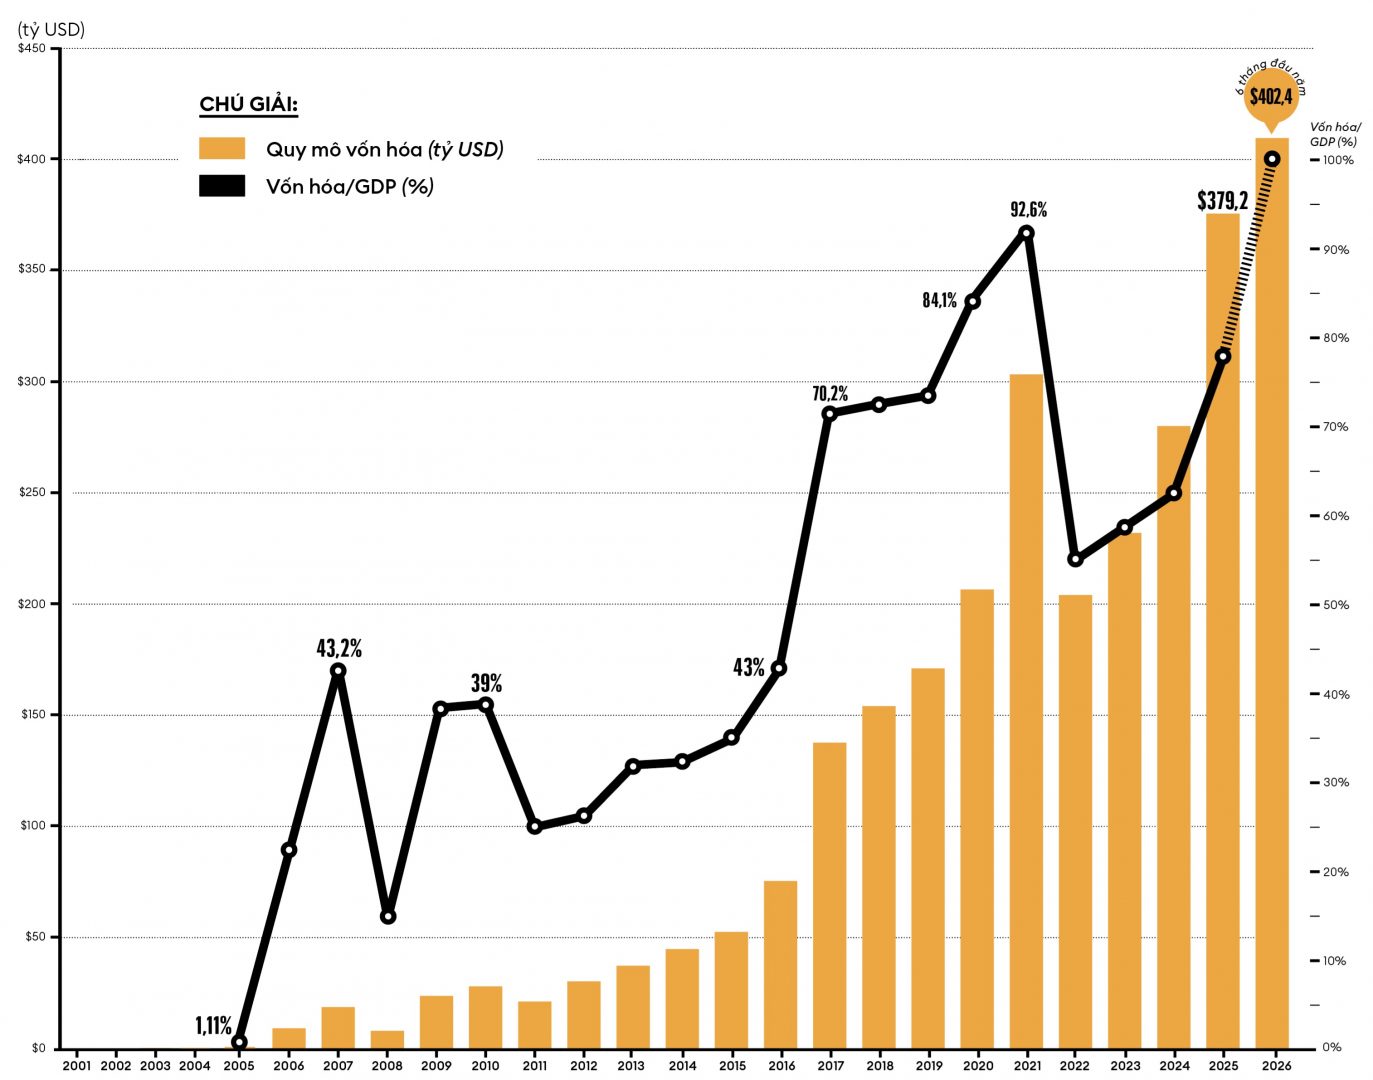
Quy mô vốn hóa và tỷ lệ vốn hóa/GDP
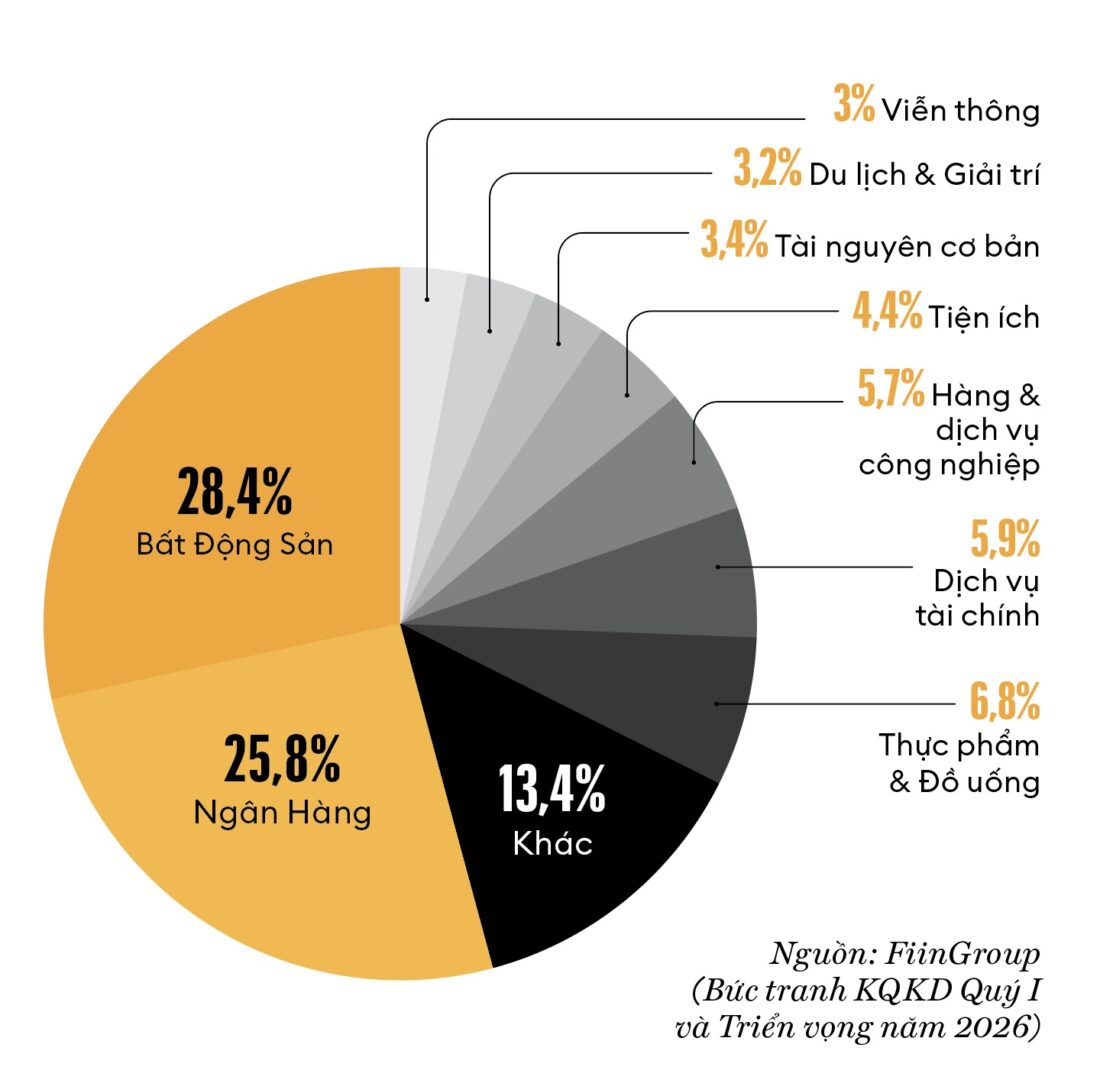
Cơ cấu vốn hóa theo ngành
Bất động sản và ngân hàng chiếm hơn một nửa vốn hóa toàn thị trường, trong khi các ngành sản xuất, công nghệ và lĩnh vực tạo giá trị gia tăng cao vẫn chiếm tỷ trọng khiêm tốn.
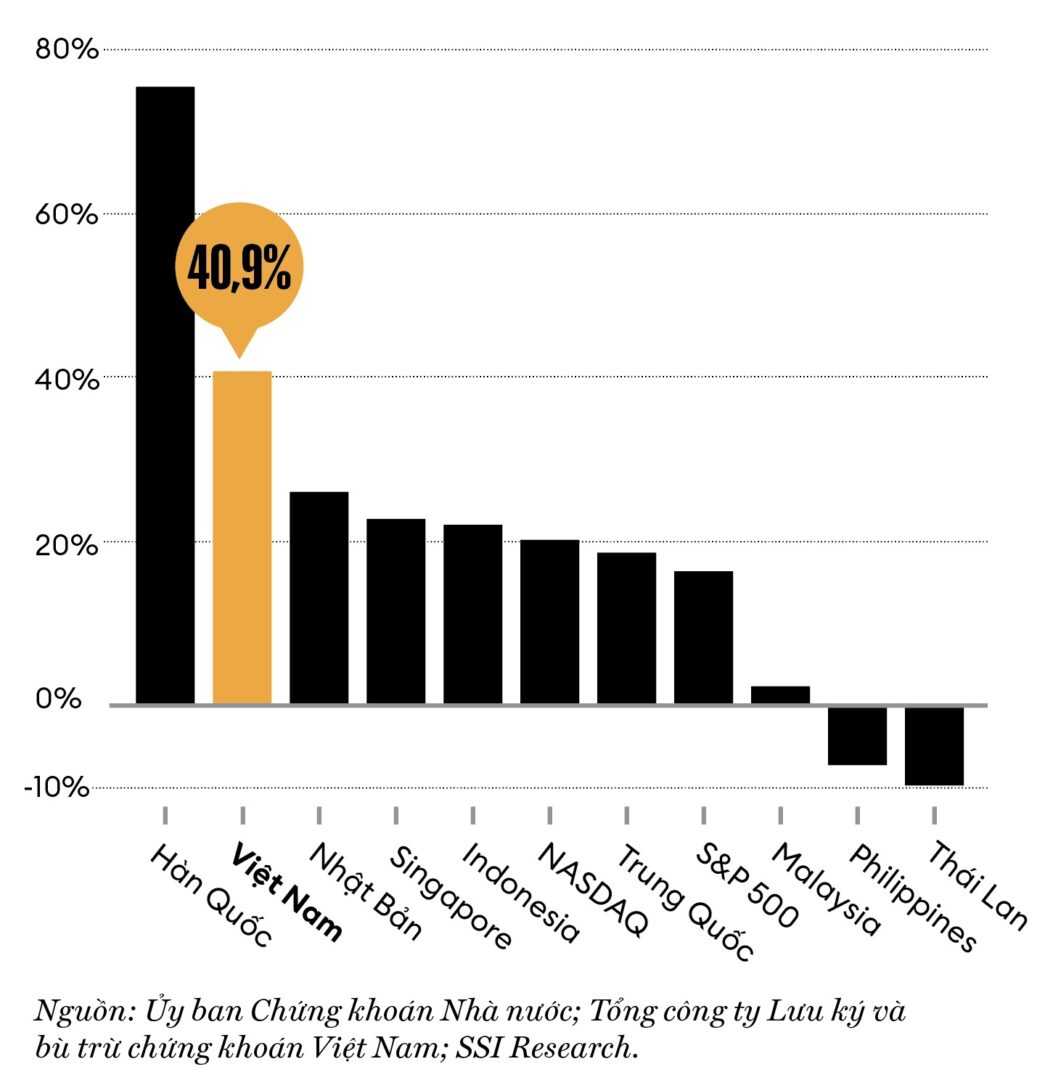
Thị trường chứng khoán Việt Nam tăng trưởng nổi bật năm 2025
Năm 2025, VN-Index tăng gần 41%, đưa Việt Nam vào nhóm thị trường chứng khoán tăng trưởng ấn tượng nhất thế giới.
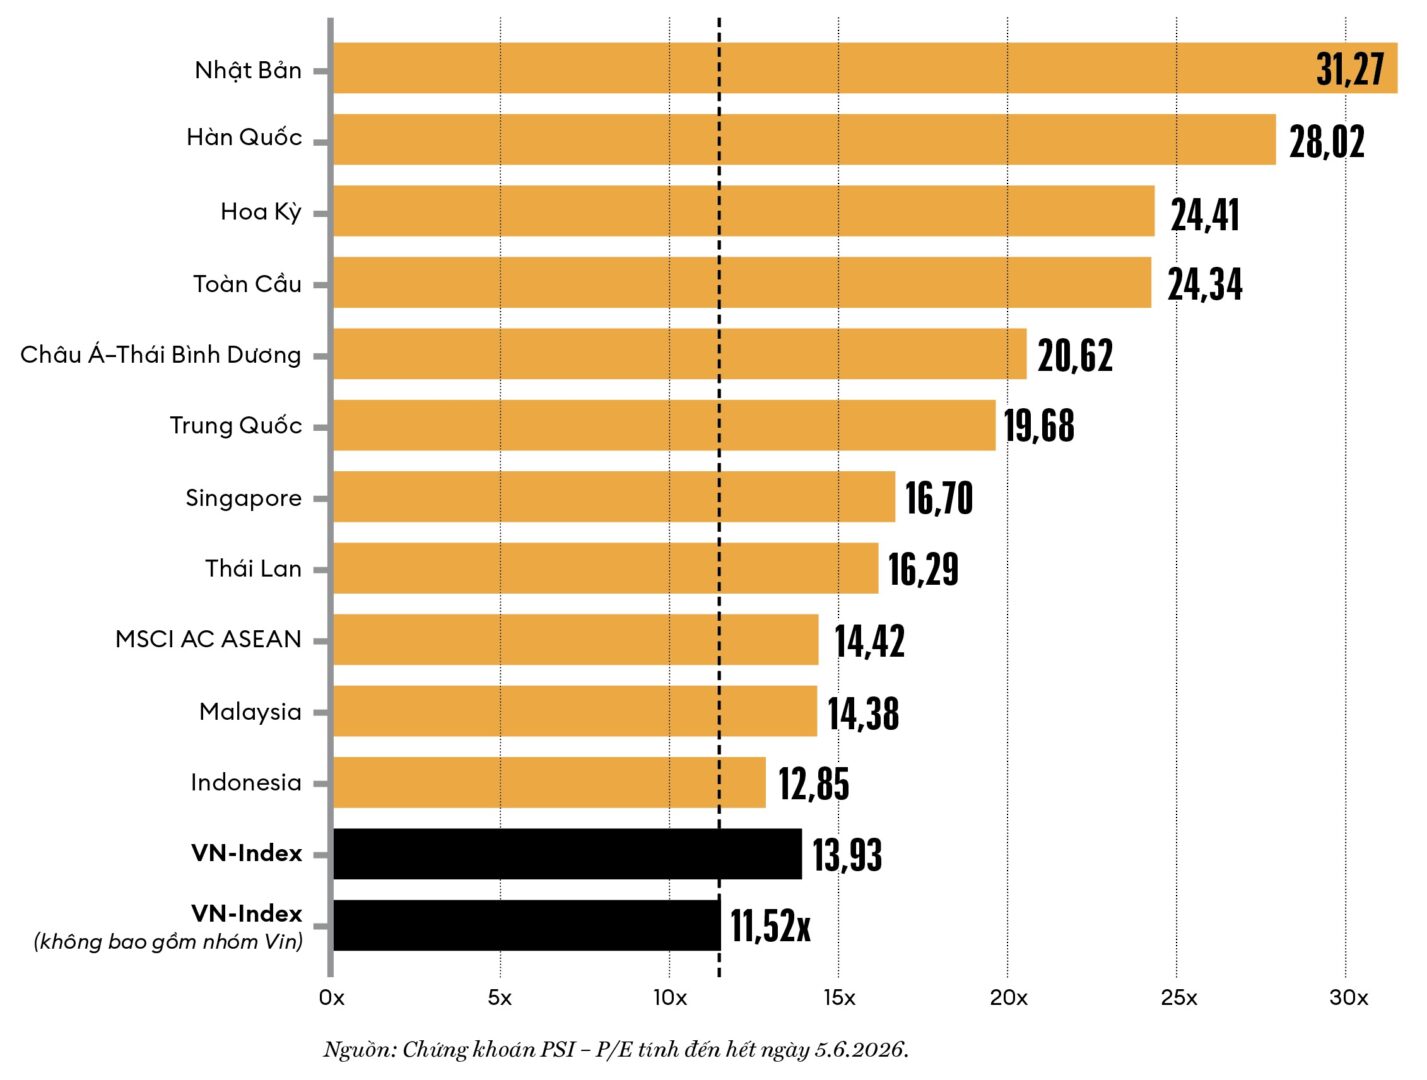
P/E của VN-Index so với thế giới
Trong khi ROE thuộc nhóm dẫn đầu khu vực với 14,2%, P/E của VN-Index ở mức 13,9x (11,52x nếu loại trừ nhóm Vin), thấp hơn đáng kể so với mức bình quân 10 năm, cho thấy mặt bằng định giá của thị trường chứng khoán Việt Nam vẫn tương đối hấp dẫn.
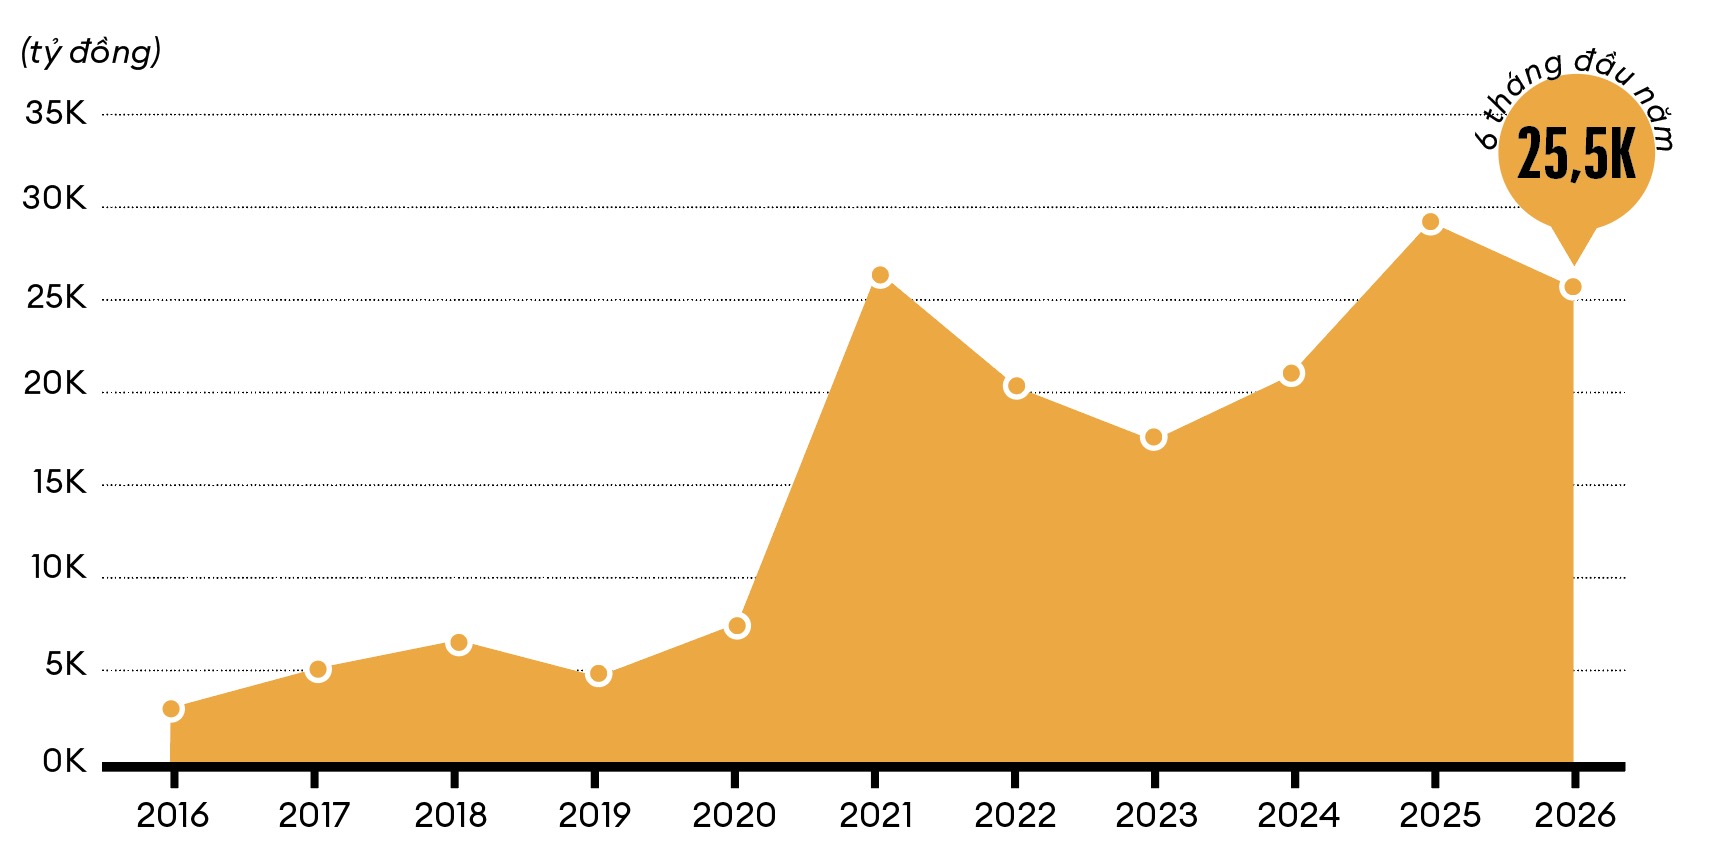
Giá trị giao dịch bình quân phiên của thị trường cổ phiếu
Thanh khoản tiếp tục duy trì ở mức cao kể từ năm 2025, với giá trị giao dịch bình quân đạt hơn 25.500 tỷ đồng/phiên trong 6 tháng đầu năm 2026, góp phần củng cố năng lực hấp thụ các dòng vốn quy mô lớn sau nâng hạng.
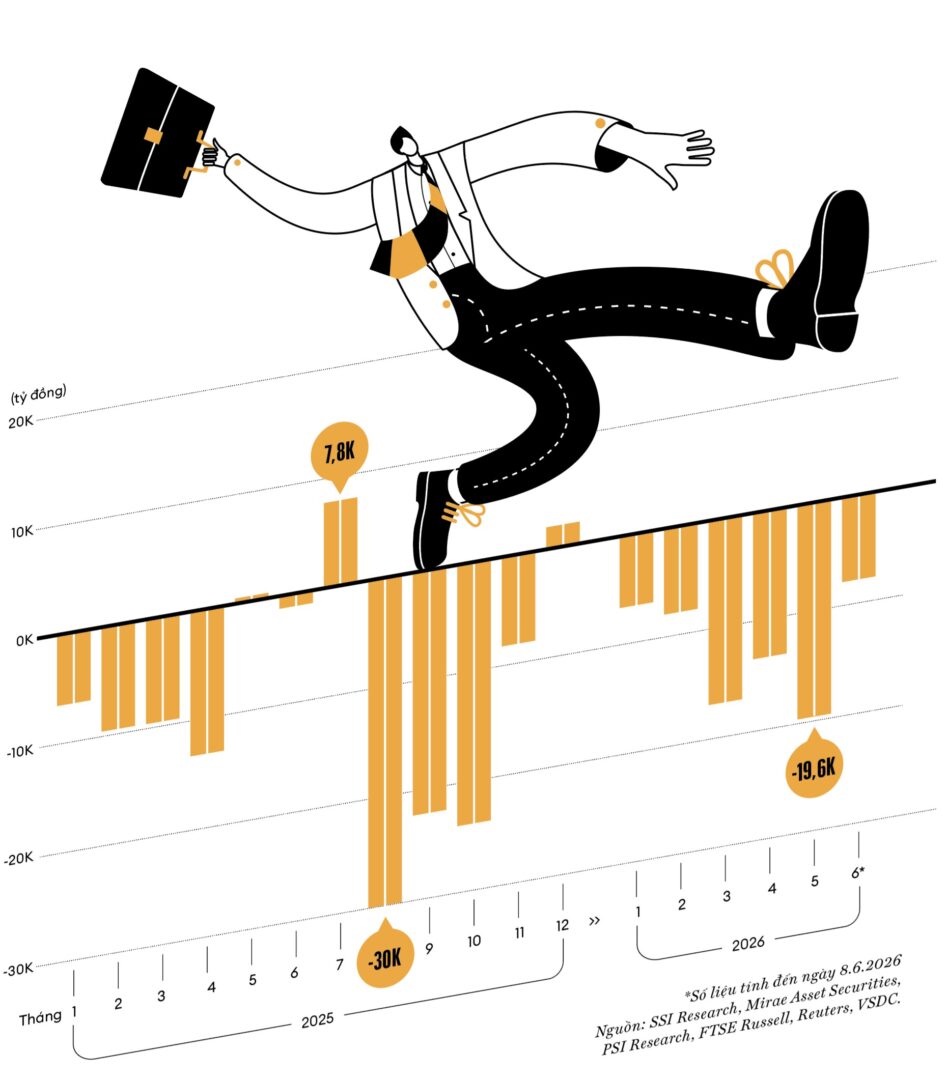
Giá trị giao dịch ròng của khối ngoại trên thị trường chứng khoán Việt Nam
Bước sang năm 2026, xu hướng rút vốn của nhà đầu tư nước ngoài vẫn tiếp diễn. Từ đầu năm đến ngày 8.6.2026, giá trị bán ròng của khối ngoại đạt 72.233 tỷ đồng, tương đương hơn 60% mức bán ròng trong cả năm 2025 và gần gấp đôi so với cùng kỳ năm trước.
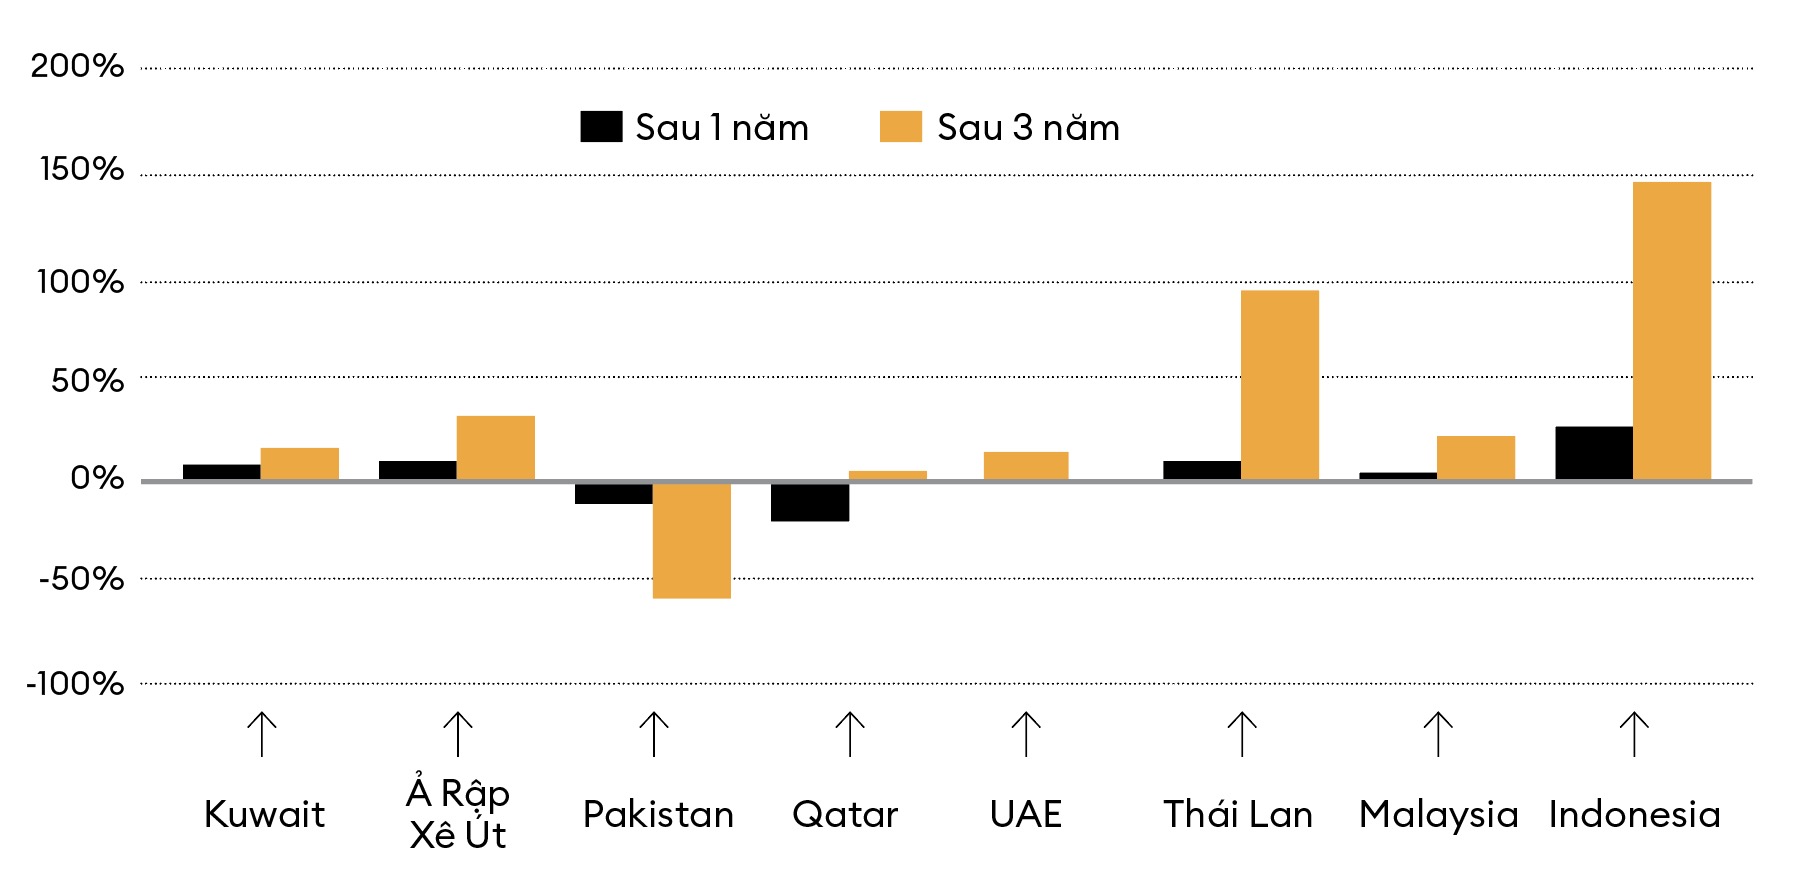
Biến động giá một số thị trường sau khi FTSE Russel nâng hạng
Dữ liệu từ các thị trường từng được FTSE Russell nâng hạng lên thị trường mới nổi cho thấy, dù kết quả còn phụ thuộc vào nhiều yếu tố, phần lớn ghi nhận mức sinh lời tích cực sau ba năm. Điều này tạo thêm cơ sở để kỳ vọng Việt Nam sẽ thu hút mạnh hơn dòng vốn quốc tế trong giai đoạn hậu nâng hạng.
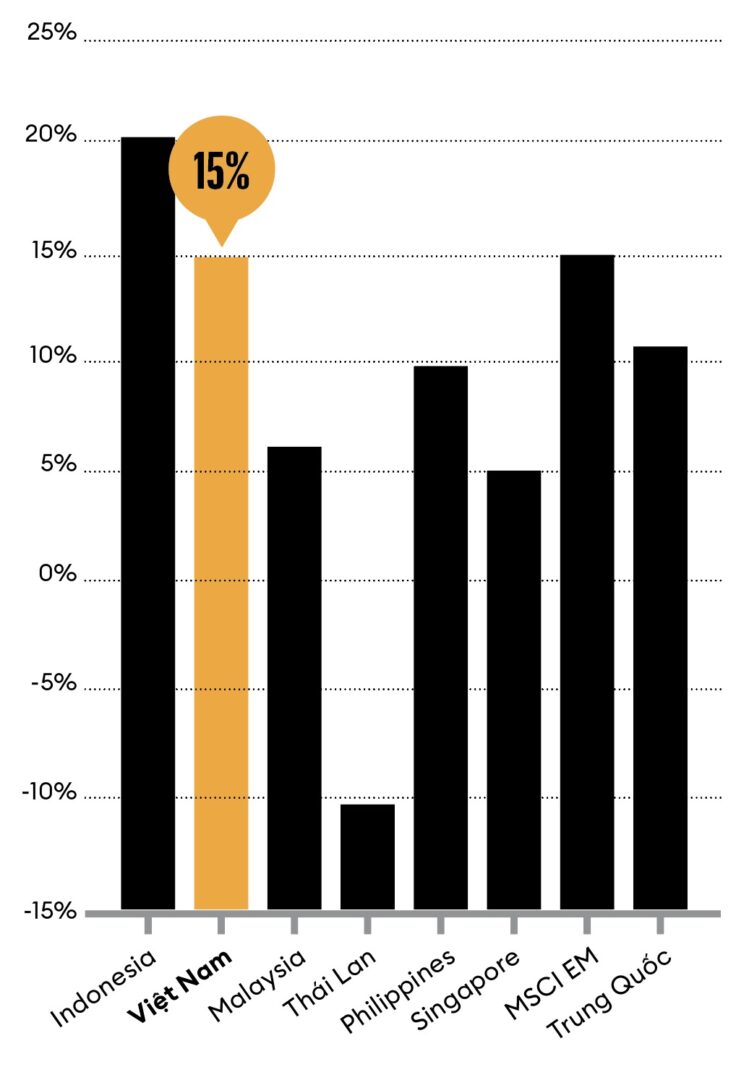
Ước tính tăng trưởng lợi nhuận các thị trường chứng khoán năm 2026
Lợi nhuận các doanh nghiệp niêm yết được kỳ vọng tăng trên 15%, bất chấp bối cảnh nền kinh tế vẫn chịu tác động từ giá dầu và áp lực lạm phát.
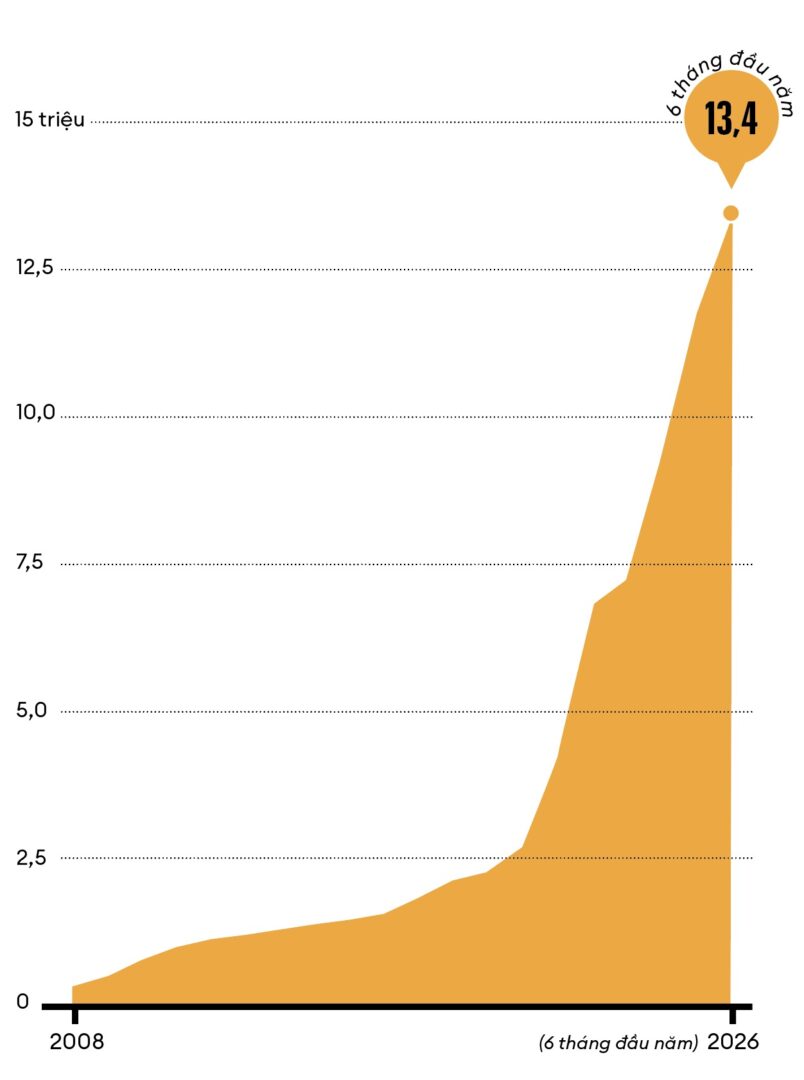
Số lượng tài khoản nhà đầu tư
Số lượng tài khoản tăng nhanh phản ánh sự phát triển của thị trường vốn và mức độ tham gia ngày càng lớn của nhà đầu tư cá nhân.
Lộ trình đưa cổ phiếu Việt Nam vào các rổ chỉ số FTSE
FTSE Russell dự kiến đưa cổ phiếu Việt Nam vào các rổ chỉ số theo bốn giai đoạn, từ tháng 9.2026 đến tháng 9.2027. Lộ trình này ước tính sẽ thu hút khoảng 1,67 tỷ USD từ các quỹ ETF. Bên cạnh đó, việc nâng hạng được Reuters ước tính sẽ thu hút khoảng 6–8 tỷ USD từ các quỹ đầu tư chủ động.
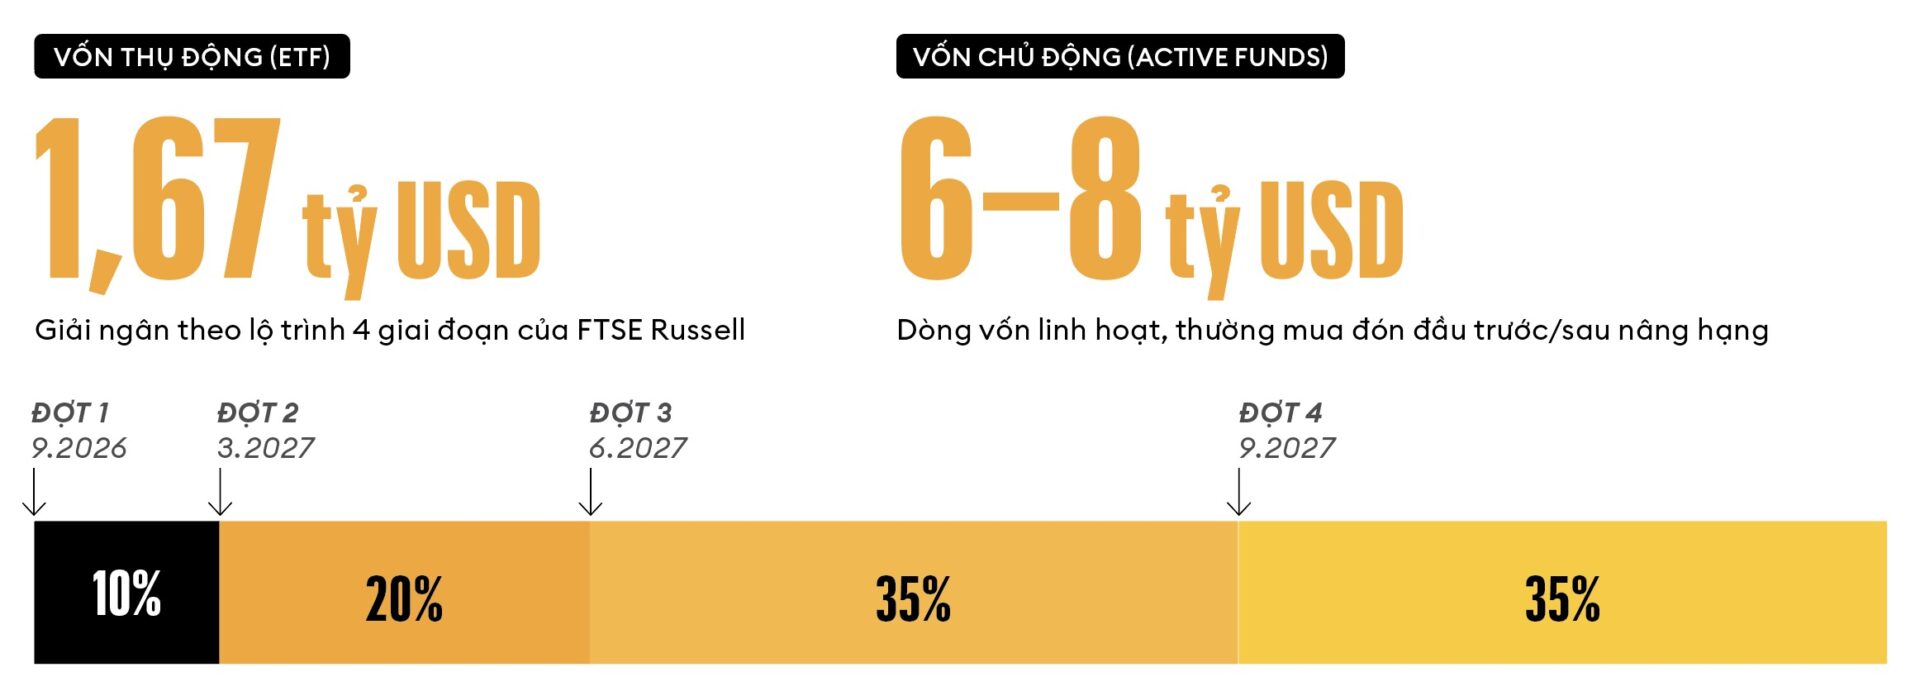
Nguồn: SSI Research, Mirae Asset Securities, PSI Research, FTSE Russell, Reuters, VSDC.
Tổ chức dữ liệu: Kiều Giang — Đồ họa: Quốc Luật
Nội dung đã được đăng trên Tạp chí Forbes Việt Nam số tháng 7.2026
Xem thêm

1 năm trước
Toàn cảnh đất hiếm
10 tháng trước
Dấu ấn phụ nữ trong nền kinh tế
1 năm trước
Vai trò của phái đẹp
1 năm trước
Kích hoạt dòng vốn
1 năm trước
Vì sao bạn cảm giác nghèo đi dù GDP tăng?
11 tháng trước
Từ thương hiệu đến lợi nhuận
1 năm trước
Thương hiệu & giá cả