Tại phiên thảo luận thứ hai của Diễn đàn Kinh doanh 2026 do Forbes Việt Nam tổ chức, các chuyên gia và lãnh đạo doanh nghiệp bàn về cách Việt Nam hấp thụ và phân bổ dòng vốn mới, từ hạ tầng, tín dụng ngân hàng đến VIFC và thị trường chứng khoán.
Sau nâng hạng, dòng vốn sẽ đi đâu?
Nếu phiên thảo luận đầu tiên tại Diễn đàn Kinh doanh 2026 của Forbes Việt Nam đặt câu hỏi dòng vốn mới có thể đến từ đâu, phiên thứ hai đi thẳng vào bài toán khó hơn: khi tiền bắt đầu chảy vào, ai sẽ hấp thụ được nguồn vốn đó, và làm thế nào để nó thực sự đi vào nền kinh tế?
Phiên thảo luận do ông Johan Nyvene, Chủ tịch HSC, điều phối, với sự tham gia của ông Richard D. McClellan, Tổng giám đốc VIFC-HCMC; ông Kim Byoungho, Chủ tịch HĐQT HDBank; và ông Sami Kteily, Chủ tịch điều hành Pebsteel.
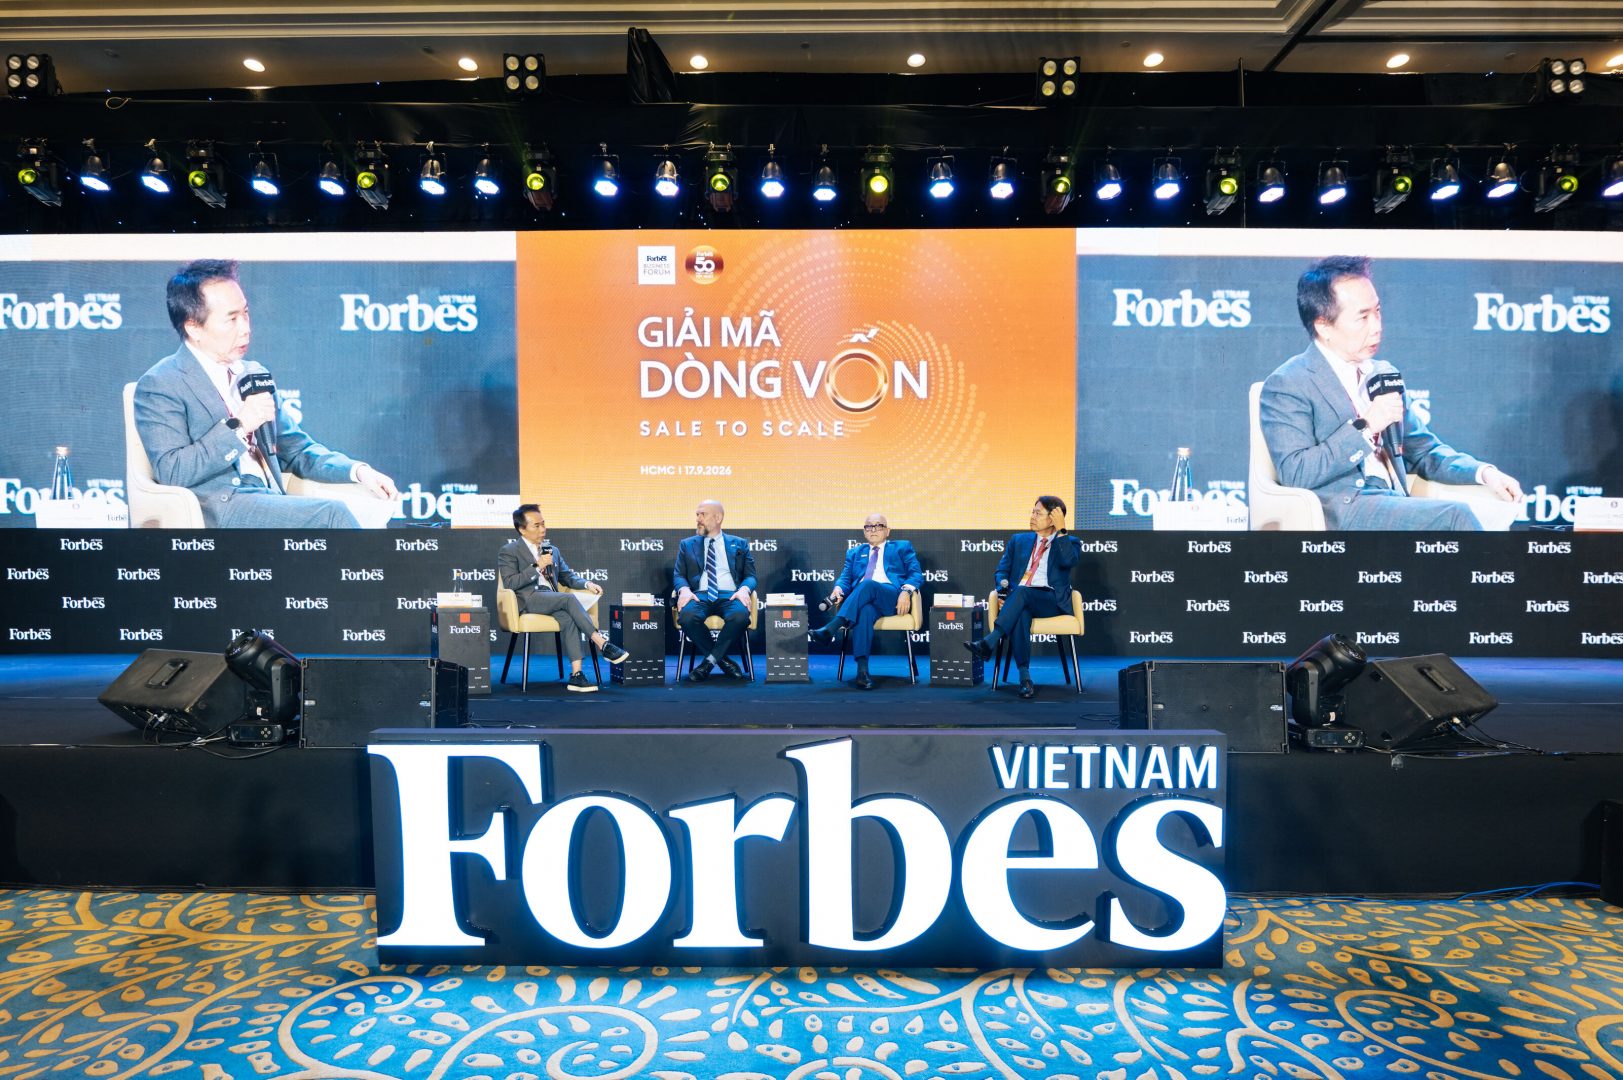
Các diễn giả trong phiên thảo luận
Không diễn ra theo cách từng diễn giả lần lượt trả lời một câu hỏi, phiên trao đổi nhanh chóng trở thành một cuộc tranh luận mở. Các ý kiến nhiều lần va vào nhau quanh một vấn đề chung: Việt Nam có thể mở thêm những cánh cửa đưa vốn quốc tế vào, nhưng liệu hệ thống tài chính, doanh nghiệp và dự án trong nước đã đủ khả năng đón nhận nguồn vốn đó hay chưa?
Từ Trung tâm Tài chính Quốc tế Việt Nam (VIFC), câu chuyện kéo sang vốn hạ tầng, trái phiếu quốc tế, tín dụng ngân hàng, doanh nghiệp vừa và nhỏ (SME), mức độ tập trung của thị trường chứng khoán và cuối cùng là một câu hỏi căn bản hơn: một thị trường vốn trưởng thành thực sự được đo bằng lượng tiền đi vào, hay bằng khả năng đưa dòng tiền ấy đến đúng nơi?
Không thể bắt đầu bằng một cái sàn
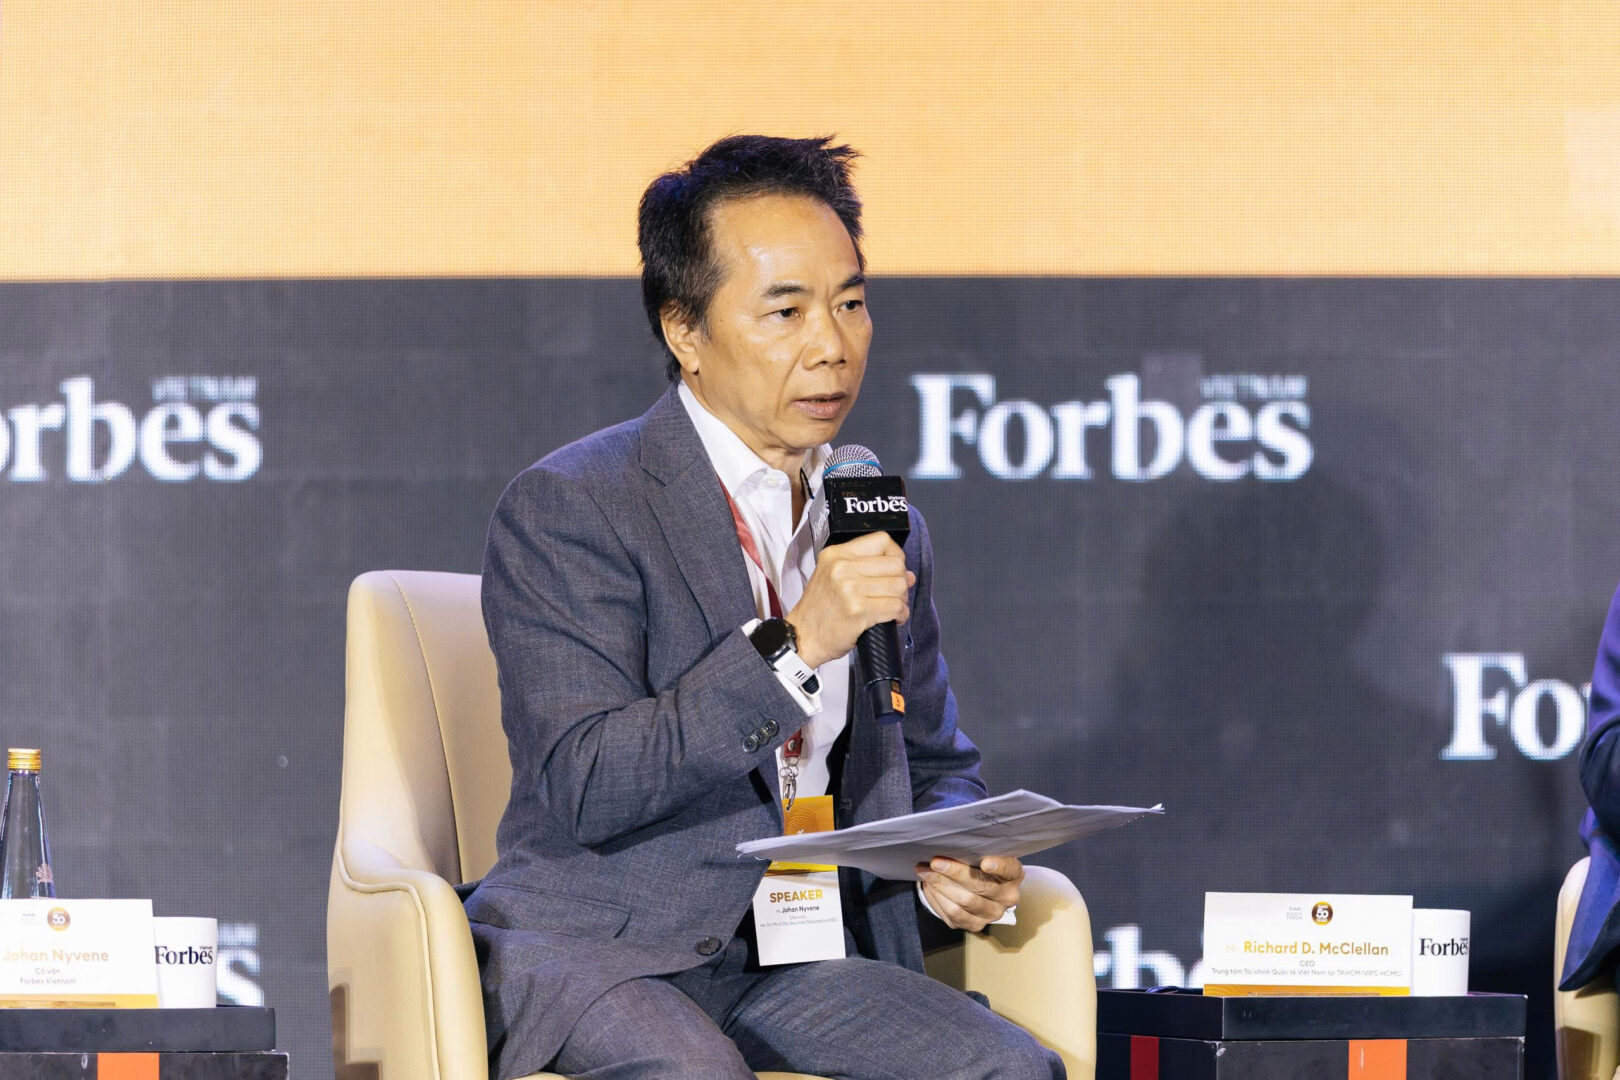
Ông Johan Nyvene đặt câu hỏi liệu dòng vốn mới có thực sự lan tỏa, hay tiếp tục tập trung vào những doanh nghiệp lớn vốn đã có lợi thế tiếp cận thị trường.
Một trong những câu hỏi đầu tiên ông Johan Nyvene đặt ra là VIFC cuối cùng sẽ kết nối dòng vốn quốc tế với doanh nghiệp Việt Nam bằng cách nào.
Nếu hình thành những sàn giao dịch mới cho cổ phiếu, trái phiếu hay các loại tài sản khác, chúng sẽ cùng tồn tại thế nào với hệ thống giao dịch hiện hữu? Doanh nghiệp nào sẽ niêm yết? Các vấn đề như giới hạn sở hữu nước ngoài, đồng tiền giao dịch hay tiêu chuẩn niêm yết sẽ được xử lý ra sao?
Ông Richard McClellan cho rằng ở thời điểm hiện tại, câu hỏi quan trọng không phải VIFC sẽ có bao nhiêu sàn giao dịch, mà là thứ tự phát triển.
“Xây dựng một trung tâm tài chính quốc tế không phải câu chuyện một hay hai năm. Ít nhất đó là hành trình 10 năm,” ông nói.
Theo ông, một VIFC trưởng thành trong tương lai có thể có nhiều loại sàn khác nhau. Nhưng việc dựng một hạ tầng giao dịch trước khi thị trường đủ lớn để nuôi sống nó có thể dẫn đến thất bại.
Ông dẫn lại lời khuyên từ một thành viên hội đồng cố vấn của VIFC: trên thế giới có không ít “nghĩa địa của những sở giao dịch” được xây dựng khi thị trường chưa thực sự sẵn sàng.
“Phải tạo ra điều kiện thị trường để một sở giao dịch có thể phát triển. Về bản chất, không thể bắt đầu bằng sở giao dịch trước,” ông McClellan nói.
Một trung tâm tài chính quốc tế hoàn chỉnh, theo ông, có thể cần khoảng 30 bộ quy tắc điều chỉnh những hoạt động tài chính khác nhau. VIFC hiện mới ở những bộ quy tắc đầu tiên. Trong ngắn hạn, bốn nhóm sản phẩm được ưu tiên gồm quỹ đầu tư hạ tầng, trái phiếu, fintech và hàng hóa. Một sở giao dịch chứng khoán quốc tế có thể xuất hiện ở giai đoạn sau, nhưng chưa phải trọng tâm trước mắt.
Nói cách khác, VIFC không thể tạo ra thị trường chỉ bằng cách dựng thêm một cánh cửa giao dịch. Phía sau cánh cửa đó phải có sản phẩm, tài sản, doanh nghiệp và nhà đầu tư đủ sức tạo thành một thị trường thực sự.
Có nhu cầu vốn chưa đủ
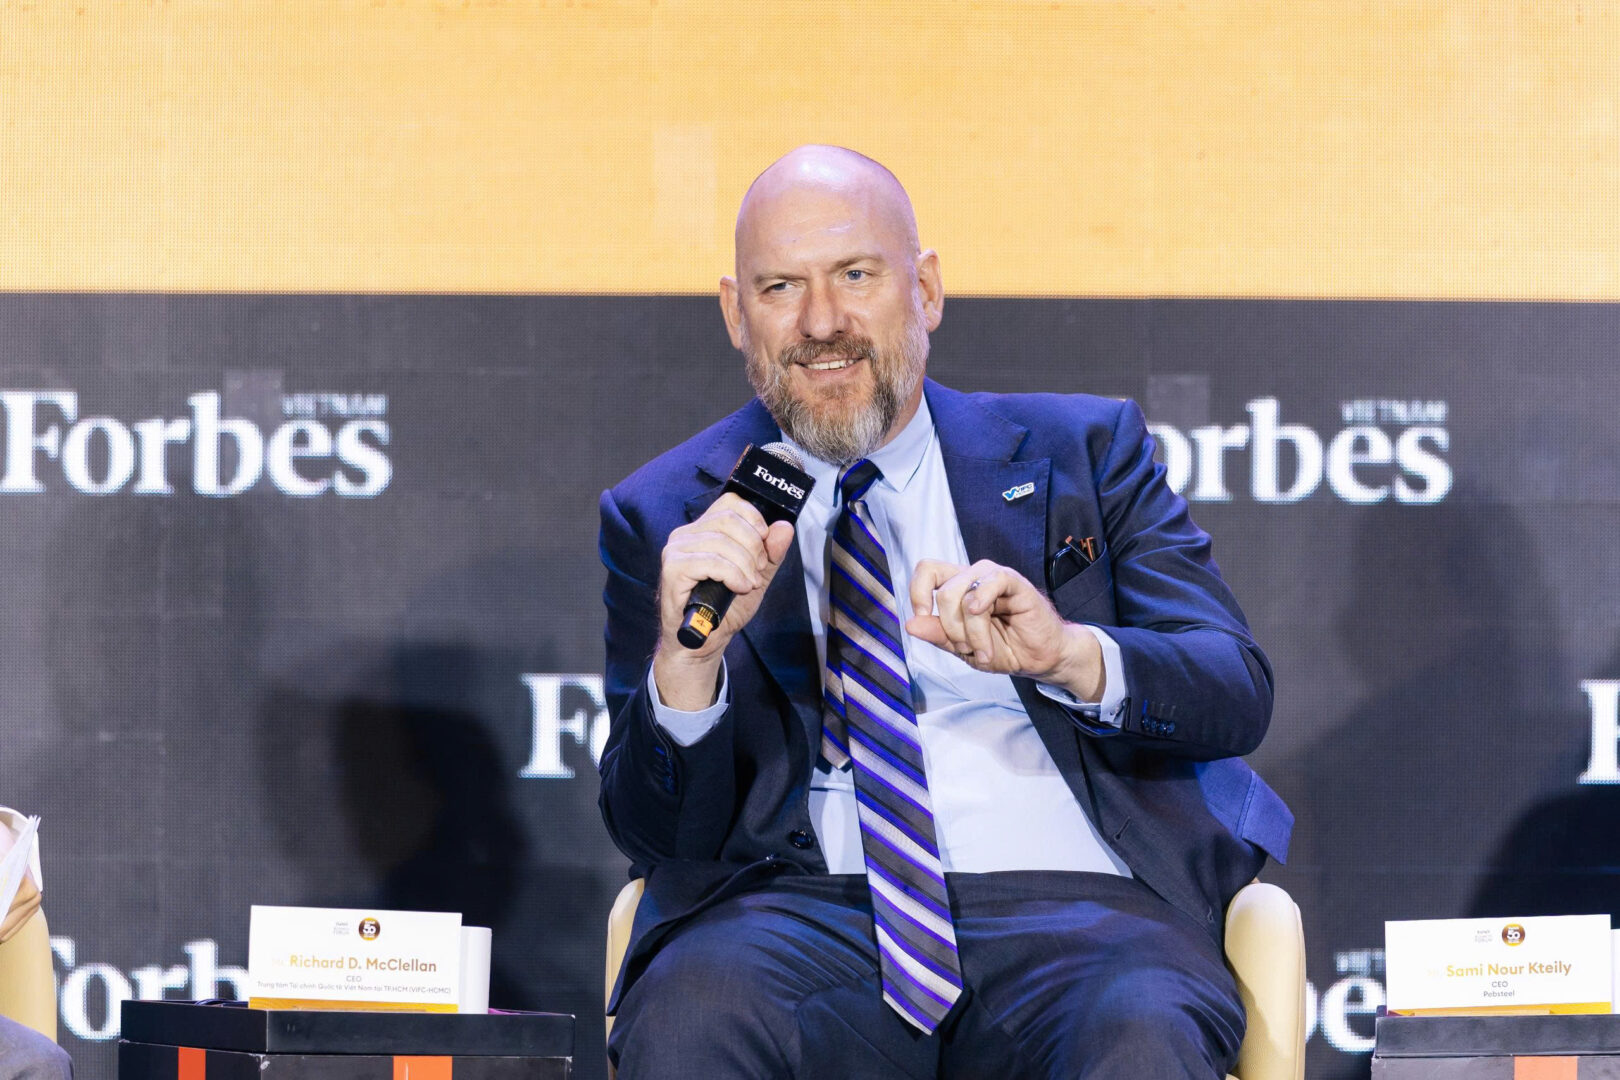
Ông Richard D. McClellan cho rằng thu hút vốn chỉ là bước đầu; thách thức thực sự là đưa doanh nghiệp và dự án Việt Nam đạt chuẩn “bankable” đối với nhà đầu tư quốc tế.
Đây cũng là lúc cuộc trao đổi chuyển từ cấu trúc của VIFC sang nơi Việt Nam thực sự cần tiền.
Metro, đường sắt, sân bay, cảng biển, khu công nghiệp và các dự án hạ tầng lớn đều đòi hỏi nguồn vốn dài hạn với quy mô rất lớn. Nhưng nhu cầu vốn tự thân không biến một dự án thành cơ hội đầu tư.
Ông Johan Nyvene đặt vấn đề: trong bối cảnh chi phí vốn quốc tế còn cao, những dự án nào tại Việt Nam đủ khả năng chấp nhận mức giá vốn mà nhà đầu tư quốc tế yêu cầu?
Theo ông McClellan, cuối cùng thị trường sẽ phải sàng lọc giữa rất nhiều dự án để tìm ra những dự án thực sự “bankable” — đủ điều kiện và đủ sức thuyết phục để được tài trợ.
Và đây không đơn thuần là câu chuyện một dự án tốt hay xấu.
“Điều đó không có nghĩa tất cả đều là những dự án tồi,” ông McClellan nói về những doanh nghiệp và dự án chưa tiếp cận được nguồn vốn quốc tế. “Vấn đề là họ chưa quen với tiêu chuẩn của nhà đầu tư toàn cầu và cách trình bày mình như một cơ hội đầu tư đủ hấp dẫn.”
Theo ông, khi kết nối tiền với một dự án, dự án phải được cấu trúc theo cách “đủ tốt để dòng tiền muốn đi vào đó”.
Đây là khoảng cách đáng kể giữa nhu cầu vốn và khả năng huy động vốn. Một nền kinh tế có thể cần hàng chục tỷ USD cho hạ tầng; nhưng nhà đầu tư vẫn cần nhìn thấy dòng tiền, cơ chế hoàn vốn, mức sinh lời và cấu trúc rủi ro đủ rõ trước khi giải ngân.
Ai sẽ đặt mức giá đầu tiên?
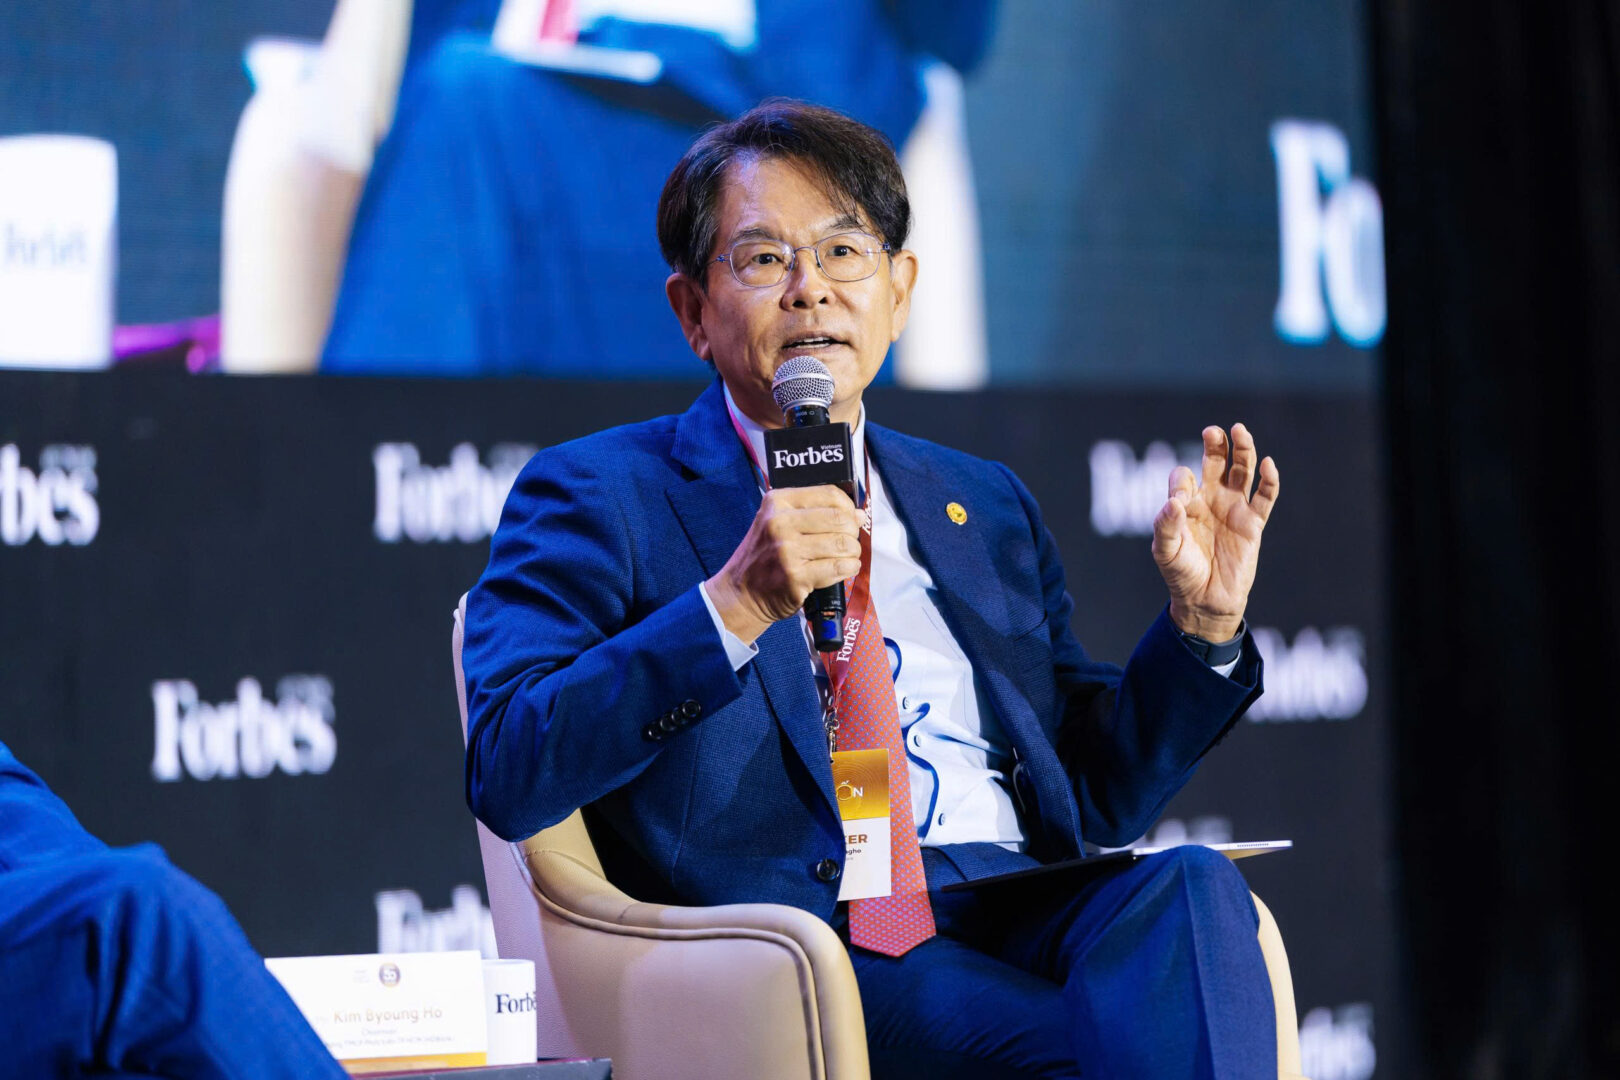
Theo ông Kim Byoungho, cho vay SME không thể mãi dựa vào đất và bất động sản; hệ thống phải tiến tới đánh giá bằng dòng tiền, minh bạch và quản trị.
Bài toán tiếp theo là định giá nguồn vốn đó.
Ông Kim Byoungho cho rằng khu vực công có thể phải đóng vai trò “first mover”. Một trong những điểm còn thiếu của thị trường là benchmark quốc tế đủ rõ để ngân hàng và doanh nghiệp Việt Nam có thể dựa vào đó khi phát hành nợ ra thị trường bên ngoài.
Theo ông, Chính phủ có thể phát hành trái phiếu quốc tế thông qua hệ sinh thái của VIFC, qua đó tạo mức tham chiếu để ngân hàng và doanh nghiệp tư nhân sau này tiếp cận cùng thị trường.
Ông McClellan cho biết khả năng phát hành trái phiếu bằng USD của TP.HCM đang được thúc đẩy. Một đợt phát hành như vậy, nếu thành công, không chỉ mang lại nguồn vốn mà còn có thể tạo benchmark về chi phí vốn cho khu vực doanh nghiệp.
Nhưng ông Sami Kteily lưu ý mặt còn lại của bài toán: vay bằng USD đồng nghĩa với việc nền kinh tế tiếp xúc trực tiếp hơn với biến động lãi suất và thị trường bên ngoài.
Việt Nam có dư địa để vay thêm, theo ông, nhưng câu hỏi khó hơn là phải vay với mức giá nào.
Bởi vậy, mở được cửa ra thị trường vốn quốc tế chưa đồng nghĩa với vốn rẻ.
“Tôi ở đây để lên tiếng cho các SME”
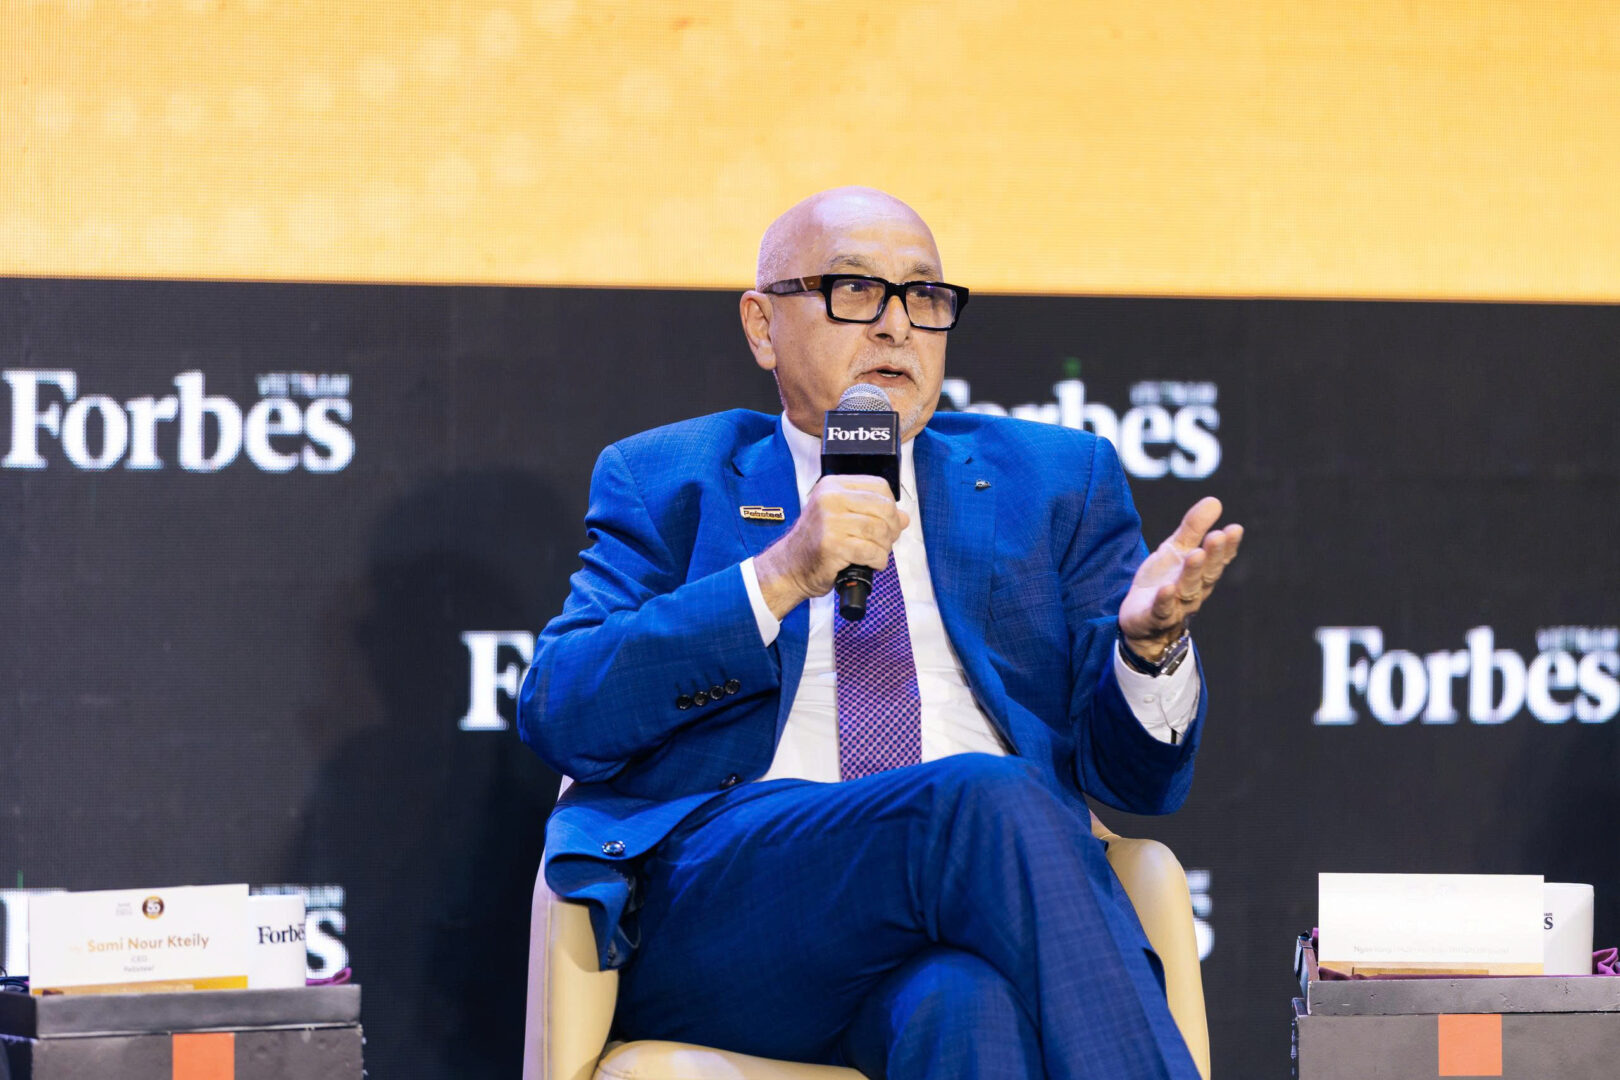
Ông Sami Kteily cho rằng khả năng tiếp cận vốn vẫn là điểm nghẽn và nâng xếp hạng tín nhiệm quốc gia có thể tạo tác động nhanh hơn đối với dòng vốn.
Đến câu chuyện doanh nghiệp vừa và nhỏ, không khí phiên thảo luận thay đổi rõ rệt.
Sau khi bàn về việc các tập đoàn lớn có khả năng huy động vốn và thực hiện những dự án quy mô lớn, ông Sami Kteily đặt thẳng vấn đề về vai trò của ngân hàng đối với SME.
“Các ngân hàng thực sự chưa hỗ trợ được điều này,” ông nói. “Tôi ở đây để lên tiếng cho các SME tại Việt Nam.”
Ông Kim Byoungho phản hồi rằng trong danh mục cho vay doanh nghiệp của HDBank, khoảng 60–70% hướng đến các doanh nghiệp vừa và nhỏ.
“60–70% dành cho SME?” ông Johan hỏi lại.
Ông Kim xác nhận con số trên, nhưng đồng thời thừa nhận hệ thống vẫn còn nhiều điều phải thay đổi. Vấn đề lập tức chuyển sang câu chuyện tài sản thế chấp.
Theo ông Kim, phần lớn hoạt động cho vay SME tại Việt Nam vẫn dựa vào tài sản bảo đảm, đặc biệt là tài sản cố định, đất đai và bất động sản. Ông ước tính tỷ lệ này có thể lên tới khoảng 95%.
“Chúng ta phải thay đổi cách làm này,” ông nói, cho rằng tín dụng cần tiến nhiều hơn tới mô hình đánh giá dựa trên dòng tiền của doanh nghiệp.
Nhưng chính câu trả lời đó lại mở ra câu hỏi khác.
Nếu ngân hàng muốn cho vay dựa nhiều hơn vào dòng tiền thay vì bất động sản, hệ thống báo cáo tài chính, minh bạch và quản trị của SME có đủ tốt để ngân hàng đánh giá rủi ro hay chưa?
Ông McClellan cho rằng đây cũng là một phần của bài toán “bankability”. Nhà đầu tư có thể được đưa đến gần doanh nghiệp hơn thông qua VIFC, nhưng doanh nghiệp vẫn phải đáp ứng một chuẩn thông tin và quản trị đủ cao để đồng vốn có thể ra quyết định.
Trong khi đó, bản thân các ngân hàng cũng đối mặt với một giới hạn khác: nguồn vốn để cho vay.
Một phần lớn nguồn vốn của hệ thống ngân hàng vẫn đến từ tiền gửi. Khi các ngân hàng phải cạnh tranh huy động và đồng thời đáp ứng các yêu cầu an toàn vốn ngày càng cao, khả năng tiếp tục mở rộng tín dụng không phải vô hạn.
Điều này khiến bài toán không thể chỉ là yêu cầu ngân hàng “cho SME vay nhiều hơn”. Hệ thống cần thêm những kênh vốn khác — từ trái phiếu, quỹ đầu tư đến các cấu trúc có thể giúp tái chế vốn đang nằm trên bảng cân đối.
Ông McClellan lấy ví dụ khả năng phát triển các công cụ tương tự REIT trong VIFC, qua đó những tài sản bất động sản có thể được đóng gói và huy động vốn mới, giải phóng nguồn lực cho những khoản đầu tư tiếp theo.
Những tập đoàn lớn có hút hết dòng tiền?
Phía sau cuộc tranh luận về SME là một câu hỏi rộng hơn về cách Việt Nam phân bổ nguồn lực.
Thị trường chứng khoán Việt Nam hiện vẫn có mức độ tập trung đáng kể vào một số doanh nghiệp và nhóm doanh nghiệp vốn hóa lớn. Trong khi đó, những tập đoàn quy mô lớn ngày càng tham gia sâu vào các dự án hạ tầng và ngành đòi hỏi lượng vốn rất lớn.
Ông Johan Nyvene đặt câu hỏi liệu dòng vốn mới đi vào Việt Nam có tiếp tục chạy về phía những doanh nghiệp vốn đã có ưu thế tiếp cận vốn hay không.
Kinh nghiệm Hàn Quốc nhanh chóng được đưa vào cuộc thảo luận.
Ông Kim Byoungho, người có nhiều năm làm việc trong ngành ngân hàng Hàn Quốc, cho rằng các tập đoàn lớn rõ ràng có lợi thế: họ huy động vốn hiệu quả hơn, tiếp nhận công nghệ nhanh hơn và có năng lực quản trị để triển khai dự án ở quy mô lớn.
Nhưng kinh nghiệm Hàn Quốc cũng cho thấy mặt trái. Theo ông Kim, việc tập trung quá mức có thể tạo ra rủi ro “too big to fail”, làm suy yếu cạnh tranh và thu hẹp cơ hội của các doanh nghiệp nhỏ hơn, đặc biệt khi nền kinh tế bước vào chu kỳ khó khăn.
“Bài học rộng hơn là các tập đoàn lớn chỉ có thể thành công bền vững khi phía sau họ có SME, chuỗi cung ứng mạnh và các doanh nghiệp đổi mới,” ông nói.
Do đó, bài toán không phải lựa chọn giữa doanh nghiệp lớn và doanh nghiệp nhỏ. Việt Nam cần những doanh nghiệp đủ lớn để thực hiện những dự án ở quy mô quốc gia, nhưng đồng thời phải tránh một hệ thống trong đó phần lớn nguồn lực chỉ chảy quanh một nhóm nhỏ những người đi vay có quy mô lớn và tài sản bảo đảm dồi dào.
VIFC hay nâng hạng tín nhiệm trước?
Một trong những màn trao đổi đáng chú ý nhất xuất hiện gần cuối phiên, khi ông Johan hỏi mỗi diễn giả điều họ muốn thấy tiếp theo để xác nhận Việt Nam đang thực sự tiến tới một thị trường vốn trưởng thành hơn.
Ông Sami Kteily đưa ra một ưu tiên rất cụ thể: nâng xếp hạng tín nhiệm quốc gia.
“Nếu xếp hạng tín nhiệm của Việt Nam được nâng lên, một lượng tiền lớn có thể đến rất nhanh,” ông nói. Theo ông, VIFC là một bước đi quan trọng nhưng sẽ mất nhiều năm trước khi nền kinh tế hưởng đầy đủ lợi ích từ mô hình này.
Ông Johan lập tức tóm lại lập luận: như vậy, theo ông Kteily, nâng xếp hạng tín nhiệm quốc gia là “low-hanging fruit” — mục tiêu có thể đạt được sớm hơn — so với VIFC?
“Đó là điều tôi tin,” ông Kteily trả lời.
Ông thậm chí cảnh báo VIFC trong giai đoạn đầu có khả năng phục vụ những doanh nghiệp lớn tốt hơn SME. Quan điểm này tạo ra một đối trọng đáng chú ý với kỳ vọng đặt vào VIFC.
Một trung tâm tài chính quốc tế có thể mở ra nhiều loại sản phẩm và đưa nhà đầu tư đến gần Việt Nam hơn. Nhưng doanh nghiệp nào có thể sử dụng những sản phẩm đó trước tiên vẫn phụ thuộc vào quy mô, chất lượng tài chính, chuẩn báo cáo và khả năng đáp ứng yêu cầu của nhà đầu tư.
Tiền lớn sẽ không đến ngay lập tức
Ông Richard McClellan cho biết trong khoảng tám đến chín tháng đảm nhiệm vai trò hiện tại, ông đã trao đổi với khoảng 200 nhà đầu tư.
“Có rất nhiều khẩu vị. Có rất nhiều sự quan tâm,” ông nói. Nhưng những câu hỏi từ nhà đầu tư cũng “trở nên rất kỹ thuật rất nhanh”, và nhiều vấn đề Việt Nam vẫn chưa có câu trả lời hoàn chỉnh.
Theo ông, dòng vốn vào VIFC nhiều khả năng sẽ diễn ra theo trình tự.
Những tổ chức linh hoạt hơn như công ty quản lý quỹ và family office có thể là nhóm đi trước. Ngược lại, dòng vốn tổ chức quy mô rất lớn từ quỹ hưu trí hay quỹ đầu tư quốc gia sẽ cần thêm thời gian để quan sát lịch sử hoạt động, luật chơi và những thương vụ thực tế.
“Đó sẽ là cuộc trò chuyện kéo dài hai hoặc ba năm,” ông nói. “Nhưng khi mở khóa được dòng vốn tổ chức đó, chúng ta đang nói đến hàng trăm triệu USD.”
Điều nhà đầu tư cần nhìn thấy trước tiên không phải một tuyên bố rằng thị trường đã sẵn sàng, mà là những giao dịch mới thực sự diễn ra, những người chơi mới thực sự xuất hiện và những cấu trúc vốn chưa từng có trước đây bắt đầu được triển khai.
Nâng hạng chỉ là điểm xuất phát
Đó cũng là lý do ngay cả nâng hạng thị trường chứng khoán chưa thể được xem là đích đến.
Trong phiên thảo luận, ông Johan Nyvene đặt vấn đề trực tiếp về độ rộng của thị trường cổ phiếu Việt Nam. Nếu phần lớn vốn hóa và thanh khoản vẫn tập trung vào một nhóm hẹp các doanh nghiệp, dòng vốn theo chỉ số sau nâng hạng có thể đi vào thị trường nhưng chưa chắc lan rộng ra phần còn lại của nền kinh tế.
Câu hỏi sau “Việt Nam có được nâng hạng hay không?” vì thế sẽ là: nhà đầu tư có đủ tài sản để mua hay không?
Một “investable universe” đủ rộng đòi hỏi nhiều hơn một vài doanh nghiệp vốn hóa lớn. Thị trường cần thêm những công ty có quy mô, thanh khoản, quản trị và mức độ minh bạch đủ cao để các định chế quốc tế có thể thực sự đầu tư.
Ông Kim Byoungho cho rằng cuối cùng, mục tiêu không phải bản thân VIFC hay một danh xưng mới cho thị trường vốn.
“Mục tiêu cuối cùng phải là bảo đảm sự phát triển bền vững của kinh tế Việt Nam,” ông nói.
Và điều đầu tiên cần cải thiện, theo ông, là tính minh bạch.
“Sau cùng, điều quan trọng nhất là niềm tin.”
Ông quay trở lại chính câu chuyện tín dụng được tranh luận trước đó. Khi phần lớn khoản vay vẫn cần tài sản thế chấp, một phần nguyên nhân nằm ở việc ngân hàng chưa có đủ thông tin đáng tin cậy để đánh giá doanh nghiệp trên cơ sở khác.
Báo cáo tài chính, công bố thông tin và quản trị doanh nghiệp vì vậy không đơn thuần là những yêu cầu tuân thủ. Chúng quyết định mức độ mà ngân hàng và nhà đầu tư sẵn sàng đặt tiền vào một doanh nghiệp mà không phải dựa hoàn toàn vào đất đai hay bất động sản làm bảo đảm.
Đây cũng là điểm mà những cuộc tranh luận tưởng như rất khác nhau trong phiên thứ hai gặp nhau.
Nâng hạng có thể đưa Việt Nam vào phạm vi đầu tư của nhiều quỹ hơn. VIFC có thể mở thêm những kênh và sản phẩm tài chính mới. Xếp hạng tín nhiệm tốt hơn có thể giảm rào cản với thị trường trái phiếu quốc tế. Các ngân hàng có thể thay đổi cách đánh giá SME. Những công cụ tài chính mới có thể giúp giải phóng vốn khỏi bảng cân đối.
Nhưng cuối cùng, không một cánh cửa nào tự động bảo đảm tiền sẽ đi đúng chỗ.
Việt Nam vẫn cần những dự án đủ “bankable”, doanh nghiệp đủ “investable”, hệ thống báo cáo đủ đáng tin cậy và một thị trường đủ sâu để nguồn lực không chỉ tập trung vào những người vốn đã dễ huy động vốn nhất.
Bởi vậy, câu hỏi lớn sau nâng hạng không chỉ là Việt Nam có thể thu hút thêm bao nhiêu tỷ USD. Quan trọng hơn là tiền sẽ đi đâu, và nền kinh tế có thể biến dòng vốn đó thành tăng trưởng như thế nào.