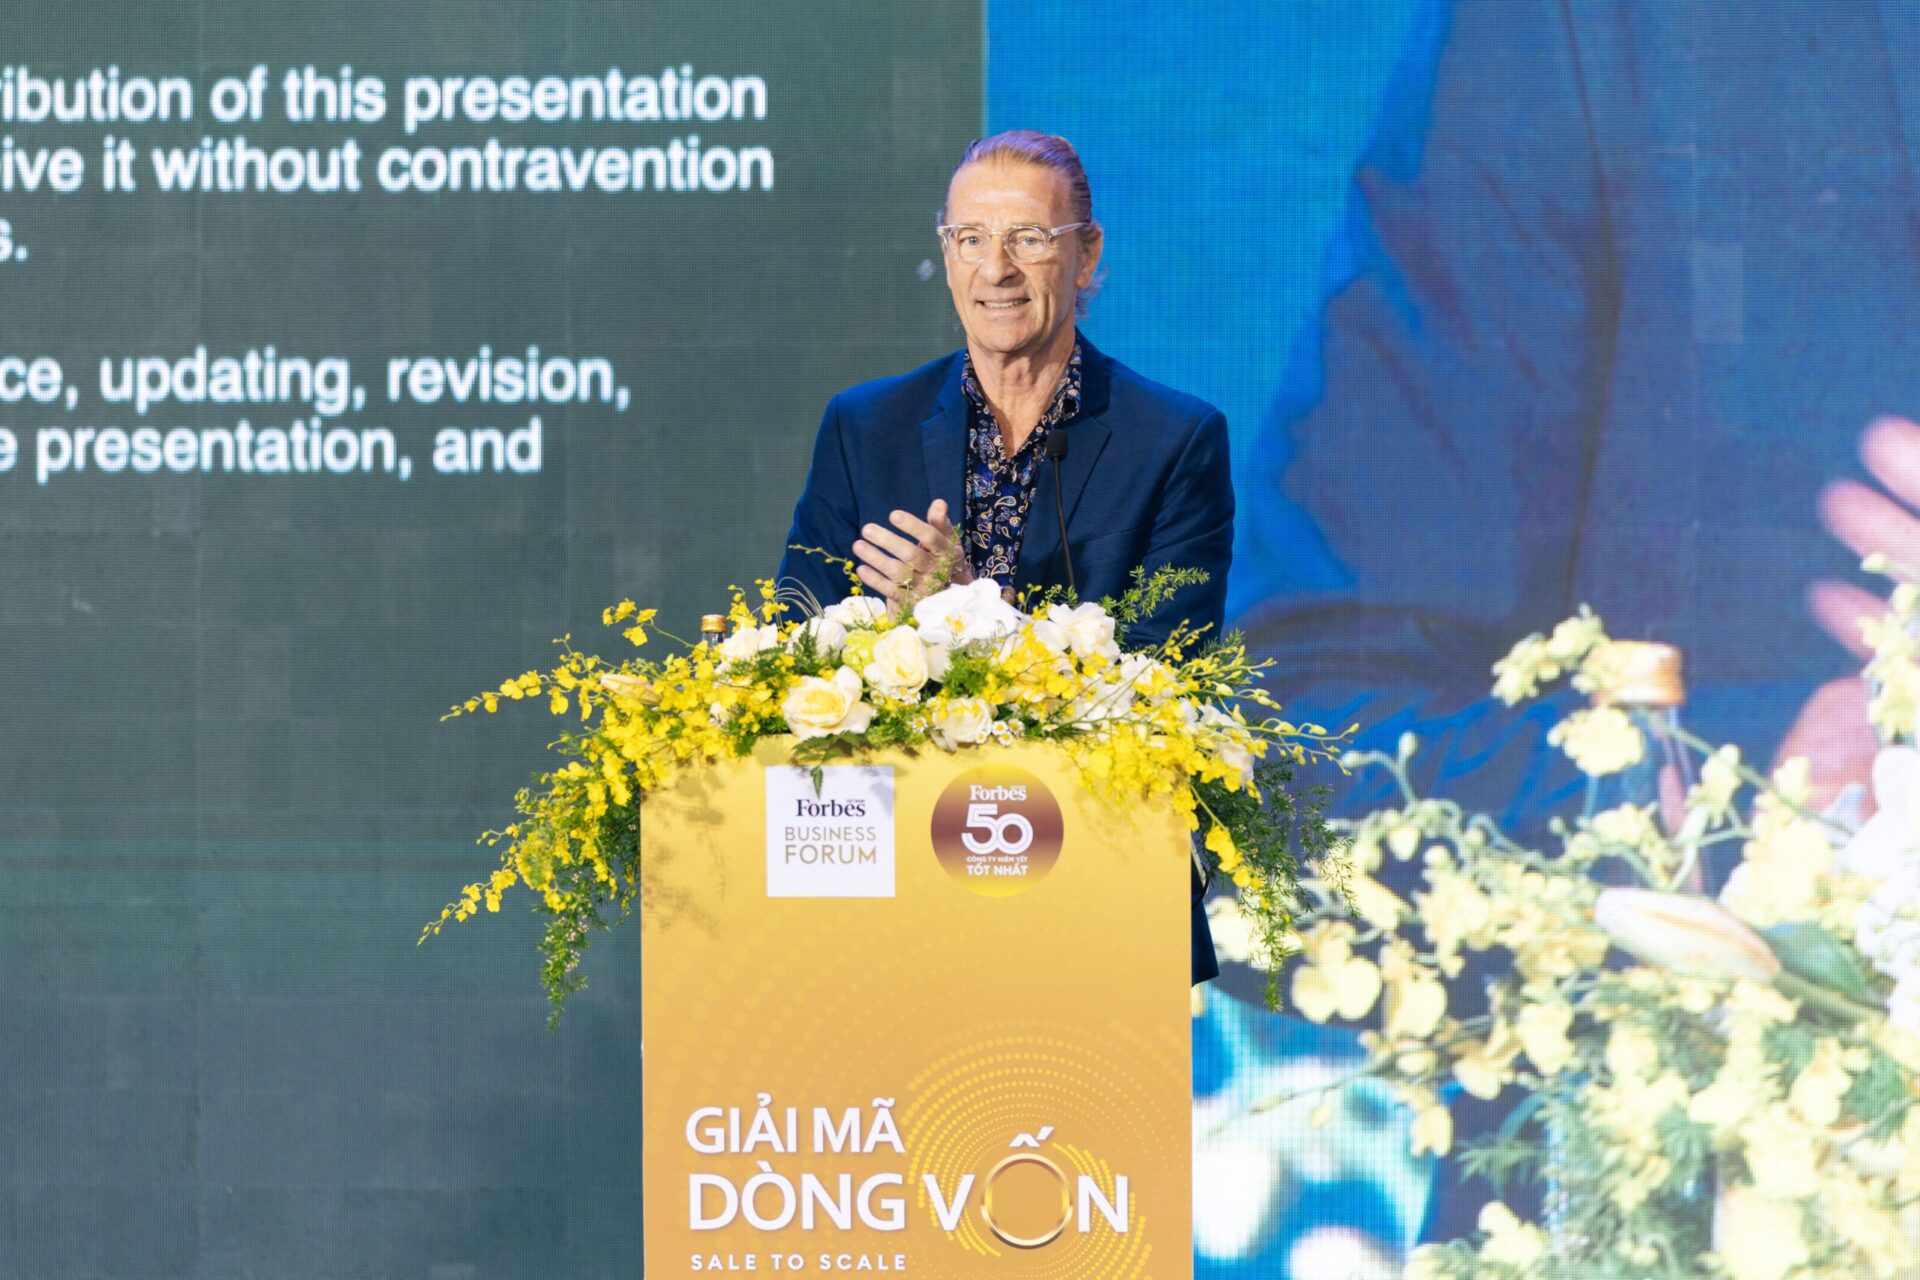
Trong phần trình bày với chủ đề “Unlocking Capital Flows – What the Upgrade Asks of You” tại Diễn đàn Kinh doanh 2026, ông Dominic Scriven bắt đầu câu chuyện không phải từ nâng hạng, mà từ nhu cầu vốn của nền kinh tế Việt Nam.
Sau tám tháng đầu năm, nhiều chỉ báo cho thấy động lực tăng trưởng tích cực. GDP nửa đầu năm tăng 8,2%; sản xuất công nghiệp tăng 11,9%; vốn đầu tư công đạt 20,8 tỉ USD; FDI giải ngân đạt 17,3 tỉ USD. PMI sản xuất tháng 8 ở mức 53,3 điểm, trong khi doanh số bán lẻ thực tăng 7,6%.
Nhưng duy trì tốc độ tăng trưởng cao cũng đi kèm một yêu cầu vốn rất lớn.
Theo ước tính của Dragon Capital, để đạt tốc độ tăng GDP bình quân 10% mỗi năm trong giai đoạn 2026–2030, với hệ số ICOR ở mức 4,0–4,5, Việt Nam cần khoảng 1,5 nghìn tỉ USD tổng vốn đầu tư toàn xã hội trong năm năm.
Trong đó, khu vực tư nhân và ngoài nhà nước được kỳ vọng đóng góp khoảng 776 tỉ USD, tương đương 53% tổng nhu cầu. Ngân sách nhà nước đóng góp khoảng 467 tỉ USD, chiếm 32%, còn FDI khoảng 219 tỉ USD, tương đương 15%.
Quy mô này đặt khu vực tư nhân và thị trường vốn vào vị trí ngày càng quan trọng trong bài toán tăng trưởng.
Ở cấp độ doanh nghiệp, nền tảng lợi nhuận của các công ty niêm yết đang cho thấy sự cải thiện đáng kể. Trong quý II.2026, tổng lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 7,6 tỉ USD, tăng 46% so với cùng kỳ. Doanh thu thuần tăng 38%, lên 48,8 tỉ USD, trong khi biên lợi nhuận ròng tăng từ 14,8% lên 15,6%. Đây cũng là quý tăng trưởng thứ ba liên tiếp và là mức doanh thu cao nhất trong chuỗi dữ liệu của Dragon Capital.
Tuy nhiên, tăng trưởng không phân bổ đồng đều.
Mức tăng lợi nhuận trung vị của 28 cổ phiếu vốn hóa rất lớn đạt 22,3%, trong khi con số này ở nhóm 190 cổ phiếu vốn hóa nhỏ chỉ là 12,3%. Tỷ lệ doanh nghiệp ghi nhận lợi nhuận tăng so với cùng kỳ cũng giảm dần theo quy mô, từ 75% ở nhóm vốn hóa rất lớn xuống 56% ở nhóm vốn hóa nhỏ.
Một sự lệch pha khác xuất hiện giữa kết quả kinh doanh và diễn biến giá cổ phiếu.
Tính đến ngày 28.8, 68% cổ phiếu trong VN-Index giảm giá từ đầu năm. Tính theo USD, VN-Index tăng 3,1%, nhưng mức sinh lời trung vị của các cổ phiếu thành phần là âm 8,9%. Trong khi lợi nhuận quý II của doanh nghiệp tăng 46%, giá phần lớn cổ phiếu lại không đi cùng hướng.
Thanh khoản trên thị trường cũng suy giảm. Giá trị giao dịch bình quân ngày trong tháng 8 ở mức khoảng 663 triệu USD, thấp hơn khoảng một phần ba so với mức bình quân 1,07 tỉ USD của năm 2025.
Cùng lúc, giá của tiền đã thay đổi. Lãi suất tiền gửi sáu tháng tại một số ngân hàng lên tới 9,5%, kỳ hạn 12 tháng đạt 9,2%, khiến tiền gửi trở nên cạnh tranh hơn với các tài sản rủi ro.
Các yếu tố bên ngoài cũng tạo thêm sức ép. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm vượt 5% vào ngày 14.9, mức cao nhất kể từ tháng 7.2007. Giá dầu Brent vượt 100 USD/thùng; CPI giao thông tại Việt Nam tăng 8% so với cùng kỳ, trong khi CPI bình quân tám tháng ở mức 4,4%.
Trong bối cảnh đó, việc Việt Nam bước vào nhóm thị trường mới nổi của FTSE từ ngày 21.9 tạo ra một thay đổi đáng chú ý về cấu trúc dòng vốn.
Theo Dragon Capital, Việt Nam có thể đạt tỷ trọng khoảng 0,49% trong FTSE Emerging All Cap. Đợt phân bổ đầu tiên có thể tạo ra khoảng 200 triệu USD nhu cầu trong tháng 9. Tổng dòng vốn liên quan đến quá trình đưa Việt Nam vào chỉ số được ước tính khoảng 2 tỉ USD đến tháng 9.2027, chia thành bốn đợt với tỷ lệ lần lượt 10%, 20%, 35% và 35%.
Tuy nhiên, Dragon Capital đặt con số 2 tỉ USD trong một tương quan rộng hơn.
Với thanh khoản bình quân khoảng 663 triệu USD mỗi ngày trong tháng 8, toàn bộ số vốn ước tính trên tương đương khoảng ba ngày giao dịch của thị trường. Trong khi đó, khối ngoại đã bán ròng khoảng 3,6 tỉ USD trong tám tháng đầu năm 2026.
Như vậy, việc được đưa vào một benchmark của thị trường mới nổi có thể tạo thêm nhu cầu từ các quỹ theo dõi chỉ số và mở rộng khả năng tiếp cận nhà đầu tư quốc tế, nhưng chưa phải lời giải đầy đủ cho bài toán thu hút vốn.
Bước tiếp theo được Dragon Capital đặt ra là khả năng Việt Nam tiến tới chuẩn thị trường mới nổi của MSCI vào khoảng năm 2030.
Hiện vẫn còn tám trong tổng số 18 tiêu chí cần tiếp tục cải thiện, trong đó đáng chú ý là hệ thống đối tác bù trừ trung tâm (CCP) và những hạn chế về sở hữu nước ngoài. Theo số liệu được Dragon Capital dẫn lại, 187 trong tổng số 704 cổ phiếu niêm yết hiện không còn room cho nhà đầu tư nước ngoài.
Bên cạnh những cải thiện ở cấp độ hạ tầng và cơ chế thị trường, doanh nghiệp niêm yết cũng có nhiều việc có thể chủ động thực hiện.
Dragon Capital chia những yêu cầu của nhà đầu tư quốc tế đối với doanh nghiệp thành ba lớp: dễ được tìm thấy, dễ so sánh và đủ điều kiện để đầu tư.
Đầu tiên, khả năng tiếp cận của nhà đầu tư có thể được cải thiện thông qua việc công bố thông tin bằng tiếng Anh đồng thời với tiếng Việt, duy trì trang quan hệ nhà đầu tư với đầu mối rõ ràng và công khai dư địa sở hữu nước ngoài.
Để nhà đầu tư có thể so sánh và định giá, doanh nghiệp cần xây dựng lộ trình IFRS với thời hạn cụ thể, hướng tới xếp hạng tín nhiệm quốc tế, thực hiện báo cáo theo quý và duy trì định hướng kinh doanh nhất quán.
Còn để thực sự trở thành một tài sản mà nhà đầu tư tổ chức quốc tế có thể nắm giữ với quy mô lớn, các yêu cầu đi sâu hơn vào chất lượng quản trị và cấu trúc cổ phiếu: cơ cấu thành viên hội đồng quản trị với mức độ độc lập phù hợp với thông lệ quốc tế, dữ liệu ESG theo tiêu chuẩn được công nhận, lượng cổ phiếu tự do chuyển nhượng đủ để hấp thụ một vị thế đầu tư khoảng 50 triệu USD, cùng độ phủ của giới phân tích và hoạt động gặp gỡ nhà đầu tư thường xuyên.
“Một thông điệp được Dragon Capital nhấn mạnh là nhiều cải thiện trong số này doanh nghiệp có thể chủ động triển khai ngay, song song với quá trình hoàn thiện hạ tầng và cơ chế thị trường. Với doanh nghiệp niêm yết, việc nâng cao khả năng tiếp cận thông tin, tính minh bạch và mức độ hấp dẫn đối với nhà đầu tư quốc tế có thể bắt đầu ngay từ chính doanh nghiệp.”
Nâng hạng, vì thế, mới là bước mở cửa. FTSE có thể đưa Việt Nam vào phạm vi đầu tư của một nhóm quỹ lớn hơn, nhưng để biến sự thay đổi về phân loại thị trường thành nguồn vốn dài hạn cho nền kinh tế, phần việc tiếp theo nằm ở cả hạ tầng thị trường lẫn mức độ sẵn sàng của từng doanh nghiệp niêm yết.