Kỷ nguyên “xác sống” của ngành quỹ đầu tư tư nhân
Hàng trăm công ty vốn cổ phần tư nhân đang chìm trong biển cạnh tranh khốc liệt, tìm kiếm phao cứu sinh là nguồn vốn mới, trong lúc vẫn bám vào các danh mục đầu tư gần như không thể bán được. Cùng lúc, nhà đầu tư dần mất kiên nhẫn.
Cách đây hơn 1 năm, công ty Vestar Capital tại thành phố New York gửi thông điệp đầy bất ngờ tới các đối tác góp vốn. Sau nhiều thập kỷ tăng trưởng, công ty hủy bỏ kế hoạch ra mắt quỹ vốn cổ phần tư nhân thứ 8, thay vào đó tập trung cải thiện danh mục đầu tư hiện có. Quỹ gần đây nhất của họ, Vestar Capital Partners VII, ra mắt năm 2018 với 1,1 tỷ USD nhưng hoạt động cầm chừng với tỷ suất hoàn vốn nội bộ (IRR) là 7,7%, ít hơn đáng kể so với mức sinh lời trung bình 14% của chỉ số S&P trong cùng kỳ.
Vestar Capital ra đời năm 1988 trong thời kỳ bùng nổ đầu tiên của vốn cổ phần tư nhân, cùng năm Kohlberg Kravis & Roberts ở New York thâu tóm gã khổng lồ RJR Nabisco với giá 25 tỷ USD (tương đương 70 tỷ USD ngày nay). Thời điểm đó, các giao dịch gọi là LBO (mua lại bằng vốn vay) và người thực hiện là bên thâu tóm doanh nghiệp. Nhiều thứ đã thay đổi kể từ đấy. Với hơn 15.000 công ty trên toàn thế giới và 9.000 tỷ USD tài sản toàn cầu, vốn cổ phần tư nhân đã trở thành lĩnh vực phổ biến. Những người sáng lập Vestar là các chủ ngân hàng tại First Boston, họ rời đi để chuyên sâu vào mua bán các công ty như “vua ly nhựa đỏ” Solo hay Big Heart Pet Brands (nổi tiếng với thương hiệu Milk-Bones). Một trong những thương vụ tốt nhất của họ, là mua lại Birds Eye Foods với giá 175 triệu USD sau đó bán lại năm 2009 với giá 1,3 tỷ USD.
Giờ đây, Vestar tập trung vào 12 công ty họ đã mua trong 13 năm qua, gồm thương hiệu thực phẩm chay Dr. Praeger’s, công ty chế biến quả mọng đông lạnh Titan & PetHonesty, cùng nhà sản xuất thuốc cho thú cưng. Vestar không đầu tư vào bất kỳ công ty mới nào từ năm 2023, chỉ thông báo bán một công ty vào năm 2025, đó là thoái vốn khỏi hãng sản xuất bánh quy Simple Mills (mua cổ phần năm 2019) cho Flowers Foods Inc với giá 795 triệu USD.
Trong ngành công nghiệp được xây dựng dựa trên vòng quay liên tục của mua bán lại công ty nhằm kiếm lời, tương lai Vestar đang bị đặt dấu hỏi. Tài sản đang quản lý (AUM) của họ sụt giảm từ 7 tỷ USD cách đây 15 năm xuống còn 3,3 tỷ USD theo báo cáo mới nhất gửi SEC năm 2024.
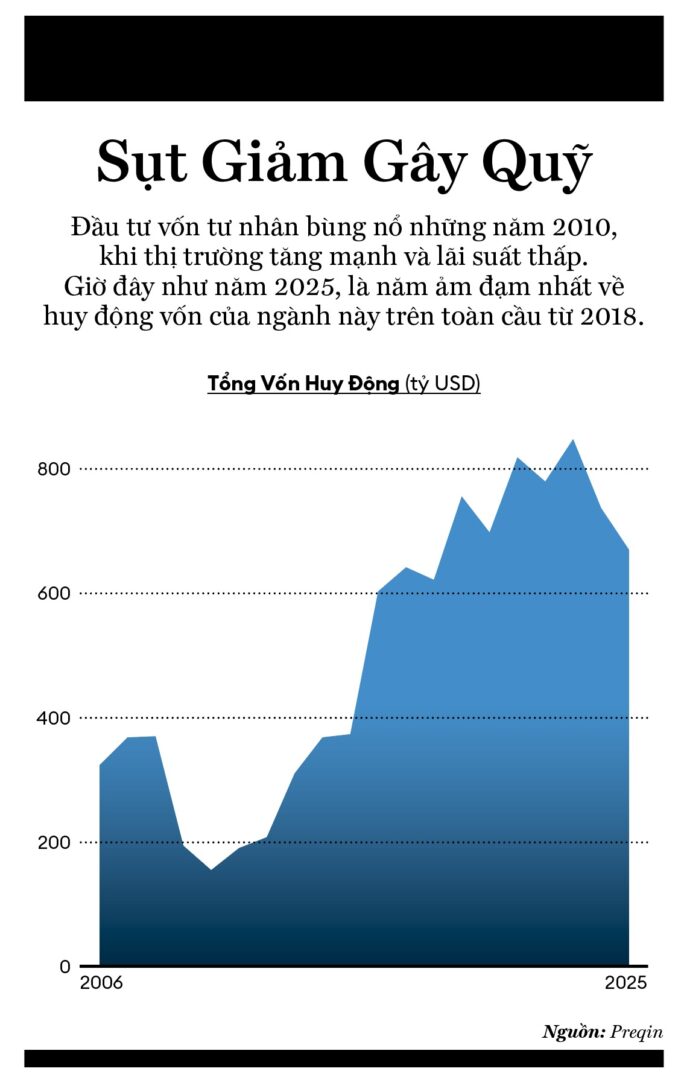
Kỷ nguyên mới có thể của vốn cổ phần tư nhân: thời đại “xác sống” (zombies). Những câu chuyện đang diễn ra khắp Bắc Mỹ và châu Âu, khi một ngành công nghiệp từng là “tấm vé vàng” tạo ra hàng chục tỷ phú đang trải qua khó khăn. Công ty tư vấn Bain & Co báo cáo năm 2025 rằng, có hơn 18.000 quỹ đầu tư tư nhân trên thị trường đang tìm cách huy động 3,3 ngàn tỷ USD, nhưng dự báo tổng số tiền huy động được sẽ chỉ bằng 1/3 số đó. Nhiều nguồn lực được phân bổ cho các quỹ tín dụng và cơ sở hạ tầng, hơn là chiến lược mua lại truyền thống.
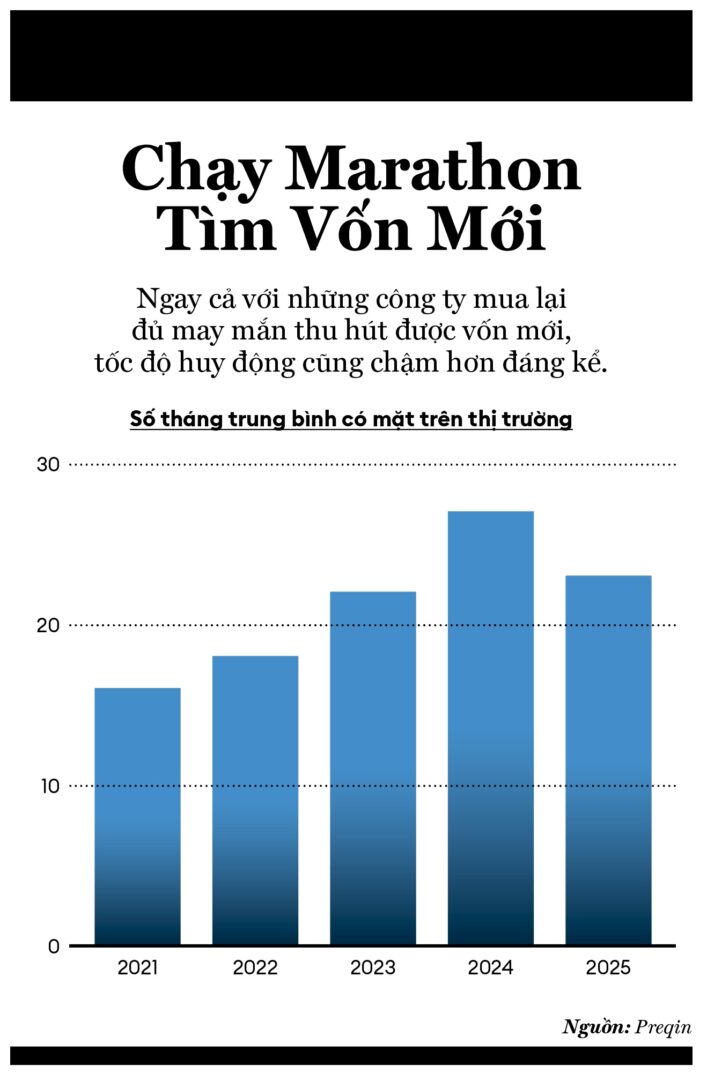
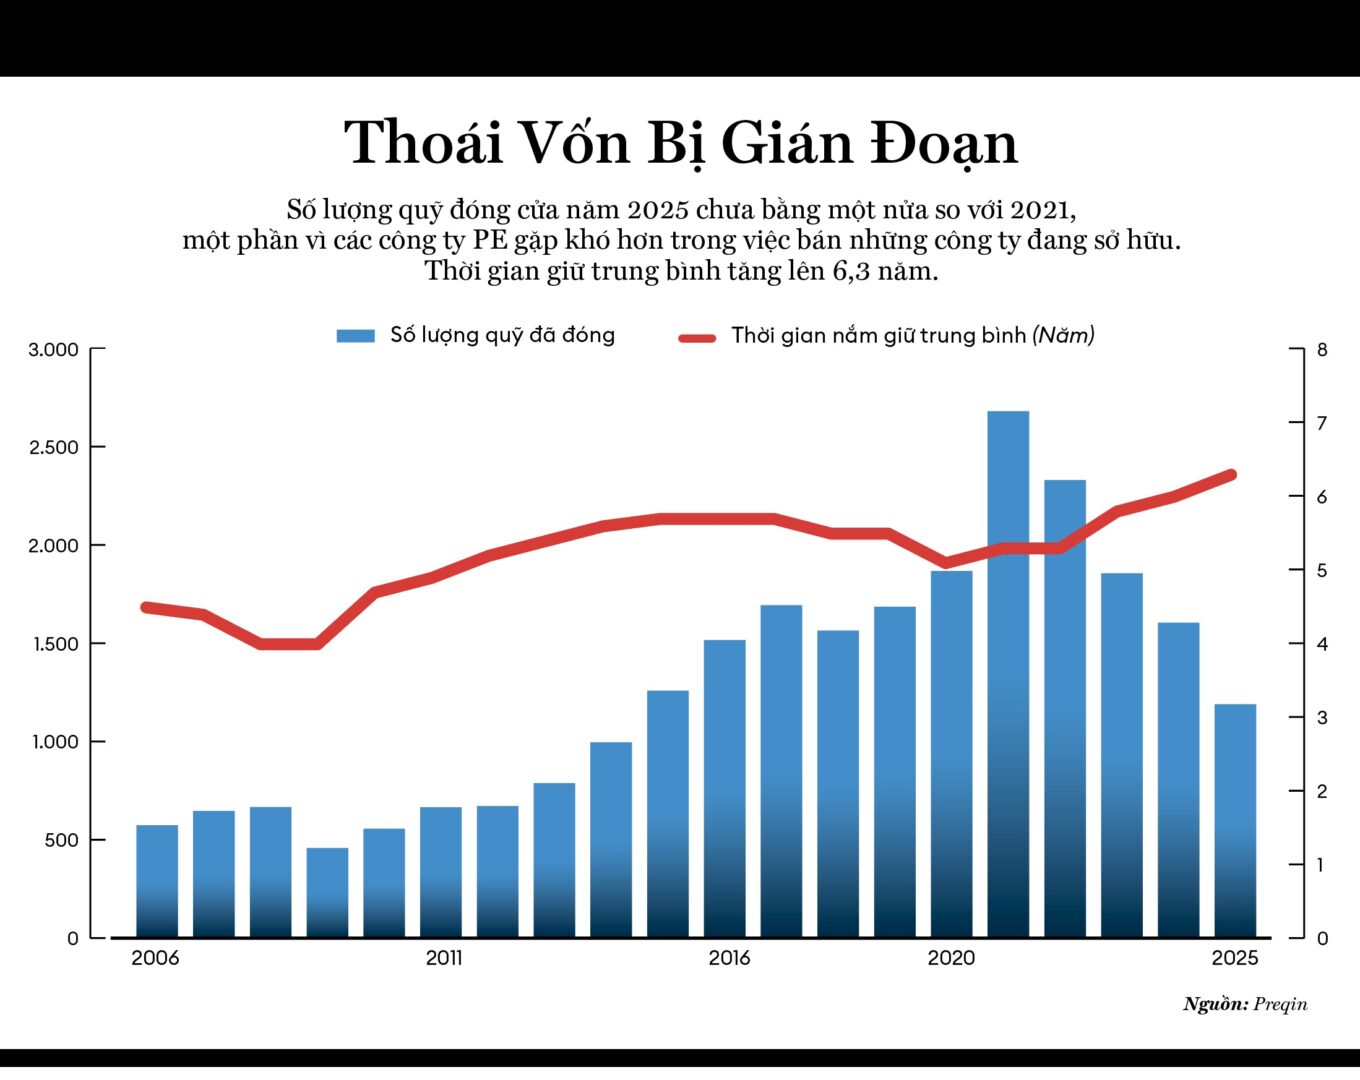
Dữ liệu từ công ty phân tích vốn cổ phần tư nhân Preqin cho thấy, trung bình một quỹ đóng cửa vào năm 2025 mất 23 tháng huy động vốn trên thị trường, tăng so với mức 16 tháng vào năm 2021, và ngày càng ít quỹ đạt được mục tiêu huy động đề ra. Năm 2025, tổng cộng có 1.191 quỹ mua lại huy động được 661 tỷ USD, giảm so với con số 2.679 quỹ và 807 tỷ USD năm 2021. Các siêu quỹ “blue-chip” tiếp tục hút vốn, đi ngược xu hướng chung. Thoma Bravo huy động được 24,3 tỷ USD cho quỹ chủ lực thứ 16 của mình vào năm 2025. Blackstone đóng quỹ 21,7 tỷ USD và Veritas Capital huy động được 14,4 tỷ USD. CEO tỷ phú của Veritas, Ramzi Musallam, nói với Forbes rằng, sự hợp nhất đang ưu ái những bên hoạt động hiệu quả, đồng thời nói thêm rằng “nhiều quỹ tồn tại ngày nay sẽ không nhất thiết tồn tại trong 5 năm tới”.
Vốn Cổ Phần Tư Nhân (PE) Gặp Khó
Một số ít gã khổng lồ PE “blue-chip” như Blackstone phát triển mạnh, thì hàng loạt PE quy mô vừa chật vật trong huy động vốn mới và tạo ra lợi nhuận. 20 công ty dạng “zombies” này có tương lai bất định.
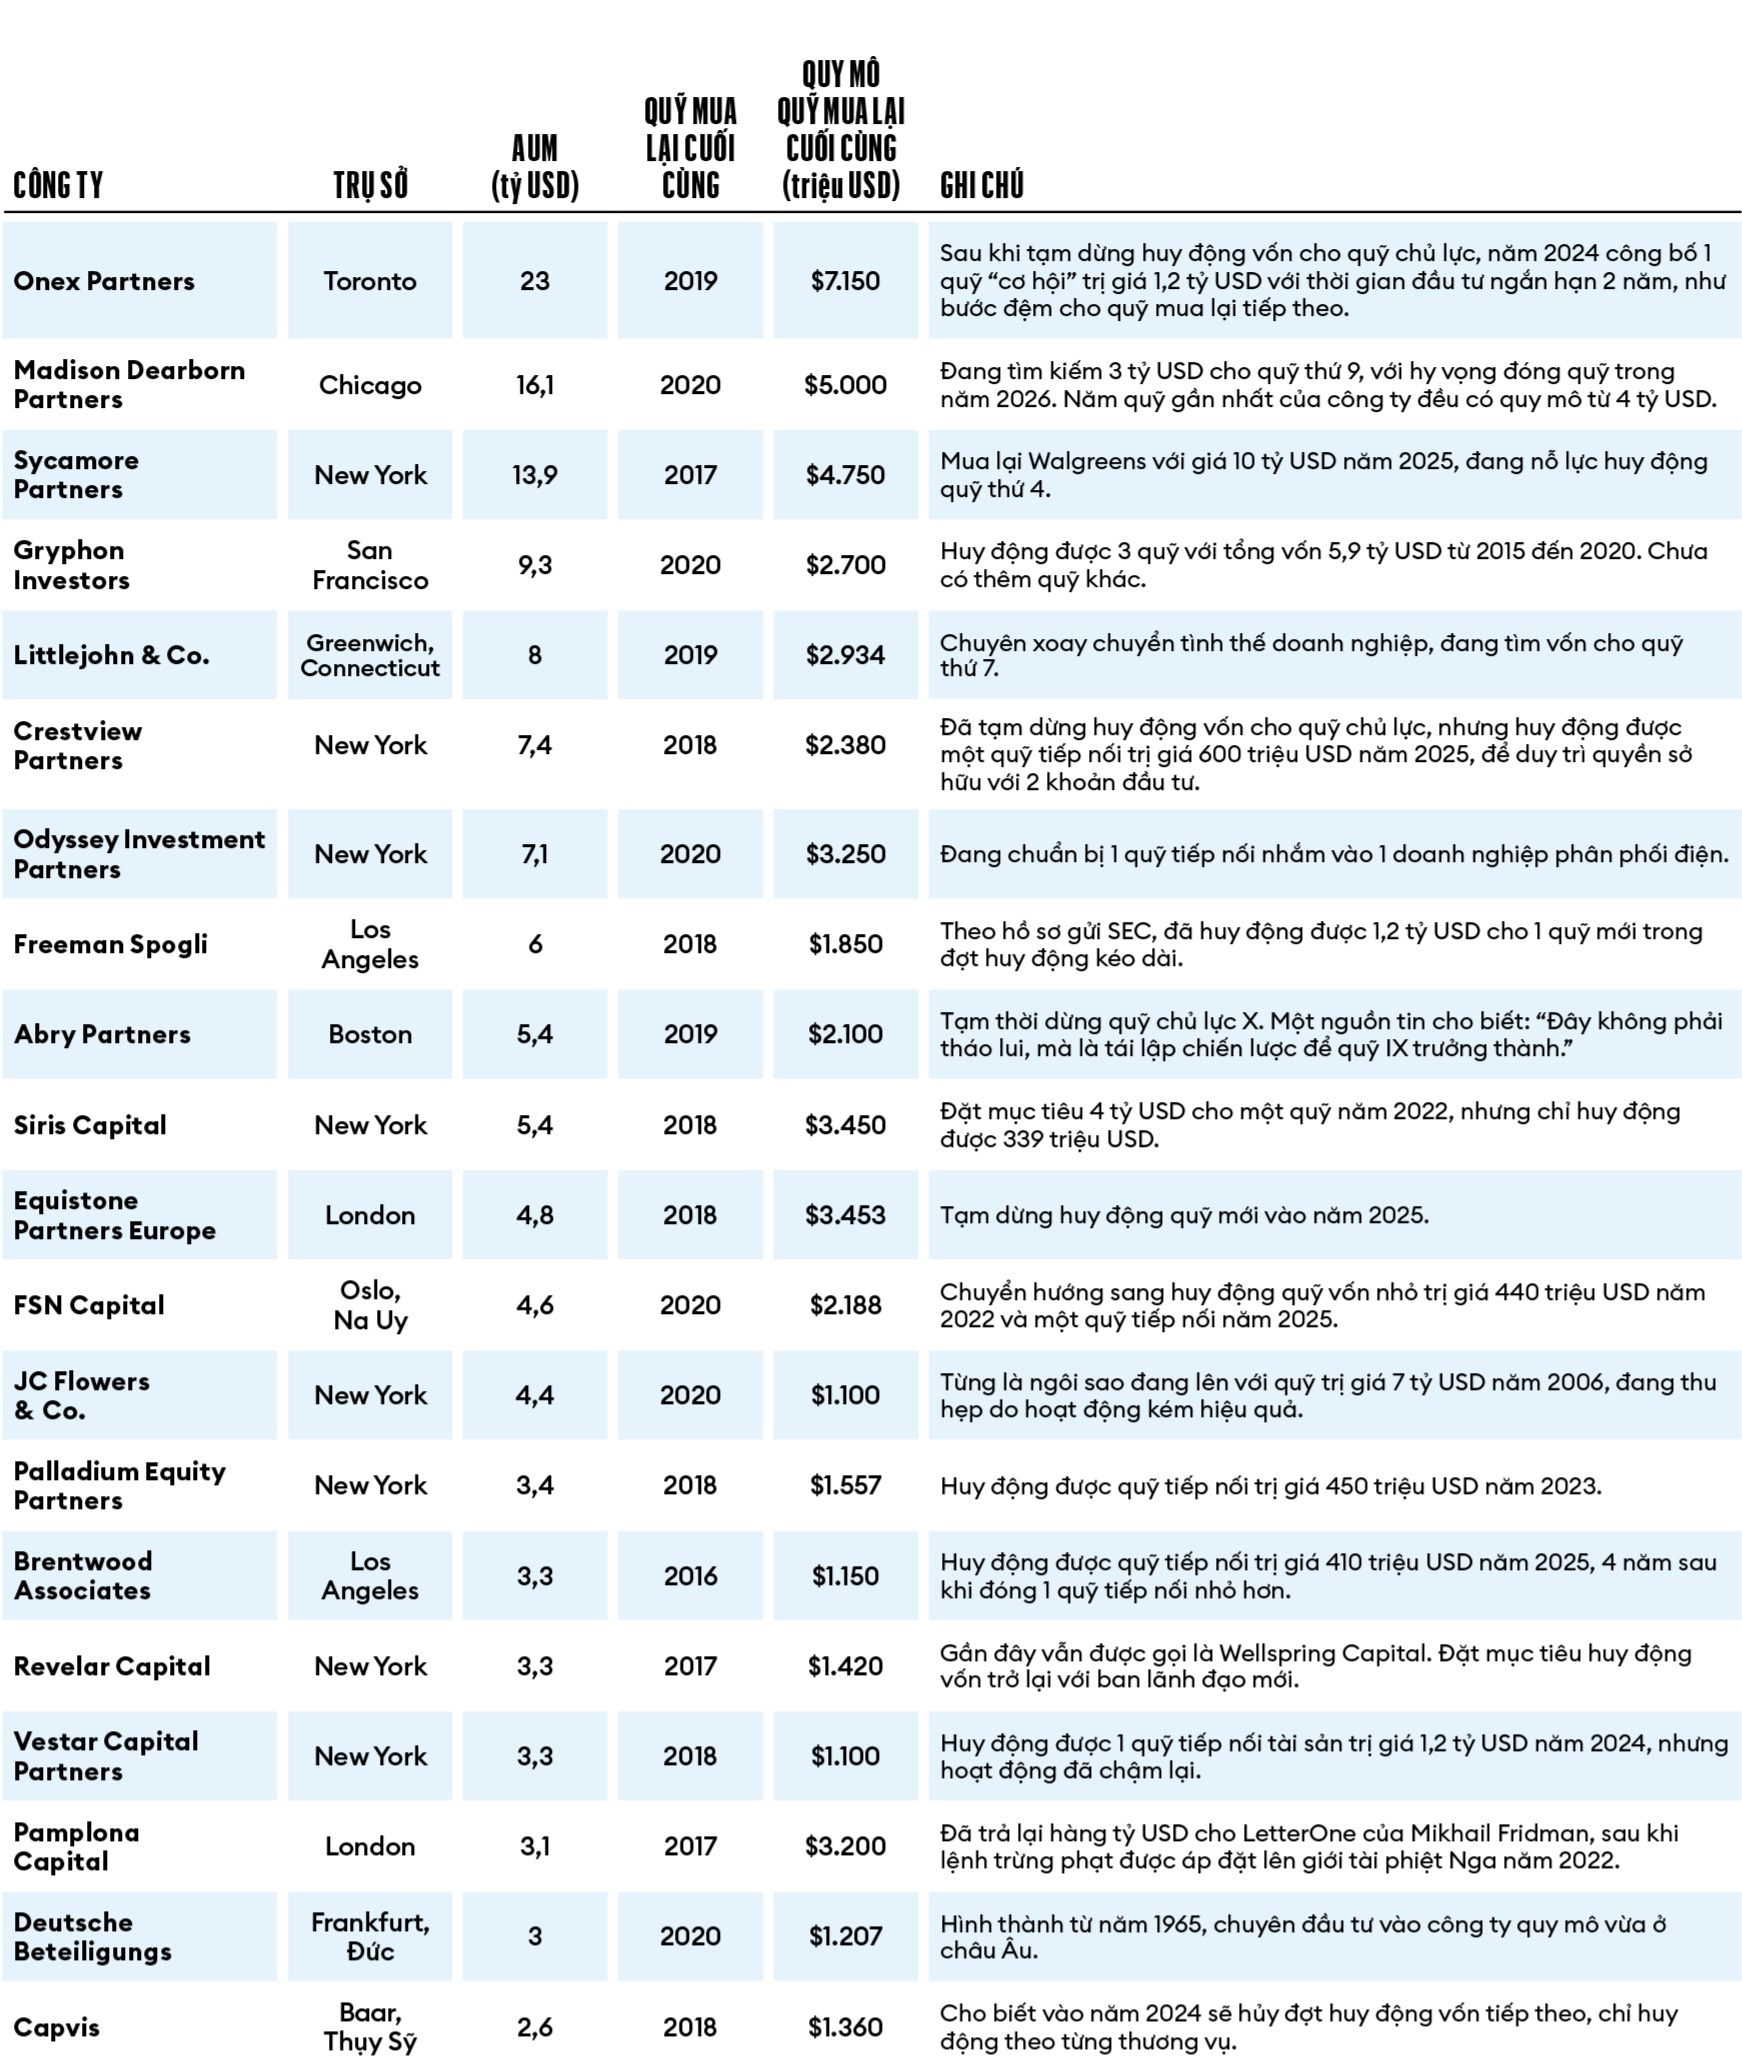
Nguồn: Pitchbook, Forbes. Năm thành lập của một quỹ thường là năm thực hiện khoản đầu tư đầu tiên.
Những công ty không có hiệu suất cao hoặc chiến lược độc đáo đang bị bỏ lại. Trong một ngành mà dòng vốn là huyết mạch, đơn giản là có quá nhiều quỹ nhưng lại không thu hút đủ tiền từ các quỹ hưu trí, quỹ hiến tặng và tổ chức khác. Một lượng lớn quỹ cấp trung đang trở thành “zombies”, nắm giữ danh mục đầu tư ngày càng hao hụt của những công ty không thể bán được, và phải vật lộn để huy động tiền mua doanh nghiệp mới.
Sunaina Sinha Haldea, người đứng đầu bộ phận tư vấn vốn tư nhân toàn cầu tại Raymond James cho biết: “Có rủi ro sống còn với một số quỹ, do môi trường huy động vốn hiện nay. Nếu các nhà đầu tư hiện tại không quay lại ủng hộ, thì nhà đầu tư mới rất khó làm vậy.”
Forbes đã tổng hợp danh sách 20 “zombies” vốn cổ phần tư nhân lớn, những doanh nghiệp đang thu hẹp quy mô như Vestar, hoặc đơn giản là đang cố gắng duy trì sự tồn tại. Theo PitchBook, hàng trăm công ty lâu đời ở Bắc Mỹ và châu Âu đã không huy động được quỹ mua lại mới nào từ năm 2020. 20 công ty liệt kê vừa rồi là ví dụ. Họ không thể tiếp cận nhà đầu tư trong ít nhất 5 năm, hoặc bị buộc phải huy động một phần nhỏ so với số tiền của các quỹ trước đó.
• • •
Các mối quan hệ hợp tác vốn cổ phần tư nhân, từ lâu được cấu trúc để giải ngân số vốn họ huy động trong 3 đến 5 năm đầu sau khi đóng quỹ; sau đó, trong 3 đến 7 năm tiếp theo, các khoản đầu tư đó được bán đi để hiện thực hóa lợi nhuận. Tổng cộng, nhà đầu tư mong đợi nhận lại tiền mặt và cả lợi nhuận sau khoảng 10 năm từ khi đầu tư. Phí quản lý thường khoảng 2% trong thời gian đầu tư ban đầu và thấp hơn sau đó. Phí hiệu quả tiêu chuẩn là 20% sau khi vượt qua tỷ suất ưu tiên (hurdle rate) thường ở mức khoảng 8%.
Một quỹ hoạt động hiệu quả tạo ra phí hiệu quả, hay lãi vượt định mức (carried interest), có thể khiến người quản lý vốn cổ phần tư nhân trở nên giàu có. Không dưới 33 thành viên trong danh sách Forbes 400 năm ngoái, đã gây dựng tài sản từ vốn cổ phần tư nhân. Nhưng các nhà quản lý thường không gặp khó khăn về tài chính, ngay cả khi họ làm việc kém hiệu quả, bởi phí quản lý hằng năm giúp họ duy trì hoạt động trong thời điểm tốt lẫn xấu. Với những công ty đang thu hẹp như Vestar, con số này có thể lên tới hàng chục triệu USD mỗi năm. Các loại phí trên thúc đẩy những công ty huy động quỹ mới khoảng 5 năm một lần, để đảm bảo một nguồn thu nhập ổn định mới, hoặc giữ lại tài sản có giá cao nhất nếu họ không thể bán để kiếm lời. Trong môi trường hiện nay, lợi nhuận đột biến từ lãi vượt định mức ngày càng hiếm, đặc biệt là với công ty đã mua quá đắt các công ty khác trong thời kỳ giá trị tài sản leo thang nhờ điều kiện tín dụng dễ dàng kéo dài đến năm 2021.
Lợi nhuận đang sụt giảm trên diện rộng. Lợi nhuận hằng năm trong 3 năm tính đến tháng 6.2025 của Chỉ số Vốn cổ phần tư nhân Hoa Kỳ (US Private Equity Index) của Cambridge Associates chỉ ở mức 7,4%, thấp hơn chỉ số chứng khoán MSCI tới 11% mỗi năm. Đó là sự sụt giảm mạnh so với mức lợi nhuận hằng năm 14,7% trong 10 năm và 13,7% trong 20 năm của vốn cổ phần tư nhân. Trong nhiều trường hợp, các nhà quản lý buộc phải quyết định giữ lại tài sản để tiếp tục thu phí quản lý hoặc bán đi mà không có triển vọng nhận phí hiệu quả, vì họ không đạt được tỷ suất ưu tiên 8%. Không có gì lạ khi thời gian nắm giữ trung bình các thương vụ mua lại tăng lên 6,3 năm vào năm 2025, so với khoảng 5,1 năm vào năm 2020.
Ông Tom Donovan, đồng giám đốc tư vấn vốn sơ cấp toàn cầu tại Houlihan Lokey có trụ sở ở Los Angeles chia sẻ: “Chúng ta đang thấy hiện nay, là các đối tác điều hành không thể huy động quỹ tiếp theo, nhưng cũng không muốn bán tài sản giá trị vì dòng phí thu được từ chúng. Nếu họ bán tài sản, các khoản phí sẽ biến mất.”
• • •
ONEX PARTNERS, tổ chức lớn nhất trong danh sách “zombies” với 23 tỷ USD tài sản, đã đóng quỹ mua lại chủ lực thứ 5 vào năm 2017 với 7,2 tỷ USD, vượt mục tiêu 6,5 tỷ USD. Công ty mua lại có trụ sở tại Toronto này huy động các quỹ chủ lực ngày càng lớn sau mỗi vài năm (3,5 tỷ USD năm 2006; 4,7 tỷ USD năm 2009; 5,7 tỷ USD năm 2015). Một tấm séc trị giá 375 triệu USD để mua lại Spirit AeroSystems (nhà sản xuất phụ tùng máy bay) từ Boeing năm 2005, đã mang về 3,2 tỷ USD lợi nhuận vào thời điểm công ty niêm yết công khai và bán nốt cổ phần cuối cùng vào năm 2014. Tỷ suất hoàn vốn nội bộ ròng của Onex cho quỹ mua lại đầu tiên, bao gồm cả “cú đánh rực rỡ” đó, là 38% trong giai đoạn S&P chỉ mang lại 9,5%. Điều đó khiến nhà đầu tư khao khát hơn, ngay cả khi các quỹ tiếp theo không lặp lại được thành tích đó, với tỷ suất lợi nhuận chỉ từ 7% đến 13%.
Năm 2023, Onex tạm dừng huy động vốn cho quỹ chủ lực thứ 6, một năm sau khi cho biết 1,5 tỷ USD trong số 2 tỷ USD huy động được cho quỹ tính đến thời điểm đó là từ công ty mẹ, Onex Corp. CEO Robert Le Blanc gọi môi trường huy động vốn lúc đó là “khó khăn nhất từng thấy”, nhấn mạnh rằng Onex đã “bị kẹt trong phần tồi tệ của chu kỳ huy động vốn”.
Năm 2025, họ xoay xở huy động được 1,2 tỷ USD cho một quỹ cơ hội, nhưng để làm được điều đó, họ phải hứa với đối tác góp vốn về thời gian đầu tư ngắn hơn là 2 năm so với mức 5 đến 7 năm thông thường. Về khía cạnh thoát vốn, Onex may mắn hơn hầu hết các “zombies” khác. Tháng 10.2025, họ bán được công ty bảo hiểm Convex (đồng sáng lập năm 2019) với giá 7 tỷ USD. Tuy nhiên, không có cuộc chiến đấu thầu nào diễn ra. Convex được bán cho chính công ty mẹ của công ty PE này, bên đã mời AIG làm đối tác.
Ít ai đồng cảm với những người quản lý quỹ vốn cổ phần tư nhân. Sự sụt giảm huy động vốn cũng gây thiệt hại cho phí của họ. Theo nhiều báo cáo gần đây, tổng doanh thu phí quản lý từ mảng vốn cổ phần tư nhân của Onex đã giảm từ 146 triệu USD năm 2019, xuống còn 93 triệu USD năm 2024 và đang ở mức 81 triệu USD mỗi năm.
Madison Dearborn Partners ở Chicago cũng trong tình cảnh tương tự. Nổi tiếng với các khoản đầu tư như vào công ty quản lý tài sản Nuveen, Yankee Candle hay LA Fitness, Madison huy động được tổng cộng 36 tỷ USD trong 8 quỹ từ khi thành lập năm 1992. Quỹ mua lại thứ 8 và mới nhất của họ đóng năm 2021, đang ghi nhận tỷ suất hoàn vốn nội bộ (IRR) 12%, so với mức lợi nhuận hằng năm khoảng 15% của S&P. Có tin họ đang tìm cách huy động 3 tỷ USD cho quỹ thứ 9, đây sẽ là đợt huy động nhỏ nhất kể từ quỹ thứ 3 đóng cửa năm 1999.
Siris Capital ở New York đã đóng quỹ mua lại công nghệ trị giá 3,5 tỷ USD năm 2019 với mức IRR 8,3%. Trong cùng giai đoạn, chỉ số Nasdaq Composite tăng 16% mỗi năm. Hồ sơ gửi SEC cho thấy, Siris cố gắng huy động 4 tỷ USD năm 2022 nhưng chỉ thu về 339 triệu USD. Crestview Partners đã đóng quỹ 2,4 tỷ USD năm 2019 với mức IRR ghi nhận 8,4%, trong khi IRR cho quỹ 3,1 tỷ USD trước đó chỉ là 1,4%, thấp hơn mức hầu hết mọi người có thể kiếm được từ thị trường tiền tệ.
Steven Kaplan, chuyên gia về vốn cổ phần tư nhân tại Đại học Chicago chia sẻ: “Nếu bạn có 2 quỹ tốt, sau đó là 1 quỹ tệ, bạn vẫn còn hy vọng. Bạn phải thuyết phục mọi người rằng, quỹ tiếp theo sẽ tốt hơn. Nếu bạn có 2 quỹ tệ liên tiếp, có lẽ chiến lược đã hết thời.”
Thậm chí quan trọng hơn cả IRR, vốn dĩ là con số ước tính nội bộ (có thể bị điều chỉnh phần nào), là cái được gọi DPI, hay tỷ lệ vốn đã phân phối trên vốn đã góp. Nói đơn giản, nó là số tiền mặt mà nhà đầu tư nhận lại được chia cho số tiền họ đã góp vào quỹ.
Tài liệu của quỹ hưu trí bang Washington cho thấy, trong số 233 triệu USD họ đóng vào quỹ của Vestar năm 2018, họ chỉ mới nhận lại 140 triệu USD tính đến tháng 6.2025, tương đương tỷ lệ DPI là 0,6. Một thập kỷ trước, các quỹ hoạt động được 7 năm thường báo cáo DPI ở mức 0,8. Madison Dearborn Capital Partners VIII, một quỹ thành lập năm 2020, đến nay báo cáo DPI chỉ 0,3. Báo cáo giữa năm 2025 của Bain & Co cho biết, DPI trung bình của các quỹ mua lại thành lập năm 2020 tại Hoa Kỳ và Tây Âu là dưới 0,2 trong khi DPI trung bình của các quỹ năm 2019 là 0,4, giảm nhiều so với tiêu chuẩn lịch sử của các quỹ ở giai đoạn tương tự hơn 10%.
Xu hướng thiếu tính thanh khoản đang ngày càng nghiêm trọng. Theo Bain & Co, tỷ suất phân phối (đo lường tỷ lệ % giá trị tài sản ròng được trả lại cho nhà đầu tư mỗi năm) đã giảm xuống mức trung bình 11% trong 3 năm qua, so với mức trên 25% của 1 thập kỷ trước. Scott Ramsower, người đứng đầu các quỹ vốn cổ phần tư nhân tại Hệ thống Hưu trí Giáo viên Texas chia sẻ: “Không có mô hình nào dự đoán được việc phải nắm giữ trong 9 năm hoặc tỷ suất phân phối chỉ 10%. Tất cả các mô hình của chúng tôi đang chỉ ra rằng, chúng tôi không nên rót nhiều tiền vào thị trường trong năm 2026 như chúng tôi đã từng dự tính 1 năm trước.”
Nhưng đừng bao giờ coi thường các nhà tài chính sành sỏi. Những quỹ mua lại đang gặp khó khăn vẫn có lựa chọn ngay cả khi nguồn vốn mới khan hiếm. Cái gọi là “quỹ tiếp nối” (continuation funds) đang trở thành trào lưu. Về cơ bản, chúng cho phép công ty PE “mua” thêm thời gian bằng cách hoàn tiền cho đối tác góp vốn đang mất kiên nhẫn, trong khi vẫn tiếp tục nắm giữ một số khoản đầu tư nhất định.
Sau khi Crestview Partners (quản lý 7 tỷ USD tài sản) tạm dừng đợt huy động quỹ chủ lực mới nhất, họ đã đóng 1 quỹ tiếp nối trị giá 600 triệu USD năm 2025, để duy trì quyền sở hữu với 2 công ty đã mua từ một quỹ cũ năm 2015. Bất chấp khó khăn, người phát ngôn của công ty khẳng định rằng, họ “có nguồn vốn tái sử dụng đáng kể, sẵn sàng đầu tư và đang tìm kiếm hàng loạt cơ hội tiềm năng”.
Nhiều “zombies” trong danh sách, như Vestar, Palladium Equity, Brentwood Associates, Revelar Capital và công ty Na Uy FSN Capital, đã huy động không ít quỹ tiếp nối trong 2 năm qua. Onex được cho là đang thu hút 1,6 tỷ USD theo con đường này. Nhóm tư vấn vốn tư nhân của Evercore báo cáo rằng, các quỹ tiếp nối có mức phí quản lý thấp hơn, đã huy động được 62 tỷ USD năm 2024 và hơn 40 tỷ USD trong nửa đầu năm 2025, tăng từ mức gần như bằng 0 của 1 thập kỷ trước.
Sarah Sandstrom, người đứng đầu bộ phận phân phối vốn cổ phần tư nhân Bắc Mỹ tại Campbell Lutyens có trụ sở ở London chia sẻ: “Một công cụ tiếp nối có lợi cho DPI, giúp 1 tài sản đầy hứa hẹn có thêm thời gian hoạt động, nhưng nó không cung cấp cho bạn vốn dự trữ (dry powder) mới để thực hiện giao dịch mới. Hầu hết người trẻ cảm thấy thỏa mãn hơn khi thực hiện các thương vụ mới, vì vậy việc có 1 nguồn vốn sẵn sàng đáng tin cậy là yếu tố quan trọng, để giữ chân những tài năng giỏi nhất.”
Một lựa chọn khác là mang lại cơ hội đồng đầu tư cho đối tác góp vốn, điều này giúp giảm phí và nhu cầu huy động vốn cho đối tác điều hành, bằng cách cho phép tổ chức đầu tư trực tiếp vào công ty trong danh mục. PE Capvis có trụ sở tại Thụy Sỹ thậm chí tiến xa hơn, lựa chọn huy động tiền riêng cho từng thương vụ mà họ theo đuổi, sau nỗ lực huy động vốn lớn không thành công.
Mảng quản lý tài sản và viễn cảnh hàng ngàn tỷ USD từ nhà đầu tư cá nhân hoặc từ các tài khoản hưu trí đến giải cứu thì sao? Điều đó khó xảy ra.
Chuyên gia Haldea từ Raymond James nói: “Những người kiểm soát tại các công ty môi giới chứng khoán lớn, các cố vấn đầu tư và các ngân hàng rất chú trọng đến chất lượng lẫn quy mô. Phân khúc cá nhân vốn là sân chơi của những tên tuổi như Blackstone, Ares và công ty tương tự.”
Đó là tin xấu cho hàng trăm công ty vốn cổ phần tư nhân tầm trung, đang chờ đợi một chiếc phao cứu sinh có lẽ không bao giờ tới.
Biên dịch: NVP — Nội dung đã được đăng trên Tạp chí Forbes Việt Nam số tháng 7.2026