Giờ đây, nhà đầu tư thông thường có thể mua cổ phần của OpenAI, Anthropic và SpaceX. Nhưng nằm giữa họ và sự giàu sang từ IPO là mạng lưới mờ ám gồm các trung gian ẩn mình, háo hức kiếm phần chia và một số thì chẳng bán gì ngoài “không khí”.
Mùa hè năm 2020, cựu giao dịch viên của Morgan Stanley, Adam Crawley đang lang thang khắp Indonesia, Thái Lan và úc để học khí công với một người gọi là sư phụ yang, thì tin nhắn lạ trên Linkedin đã kéo anh trở lại thực tại công việc. Người gửi là Noel Moldvai đam mê tiền điện tử, nhạc rock Canada đầu những năm 2000 và có lời chào về phân khúc “nóng” nhất của thị trường cổ phần tư nhân.
Crawley không định quay lại ngành tài chính, nhưng Moldvai thuyết phục anh về một thị trường khả năng tiếp cận khan hiếm nhưng nhu cầu lớn: cổ phần tiền IPO (pre-IPO) của những công ty khởi nghiệp lớn và hot nhất, đang lên kế hoạch niêm yết trị giá hàng ngàn tỷ USD như Anthropic, SpaceX và OpenAI. Những cổ phiếu hầu như không nhà đầu tư nhỏ lẻ nào mua được dù khao khát.
Tháng 2.2022, 2 người thành lập Augment tại Austin (Texas), một công ty xây dựng để tìm kiếm và đóng gói những cổ phần đó rồi bán cho nhà đầu tư tổ chức và cá nhân không thể mua theo cách thông thường. Crawley tiết lộ tài sản của Augment gần như toàn bộ là cổ phần tiền IPO trong các công ty công nghệ tư nhân, đã tăng vọt từ dưới 200 triệu USD lên hơn 1 tỷ USD trong 12 tháng tính đến đầu 2026, phần lớn nhờ vào giá trị tăng phi mã của Anthropic.
Augment không phải người tiên phong. Thị trường đã giao dịch giấy tờ các công ty tư nhân từ rất lâu trước khi Facebook IPO năm 2012. Nhưng sự bùng nổ của AI dường như đang biến “cánh cửa phụ” này thành “lối vào chính”. Các công ty công nghệ “hot” đang duy trì tình trạng tư nhân lâu hơn và quỹ đầu tư mạo hiểm (VC) đang bỏ túi phần lớn giá trị. Mua cổ phiếu Apple với giá IPO và chờ đợi vài thập kỷ từng là một kế hoạch nghỉ hưu khả thi. Nhưng mua một công ty trị giá 1 ngàn tỷ USD lúc IPO và chờ tăng gấp ba thì không còn như vậy nữa. Khoản lợi nhuận lớn nhất hiện nay thường diễn ra nhiều năm trước khi bản cáo bạch được nộp.
Lý do là SEC đã thay đổi quy tắc vào năm 2012. Trước đó, các công ty có tài sản 10 triệu USD hoặc 500 cổ đông phải niêm yết công khai (đó là một phần lý do tại sao Facebook đã làm vậy). Hiện nay giới hạn là 2.000 cổ đông. SpaceX, Anthropic và OpenAI đều hi vọng sẽ niêm yết với mức định giá từ 1 ngàn tỷ USD trở lên, để lại rất ít dư địa cho tăng trưởng bùng nổ sau đó.
Thực thể mục đích đặc biệt (SPV) là một quỹ gom tiền từ nhiều bên vào một tài sản duy nhất. Đôi khi tài sản đó là cổ phiếu, quyền lợi trong một SPV khác nắm giữ cổ phiếu, hoặc quyền lợi trong một SPV nắm giữ quyền lợi trong một SPV thứ ba nắm giữ cổ phiếu. Mỗi lớp là một thực thể pháp lý riêng. Mỗi lớp đều thu phí.
SPV là giải pháp lách luật giúp các công ty duy trì trạng thái tư nhân lâu hơn mà không cần công khai báo cáo tài chính, vì hàng trăm người có thể gộp cổ phần của họ thành một thực thể duy nhất trên bảng cơ cấu vốn (cap table). SPV cho phép người nội bộ, bao gồm cả người sáng lập, rút tiền một cách bí mật mà không làm thị trường hoang mang.
Mọi người đều được chia phần: Có phí quản lý, lợi nhuận vượt mức (carried interest) và đôi khi là phí tiếp cận hoặc phí giới thiệu. Được thúc đẩy bởi tâm lý lo sợ bị bỏ lỡ (FOMO) và thực tế là cổ phiếu tư nhân rất khó chuyển nhượng, hệ sinh thái SPV đã trở thành ngành kinh doanh bùng nổ với các công ty và nhà môi giới vận hành nó. Sim Desai, CEO của SPV Hiive, ước tính rằng các SPV đang nắm giữ “hàng trăm tỷ” USD trong nhiều công ty tư nhân được vốn mạo hiểm hỗ trợ.
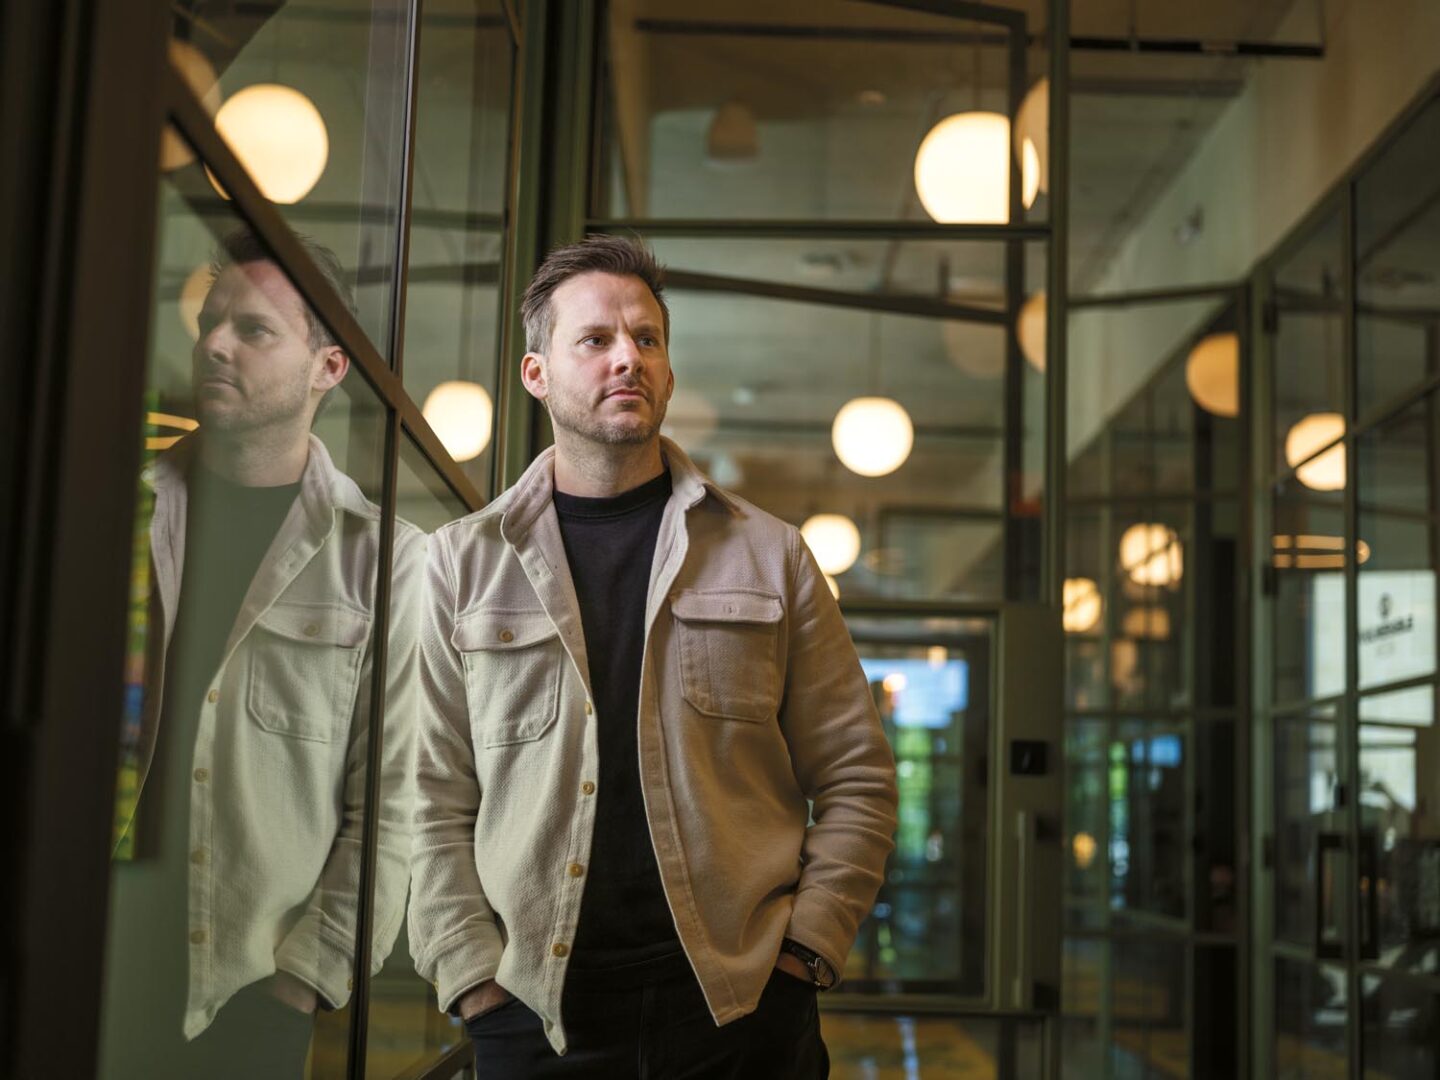
Adam Crawley, chủ tịch của Augment, cho biết mọi người khao khát sở hữu cổ phiếu các công ty trước IPO, đến mức họ cho công ty ông vay tiền để tìm kiếm cổ phiếu hộ.
—Ảnh: Trevor Paulhus for Forbes
Đây được xem là bước tiến tới dân chủ hóa quyền sở hữu công ty tư nhân. Càng nhiều người chia sẻ lợi ích kinh tế khổng lồ từ thị trường tư nhân càng tốt. Tuy nhiên, nếu không có quy tắc và quản lý hiệu quả, thị trường cổ phần tiền IPO có nguy cơ thành sân chơi cho kẻ lừa đảo.
Nhiều người đang cố giành lấy một phần của thị trường này. Trong đó gồm những nhà sáng lập ở độ tuổi 20, cựu luật sư, quỹ đầu tư mạo hiểm tầm trung và tổ chức uy tín như Morgan Stanley hay Charles Schwab, vốn đang chào mời khoản đầu tư SPV cho khách hàng có tài sản ròng cao. Thậm chí còn những kẻ môi giới SPV trên Instagram, WhatsApp và Telegram.
Một mặt, có mạng lưới ngầm gồm nhà môi giới cá nhân, một số đó có thể không giấy phép. Mặt khác, có nhà đầu tư mạo hiểm “truyền thống” sử dụng công ty mục đích đặc biệt (SPV) như chiến lược đầu tư. Các vòng gọi vốn giai đoạn đầu ngày càng lớn hơn và khó tiếp cận với những người không có tiềm lực tài chính. Vòng gọi vốn giai đoạn sau được chia nhỏ thành các thương vụ mà nhà đầu tư có thể chọn công ty duy nhất họ muốn và trả tiền cho đặc quyền đó.
Công ty Valor Equity Partners của tỷ phú Antonio Gracias (số 32 trong danh sách Midas năm nay) nắm giữ ước tính 30 tỷ USD cổ phiếu SpaceX thông qua các thực thể đầu tư đơn lẻ; nhà đầu tư Alex Davis, chủ sở hữu công ty đầu tư Disruptive trụ sở tại Dallas, đang quản lý khối tài sản 10 tỷ USD phần lớn nhờ vào các SPV trong những công ty như Groq, Palantir và Shield AI.
Nằm giữa hai thái cực đó là các công ty như Augment và Hiive (được định giá lần cuối ở mức 650 triệu USD, dự kiến doanh thu đạt 120 triệu USD năm 2026 và đang có lợi nhuận). Morgan Stanley đã mua EquityZen, công ty môi giới SPV trụ sở tại New York, vào tháng 1.2026. AngelList, công ty giúp mọi người thành lập và bán cổ phần SPV, ước tính thu về 200 triệu USD phí từ việc thành lập SPV. Sydecar, công ty quản trị SPV trụ sở tại Houston, chứng kiến tài sản tăng từ 3,5 tỷ USD sáu tháng trước lên 5,5 tỷ USD đầu năm 2026. Tất cả công ty này giúp lấp đầy những vòng gọi vốn, thực hiện giao dịch thứ cấp và xây dựng cơ sở hạ tầng tài chính xung quanh các công ty tăng trưởng cao, những công ty đã đưa các quỹ đầu tư mạo hiểm hàng đầu vào danh sách Midas 2026 của Forbes.
“Chúng tôi đang làm tốt hơn dự báo,” Nik Talreja, đồng sáng lập kiêm CEO của Sydecar, cho biết. Ông tin rằng Sydecar có thể tăng gấp đôi tài sản được quản lý, lên 10 tỷ USD cuối 2026.
Nhà đầu tư cá nhân nên cẩn trọng. Vài năm tới, nhiều người sẽ nhận ra rằng, đầu tư vào một công ty tư nhân thông qua một công ty mục đích đặc biệt (SPV) có thể tốn kém hơn nhiều so với sở hữu cổ phần trực tiếp. Một số người phải trả phí tích lũy thông qua hình thức chồng chéo. Những người khác phải trả trước phí truy cập dao động từ 5% đến 18%. Những khoản này được tính thêm vào mức “2 và 20” (2% tài sản, 20% lợi nhuận) thường thấy trong đầu tư mạo hiểm, mặc dù không phải tất cả SPV đều tính phí quản lý. Sydecar cho biết, các SPV của họ thu trung bình 12% lợi nhuận.
Bài toán có thể trở nên rắc rối. Giả sử một nhà đầu tư mua 2 triệu USD cổ phần trong một công ty mục đích đặc biệt (SPV) ba tầng, mỗi tầng thu 2% phí quản lý và 20% lợi nhuận chia sẻ. Nếu cổ phần đó trị giá 10 triệu USD khi công ty niêm yết công khai 2 năm sau đó, gần 5 triệu USD sẽ thuộc về bên trung gian. Đó là chưa kể thuế.
Ngoài ra còn rủi ro chuyển nhượng. Công ty tư nhân như Anthropic, Anduril và OpenAI, hạn chế việc chuyển nhượng cổ phần, nghĩa là nhà đầu tư vào SPV có thể không bao giờ sở hữu trực tiếp cổ phần, làm phức tạp thêm quá trình thu hồi vốn.
Cuối cùng, là gian lận và thiếu năng lực. Không ít SPV nói dối về việc có quyền tiếp cận cổ phần hoặc những công ty chưa bao giờ được thành lập đúng cách. Nhiều vụ kiện đang dần được đưa ra ánh sáng. Có thể còn nhiều vụ hơn nữa.
Khía cạnh nào đó, SPV chính là SPAC năm 2026. Một thị trường bùng nổ khả năng tiếp cận, với đủ tiềm năng thu hút nguồn vốn lớn nhưng người huy động vốn có thể dễ dàng kiếm lợi bằng cách bóc lột nhà đầu tư nhỏ lẻ, khiến các luật sư bận rộn sau này. Sự tương đồng không chỉ là ngẫu nhiên. SPAC, hay công ty mua lại mục đích đặc biệt, chỉ là một dạng nhỏ hơn của SPV.
Trở lại Augment, Crawley và Moldvai bắt đầu mua 35 triệu USD cổ phiếu Anthropic năm 2024 trên nền tảng FTX (đã ngừng hoạt động). (Sam Bankman-Fried, đồng sáng lập FTX đang bị giam, là một trong những nhà đầu tư sớm nhất của Anthropic.) Từ đó, họ kết hợp vốn chủ sở hữu và nợ để tài trợ cho việc mua cổ phiếu các công ty tư nhân đang được săn đón khác, chủ yếu từ công ty đầu tư mạo hiểm, đóng gói thành công ty mục đích đặc biệt (SPV) và bán cho nhà đầu tư. Công ty này, theo Crawley, đang có lợi nhuận và thường tính phí giao dịch 5%. Doanh thu vẫn khiêm tốn nhưng tăng nhanh: 12 triệu USD năm 2025, dự kiến 40 triệu USD năm 2026 và 100 triệu USD năm 2027.
Crawley coi FTX là hình mẫu, nếu so sánh hơn những gì nó có thể. Ông nói: “Trong lĩnh vực tiền điện tử, đã có tiền lệ về việc đưa tính thanh khoản vào một tài sản tư nhân. FTX thành công với chiến lược này trước khi sụp đổ. FTX tìm ra cách làm điều đó.”
Dĩ nhiên, FTX cũng cho thấy điều gì tiềm ẩn xảy ra, khi thủ đoạn tài chính vượt quá niềm tin.
Matt Grimm, đồng sáng lập hãng sản xuất UAV quân sự Anduril cùng với Palmer Luckey và ba người khác, đã vẽ nên một bức tranh ảm đạm trong podcast gần đây. Ông nói: “Có bao nhiêu nhà đầu tư ở Mỹ nghĩ rằng, họ sở hữu một phần cổ phần của SpaceX trong khi thực tế đang tài trợ cho thói nghiện ngập của bạn trai người bạn cùng phòng cũ của họ ở Miami?”
• • •
Tháng 4.2026, nhà đầu tư mạo hiểm Jeff Weinstein của FJ Labs (New York) nhận một tin nhắn từ công ty ông chưa nghe đến, đề nghị bán cho ông 2 tỷ USD cổ phần Anthropic. Mức giá này định giá Anthropic ở mức từ 800 tỷ đến 1 ngàn tỷ USD, gần gấp 3 lần mức định giá tại vòng gọi vốn gần nhất. Thỏa thuận này cũng đi kèm với khoản phí trả trước 10%.
Khi Weinstein yêu cầu thêm thông tin, người bán nói rằng đó là SPV một lớp, nghĩa là công ty này sẽ trực tiếp nắm giữ cổ phần. Sau đó, một lá thư bày tỏ ý định được gửi đến, yêu cầu ông ký tên và cung cấp bằng chứng về nguồn vốn trước cuối ngày hôm đó. Anthropic không cho phép SPV mua bán cổ phiếu mà không có sự đồng ý. Các giao dịch trái phép là vô hiệu.
Weinstein yêu cầu tên nhà đầu tư trực tiếp và bằng chứng phân bổ vốn trong vòng gọi vốn sắp tới của Anthropic. Không nhận được câu trả lời, không rõ mình đang mua gì, nên ông từ chối.
“Điều tôi ngán ngẩm ở đây là sự dối trá trắng trợn,” Weinstein nói và lo ngại rằng nhà đầu tư cá nhân đang chịu áp lực thời gian có thể không xem xét kỹ lưỡng những đề xuất như này.
Vụ việc minh họa một mối nguy: nhà đầu tư SPV thường không biết ai sở hữu cổ phần cơ bản. Ellen Tang, người điều hành một kênh YouTube về đầu tư và đã cố gắng đầu tư vào Groq thông qua một SPV của Hiive vào tháng 11.2025, nhớ lại đã hỏi chính xác câu đó. “Tôi nhớ đó là điều họ không thể tiết lộ,” cô nói.
Nhà đầu tư SPV tiềm năng nên hỏi một câu đơn giản, Weinstein nói. “Người mà bạn đang giao dịch có phải chỉ cố gắng làm trung gian và lấy một phần lợi nhuận?” Ông nghi ngờ nhiều người đang làm vậy. Ông nói tiếp: “Một nửa số người tham gia vào hệ sinh thái này, có lẽ hơn, không phải các nhà môi giới chứng khoán đã đăng ký. Toàn bộ quá trình lừa đảo trên là bất hợp pháp.”
Câu chuyện cảnh báo rõ ràng nhất tới nay là Linqto. Thành lập năm 2010, công ty ở vịnh San Francisco này phát triển để quản lý hơn nửa tỷ USD tài sản các công ty tư nhân trước khi IPO, phần lớn trong số đó gắn liền với công ty tiền điện tử Ripple. Linqto quảng cáo một điều tưởng chừng quá tốt để có thể là sự thật: chỉ với 1.000 USD, bạn có thể mua cổ phần của hơn 100 công ty tư nhân, bao gồm SpaceX, Anthropic và Ripple, mà không phải trả phí quản lý hay hoa hồng.
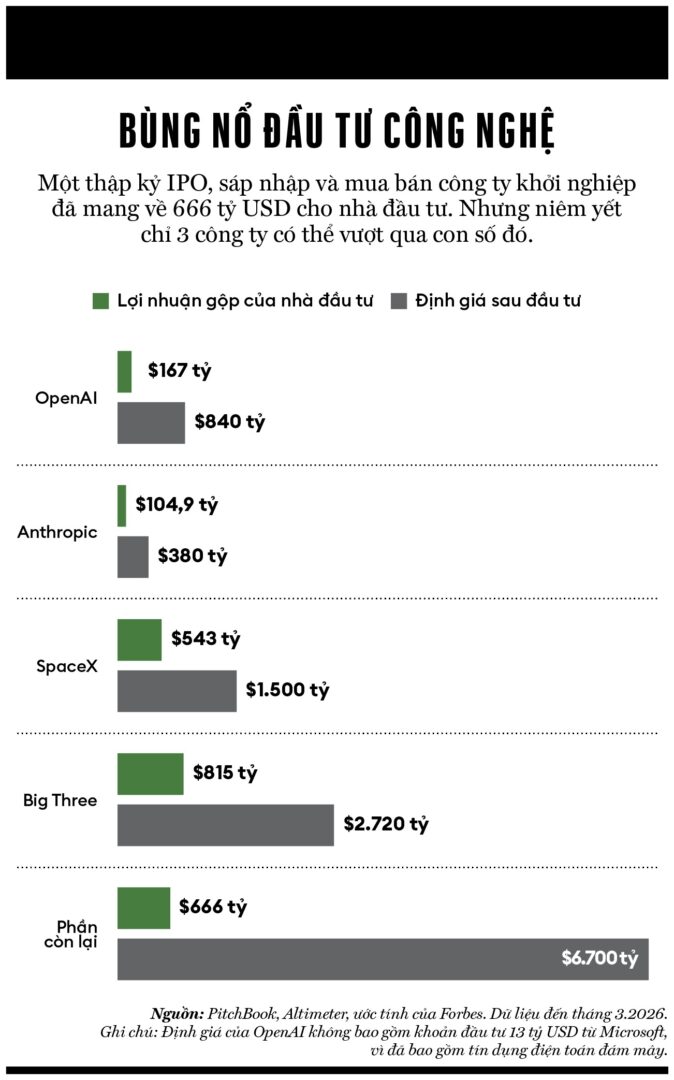
Linqto đang đối mặt nhiều vụ kiện, gồm một vụ chống lại cựu CEO Bill Sarris và một vụ tố cáo từ cựu giám đốc doanh thu Geno Zawrotny, người hiện đang làm việc với Crawley tại Augment. Linqto cũng đang bị SEC, DOJ và Finra điều tra. Trong số cáo buộc chống lại ban quản lý trước có: nói nhà đầu tư mua cổ phiếu trực tiếp từ các công ty trước khi IPO nhưng lại bán cổ phần công ty mục đích đặc biệt (SPV) không được thành lập đúng quy định; tính phí hoa hồng quá cao và không được tiết lộ lên đến hơn 150% trong khi quảng cáo không có phí; sử dụng người có ảnh hưởng được trả tiền để tạo ra tâm lý sợ bỏ lỡ (FOMO) xung quanh việc tiếp cận các công ty tư nhân được cho là khan hiếm.
Năm 2025, ban quản lý mới lên nắm quyền và nhận ra rằng, hoạt động kinh doanh không thể tiếp tục như hiện tại nên đưa Linqto vào diện bảo hộ phá sản. Theo Dan Siciliano, CEO mới của Linqto, quá khứ của Linqto rất thiếu minh bạch, bòn rút tiền từ khách hàng ngay từ đầu.
Siciliano ngừng giao dịch và chuyển tài sản của chủ nợ sang nền tảng giao dịch thứ cấp Forge, thuộc sở hữu của Charles Schwab và VanEck. Tháng 2.2026, một thẩm phán đã phê duyệt kế hoạch thoát khỏi tình trạng phá sản của Linqto; điều đó có thể sẽ xảy ra trong thời gian tới.
Rainmaker Securities, công ty môi giới được đăng ký với Finra, bị nêu tên cùng với Linqto trong vụ kiện tập thể, vẫn là một nhân tố chính trên thị trường SPV. Rainmaker bác bỏ cáo buộc sai phạm và dự định nộp đơn xin bãi bỏ vụ kiện. Trước đây, công ty này đã nộp phạt cho Finra nhưng không thừa nhận sai phạm, bị cáo buộc đưa ra những tuyên bố gây hiểu nhầm cho công chúng cũng như không ghi lại bằng chứng về việc thẩm định đầy đủ.
Rainmaker khẳng định, họ là công ty uy tín, chưa từng có bất kỳ khiếu nại nào từ nhà đầu tư trên Finra. Phát ngôn viên công ty cho biết: “Không phải tất cả giao dịch SPV chứng khoán tư nhân đều được thực hiện thông qua nhà môi giới được quản lý như Rainmaker, do đó có thể không tuân thủ tiêu chuẩn, thẩm định, giám sát hoặc lưu giữ hồ sơ giống nhau.”
Anthropic đã công bố danh sách 8 nhà môi giới SPV mà họ cho rằng không được phép mua hoặc bán cổ phiếu của họ, bao gồm cả những công ty lớn như Hiive và Sydecar. Tuy nhiên, Hiive dường như nắm giữ hơn 1/4 tài sản SPV của chính mình, trị giá hơn 150 triệu USD, dưới dạng cổ phiếu Anthropic. Sydecar đã đăng ký 44 SPV có tên “Anthropic”.
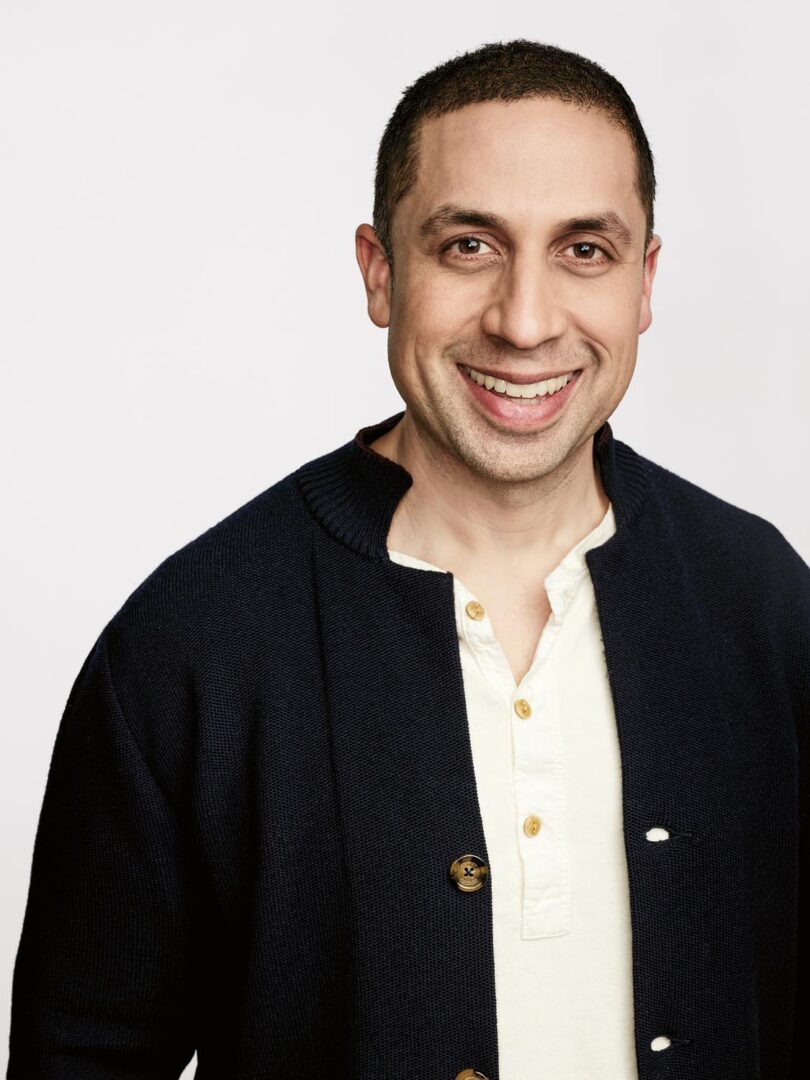
Sim Desai, CEO công ty môi giới SPV Hiive, đang trên đà đạt khối lượng giao dịch 4 tỷ USD năm 2026. “Nhà môi giới đang loay hoay với bảng tính Excel, danh sách tên, giá cả và mạng lưới phân tán.”
“Chúng tôi chỉ hỗ trợ chuyển nhượng cổ phần khi có sự chấp thuận của công ty,” Desai của Hiive viết trên X để đáp lại, nhấn mạnh sứ mệnh của công ty là “mang lại sự minh bạch và tiêu chuẩn hóa cho thị trường tư nhân nhằm giải quyết chính xác những mối lo ngại được nêu ra”. Sydecar cho biết vì là đơn vị quản lý, họ không mua hoặc bán chứng khoán.
OpenAI và Anduril cũng cấm giao dịch thứ cấp nếu không có sự chấp thuận. Tuy nhiên, các cổ phiếu này vẫn được giao dịch. Hiive không giữ cổ phần nào trong cả hai công ty thông qua SPV của mình, nhưng dường như đang điều hành một thị trường giao dịch sôi động (thu phí lên đến 6,8%) cho cổ phiếu của Anduril và OpenAI. Ít nhất nửa tá nhóm đầu tư trên AngelList công khai tuyên bố có quyền tiếp cận cổ phiếu OpenAI. Trước thềm IPO, SpaceX đã loại bỏ nhiều nhà đầu tư SPV khỏi cơ cấu vốn của mình, bao gồm cả một SPV ở Delaware do Tomales Bay Capital điều hành.
Điều này nghĩa là nhà đầu tư có thể đã bỏ tiền vào công cụ mà họ tin rằng mang lại cơ hội đầu tư vào các công ty trên, nhưng phát hiện ra rằng, các công ty đó từ chối công nhận giao dịch. Có thể cổ đông ban đầu bán cổ phần tại thời điểm IPO và chuyển tiền thu được cho chuỗi công ty con SPV. Hoặc họ không làm vậy. Hoặc có thể công ty tuyên bố giao dịch chuyển nhượng vô hiệu, nên nhà đầu tư mất đi số cổ phần mà họ tưởng đã mua và vụ kiện được đưa ra tòa án.
Một số người môi giới SPV gặp rắc rối pháp lý. Tháng 1.2026, 3 nhà môi giới SPV ở thành phố New York nhận tội âm mưu và gian lận. Họ bị cáo buộc bỏ túi hàng triệu USD tiền phí từ các khoản phí ẩn trên cổ phần SPV của các công ty trước khi IPO, trong khi huy động được 185 triệu USD từ hơn 1.000 nhà đầu tư. Một tháng trước đó, Bộ Tư pháp buộc tội một người đàn ông ở New York về gian lận, vì bán cổ phần SPV trong cổ phiếu Anduril mà ông ta không có quyền sở hữu. Năm 2023, một thẩm phán liên bang kết án một người đàn ông ở Manhattan vì sử dụng tiền SPV của nhà đầu tư, để mua máy bay phản lực tư nhân và một chiếc Corvette.
• • •
Hiện tại, thị trường SPV đang chấp nhận người mới từ hầu hết mọi mã bưu chính.
Từ văn phòng của mình ở Arkansas, Max Avery kể lại hành trình đến thành công. Từ cậu bé mê máy tính; nhà buôn vũ khí ở Rumani; doanh nhân xây dựng chật vật; cuối cùng trở thành người cung cấp công ty mục đích đặc biệt (SPV). Chàng trai 40 tuổi đã đổi tên thành Maximus Tyrannus Avery theo nhân vật chính trong phim Gladiator, tuyên bố từng bán khẩu súng lục quý hiếm cho Elon Musk.
Hiện tại, anh hoạt động trên thị trường tư nhân, điều hành nền tảng quản lý tài sản tiền điện tử và cộng đồng Discord với 15.000 thành viên, nơi nhà đầu tư trao đổi thông tin về cơ hội SPV. Anh đã viết một cuốn sách về cách bất kỳ ai cũng có thể huy động vốn hoặc đầu tư vào SPV. Anh đang tự thực hiện lời khuyên đó, đã huy động được 10 triệu USD. Anh dự định tính phí theo mức giá thông thường của thị trường tư nhân: 2% mỗi năm và 20% lợi nhuận.
SpaceX dự kiến IPO giữa năm 2026, là bài kiểm tra lớn với những người tin tưởng mô hình SPV như Avery. Nếu đầu tư vào SPV nhiều lớp, có thể bán và thu lợi nhuận, họ sẽ thành công và thị trường phát triển. Nhưng nếu hàng ngàn vụ kiện nổ ra và các trung gian bỏ túi gần như toàn bộ lợi nhuận, sẽ xuất hiện tiếng kêu phẫn nộ và cần thêm quy định siết chặt.
Dù thế nào đi nữa, hệ thống chắp vá hiện tại, nơi mỗi công ty tự đặt ra chính sách SPV, quy tắc, điều kiện và hạn chế chuyển nhượng riêng; mà không có sự thực thi nhất quán, thì dễ bị lợi dụng.
Avery và một nhóm ủng hộ SPV cho rằng, mã hóa quyền sở hữu SPV có thể giúp ích bằng cách cho phép nhà đầu tư bán token được hỗ trợ bởi blockchain gắn với quyền sở hữu SPV ngay cả khi cổ phần cơ bản không thể chuyển nhượng. Một số token tiền điện tử liên kết với Anthropic đã được giao dịch, với mức định giá ngầm giả định quy mô công ty 1 ngàn tỷ USD.
Đó là ý tưởng gây sốt, nhưng với lịch sử đầy gian lận, lừa đảo và kiểm soát phức tạp của tiền điện tử, gần như sẽ làm mọi thứ tệ hơn. Bạn không thể sáng suốt bằng cách thêm sự phức tạp vào sự phức tạp. Tiền điện tử và mã hóa dùng để giải cứu? Thật hài hước!
Biên dịch: NVP — Nội dung đã được đăng trên Tạp chí Forbes Việt Nam số tháng 7.2026