Chuyên gia số liệu Graeme Forster khuyên tránh xa cổ phiếu lên xuống dựa vào “câu chuyện”, mà nên phân tích xác suất kỹ lưỡng.
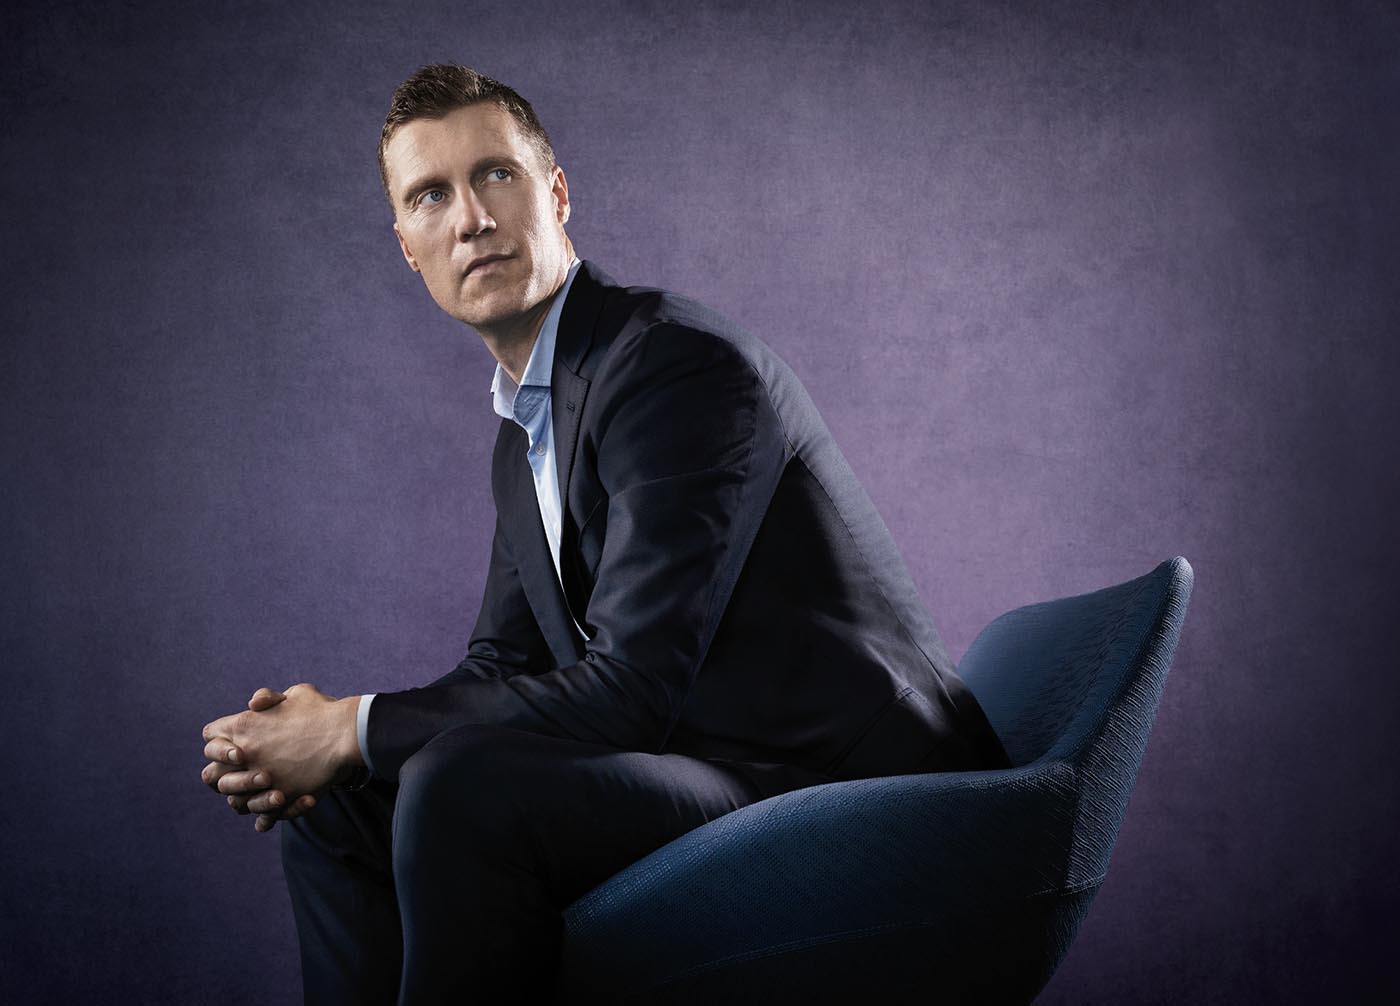
Làm thế nào Graeme Forster, nhà toán học đến từ xứ Wales, lại dừng chân tại Hamilton (Bermuda) để điều hành danh mục đầu tư chứng khoán? Sơ yếu lý lịch của ông có phần bất thường. Khoản phí công ty chủ quản của ông, Orbis Investment Management thu được từ số vốn 7,5 tỷ USD ông đang quản lý cũng vậy. Đặc biệt bất thường là danh mục 65 cổ phiếu của ông.
Forster đặt cược vào một số loại thuốc dựa trên kháng thể, trao quyền cho các cổ đông ở Hàn Quốc, nghiên cứu tình trạng lạm phát phi mã và trái với suy nghĩ thông thường, ông đang hướng về rạp chiếu phim. Danh mục bất thường này không giống một quỹ chỉ số. Tuy nhiên nếu giống, Orbis – đơn vị được trả công dựa trên việc đánh bại các chỉ số, sẽ thua lỗ.
Forster có bằng tiến sĩ từ Cambridge năm 2007, nhờ nghiên cứu kinh tế nông nghiệp của người nông dân. Ngay khi học xong, ông vào làm tại Orbis, công ty quản lý tiền tệ toàn cầu coi trọng sự nhanh trí hơn là kinh nghiệm ở Phố Wall. Ở tuổi 31, ông đã được giao quyền điều hành chiến lược kinh doanh cổ phiếu quốc tế.
Orbis được thành lập bởi tỷ phú quá cố Allan Gray. Quỹ từ thiện của ông hiện đang thu phần lớn lợi nhuận. Giống như nhà quản lý quỹ nổi tiếng John Templeton trước đó, Gray chọn 1 hòn đảo ở Đại Tây Dương làm nơi thực hiện những ý tưởng từ tư duy khác biệt của mình. Forster ở tuổi 45, thấy bản thân tại 1 nơi hẻo lánh, không có nhiều việc để làm ngoại trừ suy nghĩ, chăm 3 đứa con và chơi golf.
Có mối liên hệ giữa các quyền chọn tích hợp và lợi nhuận một cổ phiếu. Mục tiêu của Forster là một công ty có đủ lợi nhuận để chứng minh cho giá cổ phiếu, nhưng cũng có quyền chọn ngầm về khoản lợi nhuận khổng lồ tiềm năng nếu thị trường biến động có lợi. Theo thuật ngữ toán học, ông muốn 1 cổ phiếu mà giá tương lai có phân phối xác suất với độ lệch dương. Hầu hết kết quả có khả năng xảy ra đều tập trung quanh mức lợi nhuận trung bình, nhưng có 1 “cái đuôi béo” (fat tail) nghiêng về bên phải.
Forster sở hữu 240 triệu USD cổ phiếu Genmab. Công ty dược phẩm Đan Mạch này đã phát triển một kỹ thuật kết hợp 2 kháng thể, 1 loại bám vào tế bào ung thư, loại kia vận chuyển độc tố hoặc kêu gọi sự hỗ trợ từ hệ thống miễn dịch của người bệnh. Genmab đang được định giá có phần thấp hơn tiềm năng các loại thuốc của họ. Quyền chọn mua ngầm nằm ở các loại thuốc trong tương lai sử dụng nền tảng kháng thể này.
Hoa Kỳ đang thâm hụt thương mại, dẫn đến dòng vốn nước ngoài chảy vào hỗ trợ cổ phiếu nội địa. Nếu thâm hụt giảm, Forster dự đoán dòng vốn sẽ quay về các nước sở tại, giúp cổ phiếu nước ngoài bắt kịp cổ phiếu Mỹ. Hãy tận dụng lý thuyết này bằng các quỹ ETF như State Street SPDR Portfolio Developed World ex-US (tỷ lệ chi phí 0,03%) hoặc Vanguard Total International Stock (chi phí 0,05%). Quỹ SPDR, với 2.438 cổ phiếu nắm giữ tập trung vào thị trường phát triển. Vanguard nắm giữ 8.794 cổ phiếu chủ yếu ở thị trường mới nổi và thị trường cổ phiếu vốn hóa nhỏ.
Danh mục đầu tư của Orbis bao gồm cả cổ phiếu SK Hynix, nhà sản xuất chip nhớ đang vươn mình thần tốc nhờ cơn sốt AI. Forster mua được cổ phiếu rẻ thông qua SK Square, một công ty mẹ giao dịch ở mức chiết khấu sâu. Khoản đặt cược dài hạn, là giới tài phiệt Hàn Quốc có thể sẽ dỡ bỏ cấu trúc sở hữu chéo phức tạp dùng để kiểm soát các tập đoàn như SK. Nếu họ dỡ, sẽ mang đến cơ hội lớn cho cổ đông.
Điều gì xảy ra nếu lạm phát đồng USD tăng vọt? Forster có cổ phần trong Glencore, công ty khai thác và kinh doanh hàng hóa, đang chứng kiến lợi nhuận lớn. Glencore khai thác đồng với chi phí ròng mà Forster ước tính sau khi trừ giá trị vàng phụ phẩm, là 2,5 USD mỗi pound (0,4kg), trong khi giá đồng gần đây là 6,47 USD.
Hãy hình dung một thế giới mà Chính phủ Hoa Kỳ in tiền để thanh toán các hóa đơn. Vàng tăng giá gấp đôi sẽ làm giảm chi phí khai thác đồng trên thực tế (vàng là phụ phẩm khai thác được cùng với đồng). Nếu đồng cũng tăng giá gấp đôi nhờ nhu cầu từ xe điện và trung tâm dữ liệu, Glencore kiếm bộn tiền. Các nhà sản xuất kim loại thực chất là tập hợp quyền chọn mua, với giá thực hiện chính là chi phí chiết xuất.
Forster nắm giữ cổ phiếu chuỗi rạp phim Cinemark và Imax. Trong kỷ nguyên truyền phát trực tuyến (streaming), những thương vụ này có vẻ điên rồ, nhưng các rạp đang kiếm tiền tốt sau đại dịch. Nhiều nền tảng như Amazon hay Netflix nhận ra chiếu rạp giúp tăng lượng khán giả xem trực tuyến. Nếu dự đoán nhiều nhà sản xuất phim sẽ cạnh tranh để được chiếu rạp là đúng, Forster có thể lại “trúng số độc đắc”.
Orbis và những người chọn cổ phiếu của họ, đều thuộc giới “sành sỏi”. Thay vì phí quản lý tài sản thông thường, khách hàng có thể trả một tỷ lệ lớn trên phần lợi nhuận vượt kế hoạch. Từ 2009, chiến lược này đạt lợi nhuận trung bình hằng năm 14,6%, cao hơn 6% so với mức chuẩn. Khách hàng giữ lại 4% lợi nhuận vượt, còn Orbis giữ lại 2%.
Mức phí 2% nghe có vẻ cao, nhưng Forster cho rằng nó tốt hơn nhiều so với một số quỹ phòng hộ. Những quỹ đó lấy % lợi nhuận, nhưng không trả lại gì khi thua lỗ, trong khi Orbis sẽ hoàn tiền nếu tài sản hoạt động kém hiệu quả.
Theo Forster, giới đầu tư thường đuổi theo “những tờ vé số” và đẩy các khoản cược viển vông lên cao. Họ thích cổ phiếu tăng nhưng bỏ lỡ giá trị những công ty như Genmab. Ông nói: “Con người đã tiến hóa để tin vào các câu chuyện. Nhà đầu tư cũng thích các câu chuyện. Đó là lý do Tesla đạt được bội số điên rồ. Nhưng đó là câu chuyện, không phải con số đến từ phân tích nghiên cứu kỹ lưỡng.”
Cổ phiếu Tesla được giao dịch ở mức gấp 208 lần lợi nhuận dự kiến. Forster hoài nghi, vì thực tế Tesla vẫn đang bán xe điện trong khi nhà đầu tư trả giá quá cao cho “quyền chọn” về robot và taxi robot. Với Genmab, nền tảng khoa học của họ được bảo đảm và nhà đầu tư không phải trả gì cho tương lai. Forster khẳng định, bí quyết thành công là xem xét các quyền chọn của bạn cẩn thận.
Biên dịch: NVP — Nội dung đã được đăng trên Tạp chí Forbes Việt Nam số tháng 7.2026